
Analyse
Zeitwertkonten bei Personalabbau
Die aktuelle Wirtschafts- und Beschäftigungslage verlangt eher attraktive Modelle zur Personalfindung und Mitarbeiterbindung als innovative und sozialverträgliche Möglichkeiten für den Personalabbau. Dennoch gibt es in Anbetracht der fortschreitenden Digitalisierung und Vernetzung der Arbeitsabläufe die Notwendigkeit für Personalabbaumaßnahmen.
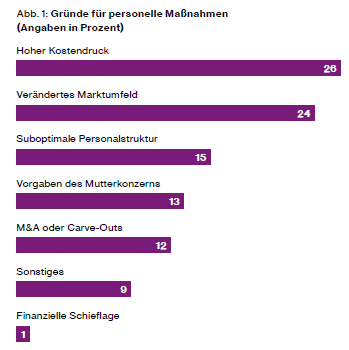
Ebenso können in der heutigen Zeit - bedingt durch Überkapazitäten - Betriebe oder Betriebsteile stillgelegt werden müssen. Grundsätzlich gehören Personalanpassungsprozesse zum laufenden Kerngeschäft der Personalabteilungen im Unternehmen. Dies zeigt auch eine Studie von Willis Towers Watson (WTW) aus dem Jahr 2016, die anschaulich aufzeigt, dass Unternehmen aus unterschiedlichsten Gründen einen Personalabbau bewältigen müssen[1]:
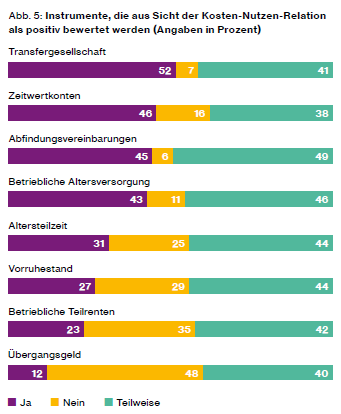
In diesem Zusammenhang sollten nicht nur die klassischen Abfindungs- und Frühverrentungsmodelle als Lösung betrachtet, sondern darüber hinaus Überlegungen für weitere mögliche Instrumente in Erwägung gezogen werden. Ob das Zeitwertkonto für Personalabbaumaßnahmen ein geeignetes Instrument ist, wird im Folgenden aus personalwirtschaftlicher Sicht beurteilt. Zumindest liegt die Vermutung nahe, wenn man unter Kosten-Nutzen-Aspekten deren Einstufung in der WTW-Studie 2016 an zweiter Stelle heranzieht[2].
Die beschriebenen Lösungsansätze in diesem Beitrag sollen Anregungen geben. Eine rechtliche Machbarkeitsprüfung innerhalb der betrieblichen Rahmenbedingungen oder gar eine Zulässigkeitsprüfung bleiben unerlässlich und sind nicht Gegenstand dieses Newsletterbeitrages.
1. Ist die Verwendung von Zeitwertkonten für Personalabbaumaßnahmen legitim?
Diese Frage muss nach Auffassung der Autoren gestellt werden, da die originäre Zielsetzung der Zeitwertkonten nicht auf die Verwendung als Personalabbauinstrument ausgerichtet ist.
7c SGB IV sieht vor, dass die Wertguthaben der Zeitwertkonten für gesetzlich oder vertraglich geregelte, vollständige oder teilweise Freistellungen von der Arbeitsleistung sowie die Verringerung der Arbeitszeit in Anspruch genommen werden können. Dabei werden explizit Freistellungen für Pflege, Elternzeiten, Qualifizierung, Teilzeitarbeit und vorgezogenen Altersruhestand genannt. Ebenso sind persönliche Auszeiten (sog. Sabbaticals) möglich. Der Fokus liegt damit eindeutig auf der Gestaltung der Lebensarbeitszeit und damit auf der Flexibilisierung des Arbeitslebens für die Mitarbeiter[3] und korrespondierenden Vorteilen für das Unternehmen. Dennoch schließen die gesetzlichen Regelungen die Verwendung von Zeitwertkonten für die Begleitung von Personalabbaumaßnahmen nicht aus. Dies gilt insbesondere dann, wenn die o.g. im Gesetz verankerten Freistellungszwecke im Rahmen eines erforderlichen Personalabbaus flankierend oder sogar explizit genutzt werden. Neben diesen gesetzlichen Regelungen müssen allerdings auch die übrigen rechtlichen Rahmenbedingungen des Unternehmens, wie die geltenden Tarifverträge und die betrieblichen Richtlinien bzw. Betriebsvereinbarungen, geprüft werden. Sofern alle rechtlichen Voraussetzungen die Verwendung der Zeitwertkonten als Personalabbauinstrument im Unternehmen zulassen, sollte in jedem Fall eine weitergehende Prüfung ihrer Eignung aus personalwirtschaftlicher Sicht erfolgen.
2. „Personalabbau“ - Begriffsbestimmung und Definition
Der Begriff „Personalabbau“ oder „Personalfreisetzung“ ist weitreichend und kann unter-schiedlichste Zielrichtungen beinhalten. Daher steht die Begriffsdefinition an erster Stelle, bevor Instrumente für die Umsetzung definiert werden können. Einen Überblick gibt folgende Übersicht[4]:
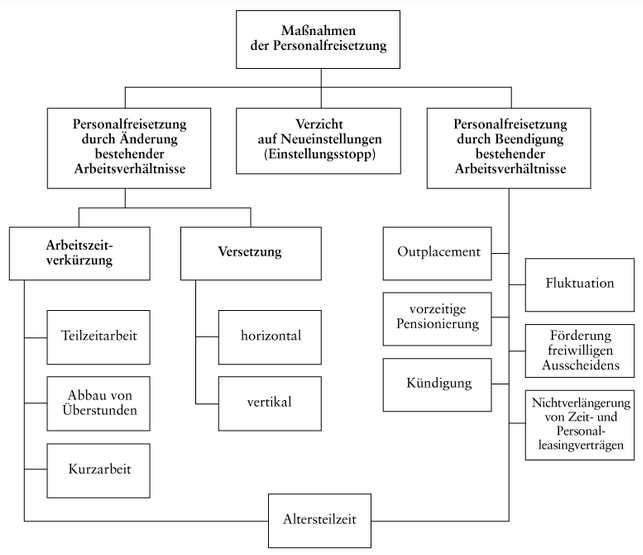
In der Literatur[5] wird Personalabbau als quantitative Verringerung des Personalbestandes mit dem Ziel der Beseitigung eines Personal-Überhangs beschrieben. Die Reduzierung von Personal kann gleichmäßig über die gesamte Organisation hinweg oder aber nur partiell in einigen Teilbereichen erfolgen. Ein Personalabbau findet sinnvollerweise immer unter Beachtung wirtschaftlicher und sozialer Gesichtspunkte statt.
Eine strategisch angelegte Steuerung des Personalbestandes und speziell ein antizipatives Vorgehen in der Personalfreisetzung ist wegen der eingeschränkten Planbarkeit und Prognose künftiger Ereignisse schwierig, da Wettbewerbsstrukturen, technologische Entwicklungen und die Nachfrage sich in der Regel diskontinuierlich verändern. Dennoch sind längere „Planungsvorläufe“ vorteilhaft und deshalb anzustreben, da auf diese Weise die Möglichkeit besteht, Interessenskonflikte zwischen Unternehmen und Mitarbeitern in einen Verhandlungsprozess mit einzubeziehen. Dies kann dabei helfen, eine für beide Seiten annehmbare Lösung zu erzielen.
Um die „passenden Maßnahmen“ für eine Personalfreisetzung bzw. eine Personalreduzierung zu treffen, unterscheidet man grundsätzlich zwischen unterschiedlichen Arten des (externen) Personalabbaus, der i.d.R. immer vom Unternehmen ausgelöst wird:
|
Arten |
Ziele |
|
Temporär bedingte Personalreduzierung
|
Reduzierung des Personals für einen absehbaren Zeitraum (z. B. durch Umstrukturierungen, konjunkturelle Schwankungen) |
|
Kurzfristig geplante(r) Personalfreisetzung/-abbau
|
Reduzierung des Personals innerhalb eines kurzfristig definierten Zeitraums |
|
Langfristig geplante(r) Personalfreisetzung/-abbau
|
Reduzierung des Personals innerhalb eines längerfristig geplanten Zeitraums |
3. Voraussetzungen von ZWK-Modellen als Personalabbauinstrument
Sofern ein Zeitwertkontenmodell für den Personalabbau eingesetzt werden soll, ist zu unter-scheiden, ob es explizit für den Personalabbau eingeführt oder/und ein bereits bestehendes Zeitwertkontenmodell genutzt werden soll. Klar muss sein, dass der Einsatz von Zeitwert-konten für den Personalabbau während der Freistellung nicht zu einer Reduzierung des Personalbestands führt, da das Arbeitsverhältnis aufgrund der Beschäftigungsfiktion weiterhin Bestand hat.
3.1 Neuimplementierung eines ZWK-Modells zum Personalabbau
Im Falle einer Neuimplementierung kann das Zeitwertkonto ohne Vorbedingungen zielgerichtet für den Personalabbau ausgestaltet werden. Diese Variante ist vorrangig bei einem kurzfristig geplanten Personalabbaubedarf relevant. Ob das Zeitwertkontenmodell als eine Alternative zu den klassischen, kurzfristigen Personalabbauinstrumenten wie Abfindungsvereinbarungen, Frühverrentungsmodelle und Transfergesellschaften für das Unternehmen interessant sein könnte, hängt von den betrieblichen und rechtlichen Rahmenbedingungen und der sich daraus ergebenden Kosten-Nutzen-Relation des Instruments ab. Zumindest bedarf es zur Erreichung eines kurzfristigen Personalabbaus einer signifikant hohen Bezuschussung durch den Arbeitgeber.
Ausgeschlossen sind zusätzliche Arbeitgeberzuschüsse nicht, was im Rundschreiben der Spitzenorganisationen der Sozialversicherungsträger[6] explizit dokumentiert ist:
„Zum Entgeltguthaben im sozialversicherungsrechtlichen Sinne gehören alle aus einer Beschäftigung aufgebauten Arbeitsentgelte nach § 14 SGB IV wie
- Teile des laufenden Arbeitsentgelts,
- Mehrarbeitsvergütungen,
- Einmalzahlungen,
- freiwillige zusätzliche Leistungen des Arbeitgebers oder
- Überstunden- und Urlaubsabgeltungen."
Laut der eingangs erwähnten Studie von Willis Towers Watson werden Modelle mit Beschäftigungsfiktion grundsätzlich positiver von den Mitarbeitern und damit auch von den Betriebsräten gesehen[7].
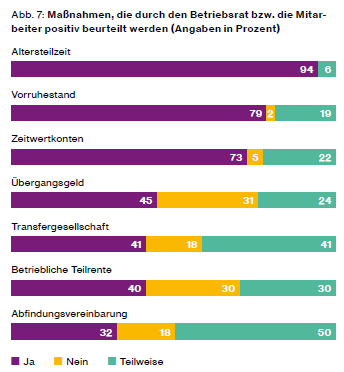
Damit könnte die Verhandlungsposition des Unternehmens positiv beeinflusst werden. Daher sollte aus personalwirtschaftlicher Sicht ein Zeitwertkontenmodell in jedem Fall in die Analyse der Personalabbauinstrumente aufgenommen werden.
3.2 Verwendung eines bestehenden ZWK-Modells zum Personalabbau
Existiert bereits ein Zeitwertkontenmodell, befindet man sich nicht mehr auf der sog. „grünen Wiese“. Klassische Zeitwertkontenmodelle werden – wie bereits in der Einführung erwähnt – vornehmlich zur Flexibilisierung der Lebensarbeitszeit im Unternehmen eingesetzt und dienen der Verbesserung der Arbeitgeberattraktivität sowie als Personalbindungsinstrument mit vielfältigen Freistellungsmöglichkeiten. Ebenso kann die Ausgestaltung auf eine ausschließliche Frühverrentung fokussiert sein. I. d. R. besteht unabhängig von der Modellausrichtung doppelte Freiwilligkeit bzgl. der Dotierung und Verwendung individueller Wertkonten seitens der Mitarbeiter und seitens des Unternehmens. Bei temporär bedingten moderaten Personalreduzierungen sowie bei langfristig geplanten Personalabbaumaßnahmen kann das Zeitwertkonto durchaus Anwendung finden, ohne den Charakter im eigentlichen Sinne zu verlieren. Für kurzfristige, umfassende und dauerhafte Personalabbaumaßnahmen können vorhandene Zeitwertkontenmodelle nach Meinung der Autoren allerdings nicht „so einfach“ verwendet werden. Es besteht i.d.R. das Erfordernis, eine Erweiterung bestehender Modelle eigens für den Personalabbau vorzunehmen oder ein zweites Zeitwertkontenmodell daneben zu stellen.
Darüber hinaus sind die rechtlichen Rahmenbedingungen zu prüfen, vor allem die geltenden Tarifverträge (sofern vorhanden), ob diese ein Zeitwertkontenmodell zur Ausgestaltung eines Personalabbaus zulassen.
Folgende Fragestellungen sind in diesem Zusammenhang zu beantworten:
- Kann die Freistellung vom Arbeitgeber erzwungen werden?
In der Regel nein, da doppelte Freiwilligkeit in den Modellen besteht. Sind die betrieblichen Regelungen allerdings so ausgestaltet, dass eine „automatische Freistellung“ unter bestimmten Voraussetzungen erfolgt und die Arbeitnehmer die Zeitwertkonten mit diesem Wissen aufbauen, könnte diese von vornherein vereinbarte „automatische Freistellung“ vom Arbeitgeber auch einseitig veranlasst werden. - Kann der Arbeitgeber einseitig entscheiden, dass die Einbringungen des Mitarbeiters für Personalabbaumaßnahmen verwendet werden?
Eher nein, aufgrund der bereits genannten doppelten Freiwilligkeit. Stimmt der Mitarbeiter dem zu, dann ja. - Können etwaige Arbeitgeberzuschüsse für Personalabbaumaßnahmen verwendet werden?
Eher ja, wenn die Arbeitgeberbeiträge „zweckgebunden“ oder „aufschiebend bedingt“ an einen arbeitgeberseitig definierten Sachverhalt des Personalabbaus gekoppelt sind, außer betriebsinterne Regelungen schließen die Verwendung grundsätzlich aus. - Kann bei der Einführung des Zeitwertkontenmodells von vornherein definiert werden, dass das Modell auch oder ggf. ausschließlich für Personalabbaumaßnahmen verwendet werden kann (Arbeitnehmer- und Arbeitgeberbeiträge)?
Ja, indem etwaige Arbeitgeberbeiträge „zweckgebunden“ oder „aufschiebend bedingt“ gezahlt werden. Vermutlich wird der Betriebsrat Bedingungen an eine Verwendung als Personalabbauinstrument knüpfen oder der Vereinbarung erst gar nicht zustimmen. Im letzteren Fall wäre beispielsweise ein Kompromiss, bei der Ausgestaltung zunächst die Verwendung für den Personalabbau zwar vorzusehen und auf weitere Konkretisierungen im Bedarfsfalle zu verweisen. Da Personalabbau grundsätzlich in der Belegschaft negativ gesehen wird, sollte bei Implementierung eines neuen Zeitwertkontenmodells durchaus im Vorfeld sorgfältig abgewogen werden, ob und wenn ja, wie hoch die Wahrscheinlichkeit sein wird, dass das Modell als Abbauinstrument eingesetzt werden wird und daran die Ausgestaltung orientiert werden. Im Bedarfsfalle wird es immer erforderlich sein, die Möglichkeiten für einen geeigneten und sozialverträglichen Personalabbau auszuloten. Ist ein Zeitwertkontenmodell vorhanden, wird dieses im Rahmen der Personalreduzierung sicherlich ebenso untersucht werden. Es bleibt damit immer die Option offen, die Erweiterung eines bestehenden Modells zu einem späteren Zeitpunkt vorzunehmen. Darüber hinaus sind individuelle Vereinbarungen mit den Mitarbeitern grundsätzlich möglich (sofern tarifliche oder betriebliche Vereinbarungen nicht entgegenstehen).
Aus personalwirtschaftlicher Sicht wäre es daher empfehlenswert, ein bestehendes Zeitwertkontenmodell für den Bedarfsfall dahingehend zu erweitern, dass die bisherigen Einbringungen sowohl arbeitgeber- als auch arbeitnehmerveranlasst im Rahmen eines Abbauprogramms verwendet werden können. Da die Mitarbeitereinbringungen den Personalabbau im Sinne eines längeren Freistellungszeitraums erleichtern, der Arbeitgeber jedoch einseitig i. d. R. nicht darüber verfügen kann, wäre erfolgversprechend, die Bereitschaft zur Verwendung der bisherigen Mitarbeitereinbringungen im Rahmen eines Personalabbaus durch eine signifikante arbeitgeberfinanzierte „Sonderzuwendung“ zu fördern. Hierzu wäre ggf. eine Zusatzvereinbarung mit dem Betriebsrat zu treffen.
Ein besonderes Augenmerk sollte in jedem Fall darauf gerichtet sein, das Zeitwertkonten-modell durch die temporäre Verwendung als Personalabbauinstrument nicht zu beschädigen, vor allem dann nicht, wenn es langfristig weiterhin als Attraktivitäts- und Personalbindungs-instrument eingesetzt werden soll.
4. Verwendung des ZWK-Modells als Personalabbauinstrument
Nachfolgend werden nun die verschiedenen Arten des Personalabbaus und deren Zielsetzung in Bezug auf den Einsatz eines Zeitwertkontenmodells betrachtet.
4.1 Temporär bedingte Personalreduzierung
Es gibt unterschiedliche Gründe, die einen temporären Personalabbau erfordern. Zum einen kann dies betrieblich bedingt sein, z. B. bei vorübergehender schlechter Auftragslage, zum anderen aber auch bei einer „zeitlich verschobenen Personalreduzierung“, d.h. der Minder-bedarf wird sich durch die natürliche Fluktuation, künftige Rentenaustritte und sonstige Personalausfälle (z. B. längerfristige Krankheiten, Elternzeiten) in naher Zukunft ausgleichen.
Im Falle einer konjunkturell bedingten Minderauslastung ist das Zeitwertkonto tendenziell weniger geeignet, da es sich um eine kurzfristige, eher ungeplante und i.d.R. durchgängige Absenkung der Auslastung handelt, die wenig Spielraum für Planungen zulässt. In diesen Fällen ist der Einsatz anderer Instrumente - wie eine vorübergehende, kollektive Arbeitszeit-reduzierung und/oder Kurzarbeit - zu prüfen, ob damit der Personalbestand bei gleichzeitiger Senkung der Personalkosten beibehalten werden kann. Natürlich können Freistellungen aus Zeitwertkonten grundsätzlich die notwendigen Personalreduzierungen unterstützen. Beispielsweise könnte eine kollektive Senkung der Arbeitszeit über eine Betriebsvereinbarung geregelt werden und Mitarbeitern mit Zeitwertkonten die freiwillige Option angeboten werden, die Entgeltkürzung über das Zeitwertkonto zu finanzieren.
Bei der Verwendung von Zeitwertkonten für temporäre Personalreduzierungen ist grundsätzlich auf die Abgrenzung zu Arbeitszeitkonten zu achten. Insbesondere dürfen Zeitwertkonten nach §7b Ziffer 2 SGB IV nicht das Ziel der flexiblen Gestaltung der werktäglichen oder wöchentlichen Arbeitszeit oder den Ausgleich betrieblicher Produktions- und Arbeitszeitzyklen verfolgen. Eine flächendeckende Nutzung für Auslastungsschwankungen widerspricht somit den Zielsetzungen des Zeitwertkontos und ggf. sogar dem Zweck der Wertguthabenvereinbarung gemäß § 7b Ziff. 2 SGB IV.
Dagegen kann das Zeitwertkonto in den Fällen der „zeitlich verschobenen Personalreduzierung“ sinnvoll, sozialverträglich und auch sehr wirtschaftlich eingesetzt werden. Das bereits angesparte Guthaben kann dabei sowohl für kurzfristige Freistellungen, wie Sabbaticals, berufliche Weiterbildung, Elternzeitverlängerung, Pflegezeiten oder Gesundheitsförderung, als auch für rentennahe Freistellungen genutzt werden.
Durch zusätzliche Anreize des Arbeitgebers können Freistellungszeiträume in Anspruch genommen und/oder verlängert und damit das freiwillige Interesse der Mitarbeiter verstärkt werden. Anreize können Zuschüsse des Arbeitgebers sein, sowohl in Form von laufenden Geldzuschüssen während der Ansparphase des Wertguthabens, Gewährung von „Zusatzboni“ im Zeitpunkt der Inanspruchnahme oder auch in Form von bezahlten arbeitgeberfinanzierten Freistellungen in Kombination mit der Verwendung des durch den Mitarbeiter finanzierten Wertguthabens. Eine weitere Möglichkeit bietet die Reduzierung des Freistellungsentgeltes auf bis zu 70% (des Durchschnittseinkommens der vorangegangenen 12 Monate) und die damit verbundene Verlängerung des Freistellungszeitraumes. Denkbar wären auch Zu-schüsse zu beruflichen Qualifizierungsmaßnahmen, um Zeiten zu überbrücken und einen späteren Einsatz mit anderen Anforderungsmerkmalen zu ermöglichen. Hierbei dürfte es sich eher um Einzelfälle handeln. Praxisbeispiele wären:
- Angebot zur Verlängerung der Freistellung eines bereits in Elternzeit befindlichen Mitarbeiters
- Vorziehen einer ohnehin vorgesehenen Gesundheitsmaßnahme (z. B. Rehaaufenthalt)
- Unterstützung bei der Freistellung für und Finanzierung von beruflichen Qualifizierungsmaßnahmen und/oder akademischer Abschlüsse
- Angebote zur Teilzeitarbeit mit Förderung des Arbeitgebers
- Modelle zur vorgezogenen rentennahen Voll- oder Teilfreistellung mit finanzieller Unterstützung des Arbeitgebers (z. B. durch einen „Schlussbonus“)
- Arbeitgeberfinanzierte Aufstockung von Wertguthaben in Kombination mit Altersteilzeit zur Freistellung während der Aktivphase der Altersteilzeit
Aufgrund eines gezielten Einsatzes des Zeitwertkontos für eine vorübergehend notwendige Personalreduzierung kann das Risiko vermieden werden, dass betriebsspezifisches und betriebswichtiges Wissen verloren geht, da die Mitarbeiter nach der überwiegend eigenfinanzierten Freistellung wieder dem Betrieb zur Verfügung stehen.
Das Zeitwertkonto kann auch unter sozialen Gesichtspunkten für einen zeitlich verschobenen Personalabbau sehr effektiv genutzt werden, indem die in diesem Zeitraum eingetretene natürliche und altersbedingte Fluktuation gesteuert wird. So gesehen wird das Personal sofort aufgrund der Freistellungsphase reduziert und bei Wiederaufnahme der aktiven Tätigkeit mit den fluktuationsbedingten Personalaustritten verrechnet.
Nicht verschwiegen werden sollte, dass der Einsatz des Zeitwertkontos im beschriebenen Kontext nur bei einem moderaten und steuerbaren zeitweisen Minderbedarf an Personal eingesetzt werden kann. Allerdings können die Maßnahmen jederzeit ergänzend im Kontext eines umfangreicheren Personalabbaus eingesetzt werden.
4.2 Kurzfristig geplante(r) Personalfreisetzung/-abbau
Nicht selten entscheiden sich Unternehmen, das eigene Personal innerhalb eines relativ kurzen Zeitraumes aus verschiedensten Gründen reduzieren zu wollen bzw. zu müssen. Dabei ist zu unterscheiden, ob eine Weiterbeschäftigungsmöglichkeit bzw. eine Aufrechterhaltung der Arbeitsverhältnisse (ggf. ohne Arbeitsleistung) für einen gewissen Zeitraum weiterhin gegeben ist oder eine sehr kurzfristige, vollständige Freisetzung realisiert werden muss.
4.2.1 Sofortige Personalfreisetzung
Ist keine Weiterbeschäftigungsmöglichkeit gegeben (z. B. bei Stilllegung eines Betriebes), so muss der Einsatz folgender klassischer Instrumente zur Begleitung von Restrukturierungsmaßnahmen (i. d. R. im Rahmen eines Sozialplans) überprüft werden:
- Abfindungsvereinbarungen:
Hierbei ist zu unterscheiden, ob der Mitarbeiter eine neue Beschäftigung unmittelbar nach Austritt antreten kann oder eine Arbeitslosigkeit droht. Im Falle einer drohenden Arbeitslosigkeit sollten die Kündigungsfristen – trotz fehlender Weiterbeschäftigungsmöglichkeit - eingehalten werden, damit der Mitarbeiter keine Anrechnungen der gewährten Abfindung auf das Arbeitslosengeld hinnehmen muss. In diesem Zusammenhang könnte ein vorhandenes Zeitwertkonto sehr hilfreich sein, um bei Nichtbeschäftigungsmöglichkeit die Kündigungsfrist zu überbrücken. Hierbei sollte beachtet werden, dass eine Absenkung des Freistellungsentgeltes zur Verlängerung der Freistellungsdauer ein niedrigeres Arbeitslosengeld zur Folge hätte. Arbeitgeberzuschüsse wären denkbar, um die Nachteile abzufedern, zumal die Zuschussgewährung günstiger wäre, als vollständig finanzierte Arbeitgeberfreistellungen. - Transfergesellschaft sofern eine Betriebsänderung gemäß § 111 BetrVG vorliegt:
Ob eine Übertragung von bestehenden Zeitwertkonten im Rahmen einer Transfergesellschaft möglich ist (z. B. für Qualifizierungsmaßnahmen) müsste einer separaten Prüfung unterzogen werden.
Auch mit Hilfe der beschriebenen Restrukturierungsinstrumente, sind Personalreduzierungen eines Arbeitgebers immer verbunden mit langwierigen Gesprächen/Beratungen, hohen wirtschaftlichen Belastungen und sozialverträglichen Vereinbarungen mit Mitarbeitern/ und ggf. Betriebsrat.
Daher ist zu empfehlen, auch im Kontext der Notwendigkeit einer umfassenden Personalreduzierung zu überprüfen, ob andere, sozialverträglichere Möglichkeiten angeboten werden können. In diesem Zusammenhang wäre die Implementierung oder Erweiterung von Zeitwertkontenmodellen – wie unter Punkt 3 ausgeführt – eine weitere Alternative für den Personalabbau. Dies setzt allerdings i.d.R. eine Aufrechterhaltung der Arbeitsverhältnisse voraus. Insofern wäre unternehmensseitig zu definieren, inwieweit Freistellungen aus Wertguthaben von Zeitwertkonten dann sofort oder eben zeitversetzt den Personalstand reduzieren.
4.2.2 Zeitlich versetzte Personalfreisetzung
Sind sowohl die Rahmenbedingungen für die Aufrechterhaltung von Arbeitsverhältnissen im Kontext des Personalabbaus gegeben, als auch die rechtlichen und betrieblichen Vorausset-zungen für den Einsatz eines Zeitwertkontos geschaffen, kann anstelle der Auszahlung einer Abfindung alternativ eine Einbringung in das Zeitwertkonto gestaltet werden. In diesem Zusammenhang möchten die Autoren auf den AGZWK-Newsletterbeitrag des 1. Quartals 2017 „Abfindungen bei Ausscheiden aus dem Arbeitsverhältnis und Zeitwertkonten“[8] verweisen, der die detaillierte Vorgehensweise beschreibt. Von besonderer Bedeutung ist, dass eine Abfindungszahlung nicht als sozialversicherungsrechtliches Arbeitsentgelt eingestuft wird. Dennoch darf eine freiwillige zusätzliche Leistung des Arbeitgebers in ein Zeitwertkonto ein-schließlich der korrespondierenden Arbeitgebersozialversicherungsbeiträge eingebracht werden. Allerdings verlangt die Wertguthaben-Definition, dass (1) Arbeitsentgelt in das Wertguthaben eingebracht wird und (2) das aus dem Wertguthaben fällige Arbeitsentgelt mit einer Arbeitsleistung erzielt wird (vgl. § 7 b SGB IV). Damit stellt sich die Frage, ob es allein durch Arbeitgeberzuschüsse finanzierte Zeitwertkonten überhaupt geben kann. Es erscheint zwingend erforderlich, dass diese freiwillige zusätzliche Leistung des Arbeitgebers sich als Honorierung für die bisherige Arbeitsleistung qualifizieren und nicht als Ersatz für künftig entgangene Einnahmen deklarieren lässt. Aus Praxiserfahrungen der Autoren ist zumindest ein gewisser Anteil des Wertguthabens durch den Arbeitnehmer einzubringen. Eine reine Arbeitgeberfinanzierung wird von Seiten der Sozialversicherungsträger i.d.R. abgelehnt. Daher empfehlen die Autoren, vorab eine Auskunft des zuständigen Sozialversicherungsträgers einzuholen.
Allerdings ist – so auch Peiter/ Westphal – ein weiterer rechtlicher „Fallstrick“ zu berücksichtigen. Die Gestaltung der Freistellungsvereinbarung und das Ausscheiden aus dem Unternehmen dürfen zu keiner Verletzung des Gesetzes über Teilzeitarbeit und befristete Arbeitsverträge (TzBfG) führen. Insofern ist auf die Gestaltung der vertraglichen Regelungen ein besonderes Augenmerk zu richten, damit es nicht zu einer unwirksamen Befristung eines ehemals unbefristeten Arbeitsverhältnisses kommt. Im Falle der Freistellung bis zum Ruhestand ist das Risiko nicht gegeben[9].
Wird das Arbeitsverhältnis dennoch zeitnah beendet und findet eine Übertragung des Wert-guthabens auf die Deutsche Rentenversicherung Bund (DRVB) statt, wird von Seiten Peiter/ Westphal empfohlen, eine Lohnsteuer-Anrufungsauskunft beim Betriebsstätten-Finanzamt des Arbeitgebers und ggfs. eine zusätzliche Auskunft des Wohnsitzfinanzamtes des betroffenen Mitarbeiters einzuholen. Aus personalwirtschaftlicher Sicht wäre die Einholung dieser Auskünfte durchaus zu befürworten, weil diese Variante eine interessante Möglichkeit für rentennahe Mitarbeiter darstellt, sofern nur geringe Zeiträume zur abschlagsfreien Rente für besonders langjährige Versicherte fehlen. So könnte von älteren Mitarbeitern nach Ausscheiden aus dem Unternehmen – sofern keine neue Beschäftigung gefunden wird – maximal für zwei Jahre Arbeitslosengeld bezogen werden. Bei einer sich anschließenden, mindestens zweijährigen Freistellung über die DRVB würden die Zeiten der Arbeitslosigkeit bei der Rente für besonders langjährig Versicherte wieder vollständige Berücksichtigung finden und damit eine vorzeitige abschlagsfreie Rente erreicht werden können.
Für das Unternehmen hat – unabhängig von der Höhe des dafür erforderlichen Personalkostenbudgets – ein zeitnahes Ausscheiden immer den Vorteil einer sofortigen Personalstandsreduzierung, so dass die hier beschriebene Variante unter Umständen die geeignetere Lösung zum kurzfristigen Personalabbau wäre.
Darüber hinaus können im Rahmen eines kurzfristigen Personalabbaus auch die klassischen Frühverrentungsmodelle für rentennahe Mitarbeiter zur Anwendung kommen, wenn bereits entsprechende Einbringungen im Wertguthaben vorhanden sind. Hierbei können Freistellungen aus dem Zeitwertkonto, Altersteilzeit und ggf. Einbringung von Arbeitgeberbeiträgen kombiniert und somit attraktive, sozialverträgliche Übergänge in die Rente gestaltet werden. Aus juristischer und Sicht der Sozialversicherungsträger ist eine Kombination von arbeitgeberfinanzierten Zeitwertguthaben mit Altersteilzeit dann unkritisch, sofern auch der Mitarbeiter einen „signifikanten“ Anteil des Zeitwertguthabens selbst finanziert. Ein rein arbeitgeberfinanziertes Zeitwertguthaben dürfte in Kombination mit der Altersteilzeit nicht akzeptiert werden.
4.3 Längerfristig geplante(r) Personalfreisetzung/-abbau
Hierunter versteht man eine Personalreduzierung, die über einen längeren Zeitraum (> 1 Jahr) geplant wird bzw. die zu einem späteren Zeitpunkt greifen soll. Personaleinsatz- und Nachfolgeplanungen sind hierfür hilfreiche Instrumente, um eine effiziente und gezielte Abbaustrategie entwickeln zu können.
Häufig werden längerfristige Personalabbaumaßnahmen vorgesehen, um die Altersstruktur in einem Unternehmen zu beeinflussen bzw. zu gestalten. Hierbei kann das Zeitwertkonto äußerst effektiv und vorteilhaft für alle Beteiligten eingesetzt werden.
Darüber hinaus sind längerfristig geplante Personalabbaumaßnahmen im Regelfall kostengünstiger als kurzfristig geplante Reduzierungen. Ein weiterer Vorteil ist zudem die weitaus größere Beeinflussbarkeit und Steuerung der Personalaustritte durch das Unternehmen.
Nachfolgend sind Einsatzmöglichkeiten eines Zeitwertkontos – bei entsprechend langfristig und in ausreichender Höhe angespartem Wertguthaben – im Hinblick auf die Gestaltung der Altersstruktur im Unternehmen exemplarisch aufgezeigt. Dabei eignen sich die beschriebenen Einsatzmöglichkeiten a) bis c) für längerfristige Planungshorizonte, können jedoch auch im kurzfristigen Bereich Anwendung finden.
a) Überbrückung bis zur vorgezogenen Rente/Regelaltersrente
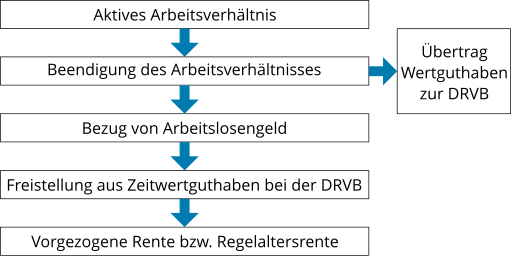
Vorteile:
- Möglichkeit einer zielgerichteten Steuerung des Ausstiegs
- höhere Anrechnungszeiten bei der Rente für besonders langjährig Versicherte
b) Flexible Gestaltung des Übergangs in den Ruhestand
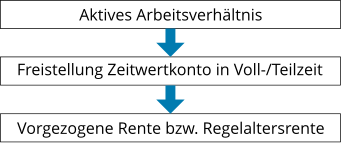
Vorteile:
- Möglichkeit der langfristigen Nachfolgeplanung
- Gestaltung der Einarbeitung durch Teilfreistellung bzw. Kombinationen aus Voll- und Teilfreistellung (z. B. Jobsharing-Modelle mit schrittweiser Erhöhung der Freistellung des älteren Mitarbeiters)
c) Kombination eines Zeitwertkontos mit Altersteilzeit[10]
Variante c1) Kombination mit Teilzeitmodell der Altersteilzeit:
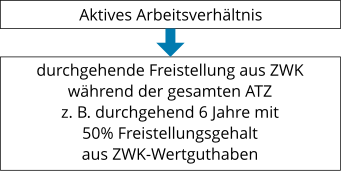
Variante c2) Kombination mit Blockmodell der Altersteilzeit[11]
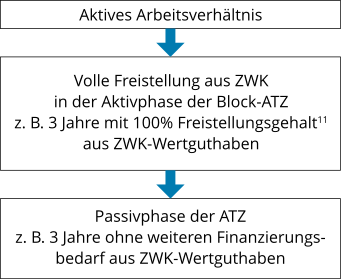
Vorteile:
- Instrument zur Überbrückung sehr langer Freistellungszeiträume
- Altersteilzeit hat hohe Akzeptanz in der Belegschaft
Nachteil:
- Teure Lösung aufgrund der Aufstockungsbeträge für die Altersteilzeit
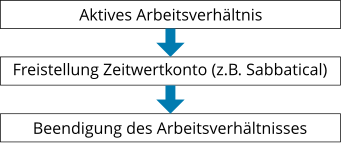
d) Überbrückungszeitraum bis zur Beendigung des Arbeitsverhältnisses (für Jobsuche)
Vorteile:
- Sozialverträgliche Trennung (z. B. von Minderleistern, bei punktuellem Personalabbau)
- Möglichkeit für den (ehemaligen) Mitarbeiter, eine neue Beschäftigung während der Freistellung zu finden.
Bei den o.g. Einsatzmöglichkeiten könnten Eigenleistungen der Mitarbeiter und Förderungen durch den Arbeitgeber (z.B. „Schlussbonus“ bei vorzeitiger Inanspruchnahme) verlängerte Freistellungsmöglichkeiten bieten und damit passende Lösungen für Personaleinsatz und Nachfolge gestaltet werden.
5. Vor- und Nachteile von ZWK-Modellen bei Verwendung
zum Personalabbau
Die Ausführungen haben gezeigt, dass in Ergänzung zu den bisher überwiegend verwendeten Personalabbauinstrumenten auch ein Zeitwertkonto genutzt und erfolgreich in „Szene“ gesetzt werden kann. Dies gilt umso mehr, je höher eine arbeitgeberfinanzierte, zweckgebundene Förderung erfolgt.
Mit Hilfe eines Zeitwertkontos kann sich der Arbeitgeber in Abhängigkeit von der Höhe seiner Förderung Spielräume bei der Gestaltung der Dauer der Freistellungen verschaffen, jedoch sind auch einige Besonderheiten zu beachten.
Im Folgenden werden die Vor- und Nachteile der Verwendung eines Zeitwertkontos zum Personalabbau für Unternehmen und Mitarbeiter in einer zusammengefassten Kurzdarstellung aufgezeigt[12].
Unternehmen:
|
Vorteile |
Nachteile |
|
Vorteilhafte Kosten-Nutzen-Relation (bei vorhandenem Zeitwertkonto) |
Finanzielle Förderung erfordert ausreichendes Budget |
|
Kurzfristige Umsetzung, sofern Zeitwertkonto vorhanden |
Zeitwertkonto nicht bei 100% der Mitarbeiter und zudem in ausreichender Höhe vorhanden |
|
Sozialverträglichkeit |
Einbringungen unterliegen der Sozialversicherungslast; Abfindungen nicht einbringbar |
|
Keine „negative“ Außenwirkung |
Ggf. Anspruch auf Leistungen auch in der Freistellungsphase (z. B. Urlaub, Einmalzahlungen) |
|
Bilanzneutral |
Mitarbeitereinbringungen ggf. nicht ohne Zustimmung des Mitarbeiters verwendbar |
|
Eignung für langfristigen Personalabbau zur Gestaltung der Altersstruktur |
Keine Eignung für kurzfristige, umfassende Personalreduzierungen, da individuelle Zustimmung erforderlich |
|
Eignung für Überbrückung von Minderbedarf („verschobener“ Personalabbau) |
Risiko des „Imageverlustes“ durch „Zweckentfremdung“ eines vorhandenen Zeitwertkontenmodells |
|
Gestaltung der Freistellungszeiträume |
Begrenzter Zeitraum der Freistellung |
|
Möglichkeit zum Wissenstransfer durch Freistellungsgestaltung |
Mitarbeiter im Headcount vorhanden
|
Mitarbeiter:
|
Vorteile |
Nachteile |
|
Beschäftigungsverhältnis bleibt (in der Regel) bestehen |
Nicht für alle Mitarbeiter nutzbar/sinnvoll |
|
Vorteile des sozialversicherungspflichtigen Beschäftigungsverhältnisses bleiben bestehen (Arbeitgeber leistet weiterhin die Sozialversicherungsbeiträge) |
Geringeres Freistellungsgehalt bei Absenkung auf bis zu 70%; geringere Basis für evtl. anschließendes Arbeitslosengeld |
|
Anpassung der Freistellungszeiträume auf persönliche Bedürfnisse |
Begrenzter Zeitraum der Freistellung |
|
Gleitender Übergang in den Ruhestand |
|
|
Überbrückung, um neue Beschäftigung zu finden |
|
6. Schlussfolgerungen / Empfehlungen
In erster Linie sollte die grundsätzliche Ausrichtung und Zielsetzung eines Zeitwertkontenmodells – nämlich die Gestaltung und Flexibilisierung der Lebensarbeitszeit – erhalten bleiben. Zeitwertkonten haben sich als Instrument der Personalbindung und Rekrutierung etabliert und tragen in den Unternehmen zur Steigerung der Arbeitgeberattraktivität und Mitarbeiterzufriedenheit bei. Diese Positionierung sollte auf keinen Fall gefährdet werden.
Daher ist aus personalwirtschaftlicher Sicht die Verwendung von Zeitwertkonten als „reines“ Abbauinstrument kritisch zu sehen. Dennoch können Zeitwertkonten dabei helfen, einen ggf. erforderlichen Personalabbau für beide Seiten besser zu gestalten. Personalabbau entspricht nicht der Zweckbindung, wie sie insbesondere in § 7b und § 7c SGB IV definiert ist, und dem eigentlichen „Esprit“ der Zeitwertkonten. Es ist daher zwingend darauf zu achten, dass bestehende Zeitwertkontenmodelle durch die Nutzung als Personalabbauinstrument nicht zweckentfremdet und somit „beschädigt“ werden. Dies wiegt umso schwerer, wenn Zeitwertkonten nach der Personalabbaumaßnahme weiterhin als Personalbindungsinstrument und zur Verbesserung der Attraktivität des Arbeitgebers fungieren sollen.
Im Rahmen der Bewertung der verschiedenen Personalabbauvarianten kann ein Zeitwert-konto teilweise zur temporär bedingten Personalreduzierung und vor allem zu längerfristigen Personalabbaumaßnahmen verwendet werden, da es dann insbes. bei finanzieller Förderung durch den Arbeitgeber nicht offensichtlich als Abbauinstrument in Erscheinung treten muss. Ganz im Gegenteil werden Arbeitgeberförderungen eher als ein positiver Benefit gewertet und nicht zwingend mit dem Arbeitgeberziel des (vorzeitigen) Personalabbaus verknüpft.
Wird ein Zeitwertkonto zur Flankierung einer kurzfristigen, umfassenden Restrukturierung eingesetzt, ist dies mit dem Vorteil der Sozialverträglichkeit, vor allem für die rentennahen Mitarbeiter, verbunden. Dennoch ist immer eine signifikante Dotierung des Arbeitgeberzuschusses bzw. der Arbeitgeberförderung (die entsprechend rechtlich, vor allem im Hinblick auf die Sozialversicherung und das Steuerrecht, zulässig sein muss) erforderlich, um den zum Teil begrenzten rechtlichen Rahmen der Zeitwertkonten für Personalabbaumaßnahmen ausschöpfen zu können. Des Weiteren ist eine arbeitgeberseitige Verwendung von Mitarbeitereinbringungen im Zusammenhang mit Personalabbaumaßnahmen problematisch zu sehen (sofern überhaupt machbar). Nach Meinung der Autoren muss aus personalwirtschaftlicher Sicht – wie bereits mehrfach erwähnt - zwingend eine Prüfung dahingehend erfolgen, ob nicht durch den Einsatz der Zeitwertkonten für den Personalabbau deren Nutzung und Akzeptanz als Rekrutierungs- und Bindungsinstrument langfristig und nachhaltig eingeschränkt wird.
Würde ein Zeitwertkonto explizit für den Personalabbau eingerichtet werden, muss nochmals auf die Notwendigkeit einer rechtlichen Machbarkeitsprüfung, insbesondere bei ausschließlich arbeitgeberfinanziertem Wertguthaben, verwiesen werden.
Eine detaillierte Budgetbetrachtung und eine umfassende rechtliche Prüfung durch das Unternehmen ist im Vergleich zu anderen Instrumenten dennoch unerlässlich, auch wenn Zeitwertkonten im Vergleich zu Altersteilzeit- und Vorruhestandsmodellen im Rahmen klassischer Freiwilligenprogramme eine höhere Budgeteffizienz und Sozialverträglichkeit sicherstellen können. Der Beitrag zeigt, dass klassische Zeitwertkonten-Modelle ohne explizite Anpassungen der betrieblichen Regelungen, umfassende Arbeitgeberzuschüsse und Strapazieren des gesetzlichen Rahmens nicht als Personalabbauinstrument eingesetzt werden können. Des Weiteren müssen besonders die im Beitrag beschriebenen sozialversicherungs-, steuer- und arbeitsrechtlichen Fallstricke der Umsetzung von Zeitwertkonten im Zusammenhang mit Restrukturierungen beachtet werden[13].
In der Gesamtbetrachtung kann aus personalwirtschaftlicher Sicht unter Abwägung aller vor- und nachteiligen Aspekte zusammengefasst werden, dass ein Zeitwertkonto dem Grunde nach eher nicht als klassisches Personalabbauinstrument geeignet ist, sehr wohl aber flankierend sinnvoll eingesetzt werden kann.
Literatur/ Quellen:
- Das Wirtschaftslexikon 2016: http://www.daswirtschaftslexikon.com/d/personalabbau_freisetzung/personalabbau_freisetzung.htm; 23.03.2018.
- Peiter/ Westphal (Juni 2017): „Abfindungen bei Ausscheiden aus dem Arbeitsverhältnis und Zeitwertkonten“ in AGZWK Newsletter Q1/2017, S. 5-11.
- Reinhard (2017): Statt Abfindung: Einsatz von Langzeitkonten in der Restrukturierung? https://www.arbeitsrecht-weltweit.de/2017/01/11/; 23.03.2018
- Rundschreiben der Spitzenorganisationen der Sozialversicherung vom 31.03.2009.
- Sozialversicherungsrundschreiben zur ATZ vom 02.11.2010; Ziff. 2.5.3 und 2.5.6
- Willis Towers Watson (WTW) 2016: „Mitarbeiter kurzfristig gehen lassen müssen – Klassische Instrumente und neue Alternative am Markt“, Ergebnisse der Studie 2016
- Willis Towers Watson (September 2016): „Altersteilzeit-Abfindung-Zeitwertkonto“ in Benefits! Das bAV-Fachmagazin von Willis Towers Watson, Ausgabe 2, September 2016, S. 17-19 (Willis Towers Watson Newsletters - Europe/benefits-fachmagazin/2016/09/Altersteilzeit-Abfindung-Zeitwertkonto).
[1] Willis Towers Watson (WTW 2016; „Mitarbeiter kurzfristig gehen lassen müssen – Klassische Instrumente und neue Alternative am Markt“, Ergebnisse der Studie 2016; Abb.1 , S. 4
[2] Willis Towers Watson (WTW 2016; „Mitarbeiter kurzfristig gehen lassen müssen – Klassische Instrumente und neue Alternative am Markt“, Ergebnisse der Studie 2016; Abb. 5 , S. 6
[3] Willis Towers Watson (WTW 2016; „Mitarbeiter kurzfristig gehen lassen müssen – Klassische Instrumente und neue Alternative am Markt“, Ergebnisse der Studie 2016; Abb. 5 , S. 6
[4] http://www.daswirtschaftslexikon.com/d/personalabbau_freisetzung/personalabbau_freisetzung.htm; Kap. III, 3., Abb. 1
[5] http://www.daswirtschaftslexikon.com/d/personalabbau_freisetzung/personalabbau_freisetzung.htm; Kap. I
[6] Rundschreiben der Spitzenorganisationen der Sozialversicherungsträger von 31.03.2009, S. 23, Ziff. 4.1
[7] Willis Towers Watson (WTW 2016; „Mitarbeiter kurzfristig gehen lassen müssen – Klassische Instrumente und neue Alternative am Markt“, Ergebnisse der Studie 2016; Abb. 7 , S. 7
[8] AGZWK-Newsletter Q1/2017: Beitrag von Dr. Andreas Peiter und Stefan Westphal „Abfindungen bei Ausscheiden aus dem Arbeitsverhältnis und Zeitwertkonten“
[9] Reinhard (2017): Statt Abfindung: Einsatz von Langzeitkonten in der Restrukturierung? https://www.arbeitsrecht-weltweit.de/2017/01/11/; 23.03.2018
[10] Sozialversicherungsrundschreiben zur ATZ vom 02.11.2010; Ziff. 2.5.3 und 2.5.6
[11] Aktivphase“: 3 Jahre mit 100% aus ZWK-Wertguthaben, d.h. davon 50% Freistellungsgehalt und 50 % Aufbau des Wertguthabens für die Passivphase der Altersteilzeit
[12] Auszüge aus „Willis Towers Watson Newsletters - Europe/benefits-fachmagazin/2016/09/Altersteilzeit-Abfindung-Zeitwertkonto“
[13] Reinhard (2017): Statt Abfindung: Einsatz von Langzeitkonten in der Restrukturierung? https://www.arbeitsrecht-weltweit.de/2017/01/11/; 23.03.2018
Monika Traunspurger-Bache, Antonie Walz
Sie erreichen die Autorin per E-Mail: info@zeitwertkonten.org