
Szenario
Reduzierte Garantien - auch bei Zeitwertkonten kein Tabu mehr
Zeitwertkonten haben im Vergleich zu anderen Vorsorgethemen wie beispielsweise der betrieblichen Altersvorsorge noch eine sehr junge Vergangenheit. Die Kapitalanlagen von Zeitwertkonten genossen in den Jahren bis 2009 eine sehr flexible Auslegung. Diese Flexibilität ermöglichte es den Arbeitgebern, Modelle zu entwickeln, die auf die individuellen Erfahrungen und Anforderungen ihrer Mitarbeiter maßgeschneidert waren. Gerade bei der Gestaltung reiner Lebensarbeitszeitkonten, in denen nur der Vorruhestand zu einer planmäßigen Verwendung der Guthaben führt und somit zum Teil sehr lange Anlagehorizonte ermöglicht, bestand ein besonders hohes Maß an Flexibilität. So bestand bei der Einführung eines Zeitwertkontos die unternehmerische Herausforderung darin, ein ausgewogenes Konzept zu erarbeiten, welches die kreativen Produktkonzepte in Einklang mit der Mehrheit der Interessen der Belegschaft brachte. Auf Seiten der Produktgeber führte diese Situation zu einem aktiven Wettbewerb um Produktinnovationen.
Mit der glücklicherweise zunehmenden Bedeutung und Verbreitung der Zeitwertkonten, erhöhte sich die Aufmerksamkeit der regulatorischen Institutionen und führte zu einer Überarbeitung der rechtlichen Grundlagen zum 01.01.2009. Auch die Möglichkeiten bei der Gestaltung der Kapitalanlage wurden novelliert und so ist neben den Anforderungen des Unternehmens und der Belegschaft, nunmehr auch Interessenlage der regulatorischen Institutionen zu berücksichtigen. Da die Einbindung dieser dritten Partei nicht bei jeder individuellen Neugestaltung eines Zeitwertkontos möglich ist, wurde der Handlungsspielraum bei der Modellierung der Kapitalanlage entsprechend mit fixen Leitplanken versehen. Ein wesentliches neues zu berücksichtigendes Element ist dabei der „Beitragserhalt zum Zeitpunkt der „planmäßigen Inanspruchnahme“.
In frühreren Publikationen des Fachkreises wurden die Veränderungen und sich daraus ergebenden Konsequenzen bereits detailliert diskutiert. Im Folgenden möchten wir ein „Was wäre wenn“-Szenario darstellen. Was wäre, wenn die Beitragsgarantie nicht zu 100% festgeschrieben wäre, sondern lediglich zu 80% für den Zeitpunkt der planmäßigen Inanspruchnahme. Welche Auswirkungen hätten die regulatorisch bedingten 20% Differenz im Garantieniveau auf das Rendite-Risiko-Profil der möglichen Anlagemodelle?
„Was wäre wenn“-Szenario
Im Folgenden werden Beispielrechnungen dargestellt, die zum einen den Verlauf einer marktüblichen Wertsicherungsstrategie darstellen, zum anderen den Effekt möglicher Teilgarantien auf Werterhalt und Renditechancen vergleichen. Ziel der marktüblichen Wertsicherungsstrategie ist es, Kapitalerhalt und Renditechancen innerhalb der Anlage miteinander in Einklang zu bringen. Dabei erfolgen die börsentäglichen Allokationen als Ergebnis einer in Form eines Puffers bestehenden Überdeckung. Für eine aktienorientierte Allokation ist ein positiver Puffer nötig, der
- Sich zum einen aus der bereits erfahrenen Wertentwicklung und daraus resultierenden Überdeckung ergibt,
- zum anderen aus der Diskontierung mit positiven Diskontierungszinsen resultiert.
Die folgende Abbildung vergleicht die Diskontierungskurve von Bundeswertpapieren aus 2009 mit der aktuellen Bundkurve (März 2021). War 2009 noch mit dem aus der Diskontierung resultierenden positiven Puffer eine offensive Allokation möglich, lassen sich unter Beibehalt der 100% Garantiezusage aktuell erst ab Laufzeiten von >20 Jahren kleine Aktienbestände aufbauen. Entsprechend ist unter Berücksichtigung des aktuellen Zinsniveaus perspektivisch nur mit sehr geringen Allokationen in offensive Wertpapiere zu rechnen.
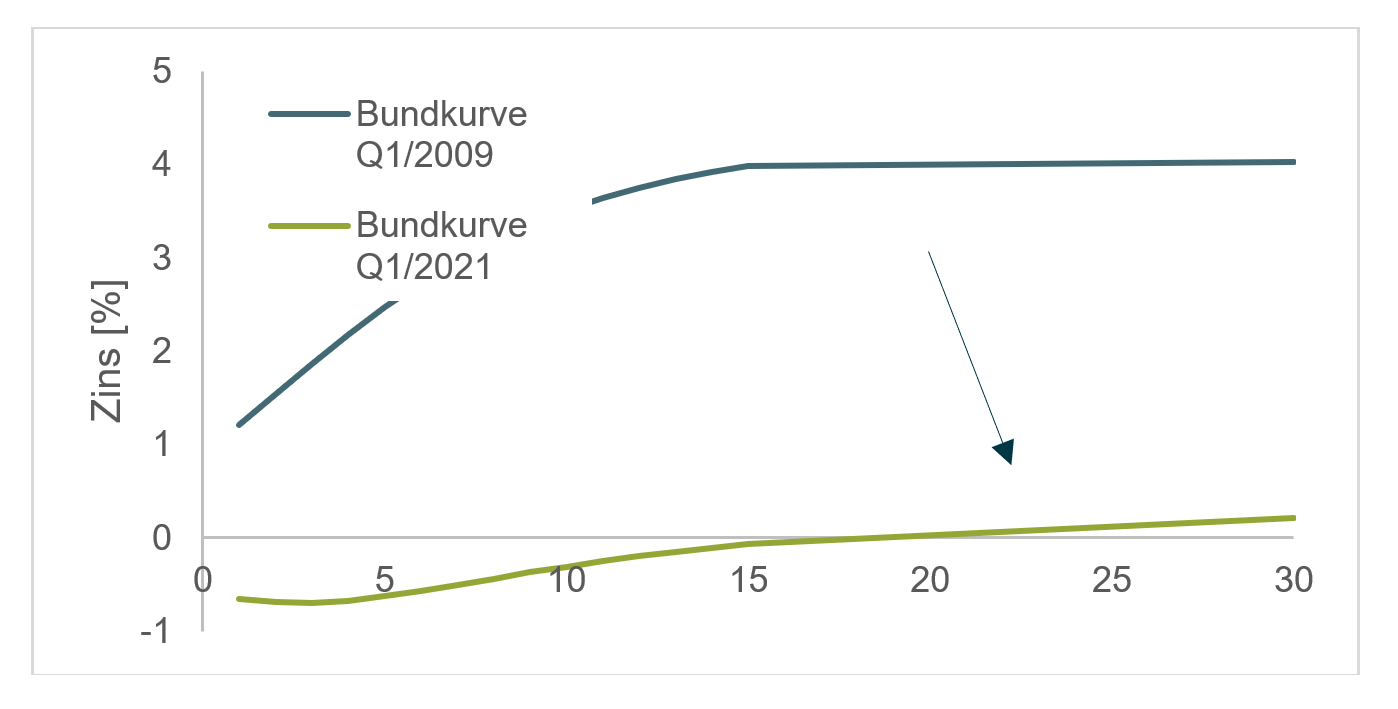
Bundkurve Datum: 02.02.2009/ 08.03.2021 Quelle:FactSet
Übersetzt man die Diskontierungskurven in den Puffer, der Verträgen bei einem hypothetischen Vertragsstart in 2009 (2021) zur Verfügung gestanden hätte, lassen sich in Abhängigkeit vom jeweiligen Garantieniveau folgende Startallokationen (Aktienquote) ableiten.
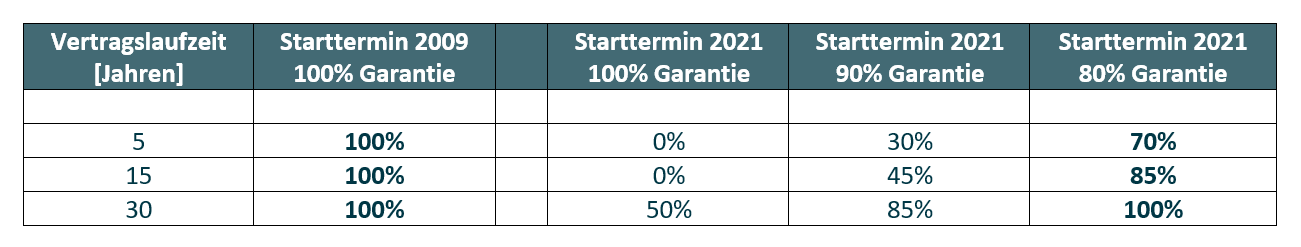
Während Verträge 2009 über alle Vertragslaufzeiten mit der maximal möglichen Aktienquote starten konnten, lässt die Diskontierungskurve für 2021 startende Verträge unter Beibehalten der 100% Garantie nur noch für lange Vertragslaufzeiten eine Investitionsquote von 50% zu. Folglich war den Altverträgen aufgrund der historischen Aktienmarktentwicklung und der gegebenen Partizipation der Aufbau von Überdeckungspolstern möglich. Verträge mit dieser Entwicklung können auch im heutigen Zinsumfeld aufgrund der Polster weiterhin offensiv allokiert werden. Vergleichbare Ertragschancen lassen sich bei dem aktuellen Zinsniveau nur unter der Maßgabe von Teilgarantien ermöglichen.
Historische Rückrechnung und Monte-Carlo-Simulation
In den folgenden beiden Betrachtungen wird der Verlauf der oben dargestellten Wertsicherungsstrategie anhand einer historischen Rückrechnung sowie einer Monte-Carlo-Simulation verglichen.
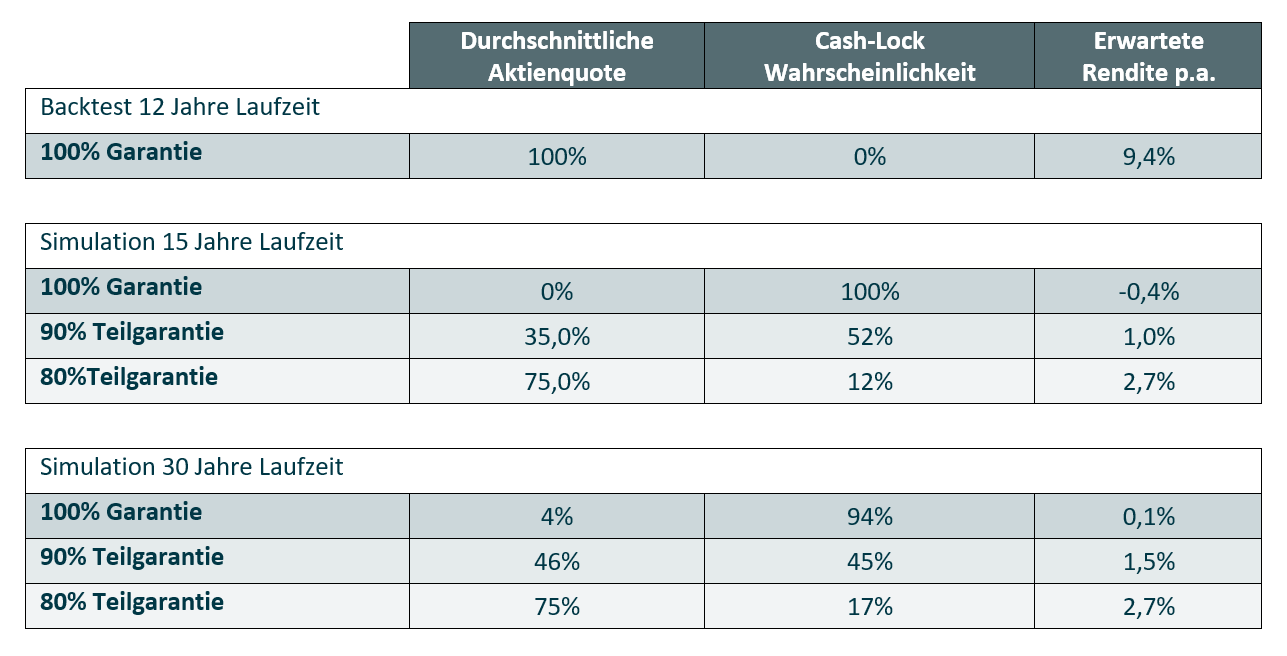
Zum einen wird die Wertentwicklung eines Beispielkunden analysiert, der sein Wertkonto mit einer Beitragsgarantie von 100% seit dem 01.01.2009 über eine Laufzeit von 12 Jahren mittels monatlicher Einzahlungen in Höhe von 100 EUR besparte. Zum anderen erfolgt eine Analyse mittels Monte-Carlo-Simulation, in welcher der gleiche Kunde unter den aktuellen Marktbedingungen und verschiedenen Garantieniveaus mittels monatlicher Einzahlungen in Höhe von 100 EUR über eine Laufzeit von 15 bzw. 30 Jahren spart. Unsere Berechnungen beruhen auf einer historischen Aktienrendite (2009-2020) von 9,5% p.a. Zusätzlich folgt die Diskontierung der Entwicklung der Bundkurve von 2009 bis 2020.
Über eine Marktsimulation anhand von Ertragserwartungen (Aktien 4% p.a., Renten 0,5% p.a., Geldmarkt -0,4% p.a.) und Annahmen über die Volatilität (langfristiger historischer Durchschnitt) wird die Strategie über eine Monte-Carlo-Simulation mit 10.000 Läufen in die Zukunft modelliert. Dabei wird das aktuelle Zinsumfeld beibehalten.
In der Tabelle werden für Backtest und Monte-Carlo Simulation die durchschnittliche Aktienquote, die Cash-Lock Wahrscheinlichkeit und die daraus ableitbare erwartete Rendite p.a. miteinander verglichen. Bei Eintritt eines Cash-Locks hat der „return-seeking“ Teil der Kapitalanlage marktbedingt stark an Wert verloren, der Asset Manager muss die Anlage verbleibender Mittel darauf ausrichten, gegebene Garantien erfüllen zu können. Im Ergebnis entspricht die Kapitalanlage zu 100% einer risikofreien Anlage. Ein „Zurück“ in die ursprüngliche Allokation mit dem Ziel, von einer Erholung der Kurse zu profitieren, ist praktisch ausgeschlossen. Ein neuer Puffer lässt sich allein sequenziell und über neue Beiträge aufbauen.
Alle Werte ergeben sich nach Ablauf der Ansparphase bzw. als Schnitt über die komplette Vertragslaufzeit und über die 10.000 Marktsimulationen.
Fazit
Im Jahr 2009 hätte eine abgesenkte Beitragsgarantie keine wahrnehmbaren Auswirkungen auf die Gestaltungsmöglichkeiten der Kapitalanlage. Aufgrund der auskömmlichen Höhe des risikolosen Zinses wären offensive Aktienquoten sowohl im Kontext eines 80%igen, als auch bei 100% Garantieniveau möglich gewesen. Die positive Aktienentwicklung und der daraus resultierende „Puffer“ hätten ein fallendes Zinsniveau kompensieren können.
Mit dem aktuell anhaltenden Niedrigzinsniveau und steigendem regulatorischen Druck ist eine aktienorientierte Allokation innerhalb einer Wertsicherungsstrategie nur noch äußerst eingeschränkt möglich. Wird zudem an der 100%igen Beitragsgarantie festgehalten, sind die Ertragserwartungen selbst bei langlaufenden Verträgen so gering, dass die langfristig zu erwartende Teuerungsrate im Euro-Raum diese um ein Vielfaches übersteigen droht. Zwar wird das Verlustrisiko durch Aktienmarktschwankungen mit hohen Garantien verringert, jedoch kann in der Folge nur noch sehr begrenzt am Aktienmarkt partizipiert werden. Insbesondere ist bei Laufzeiten von weniger als 15 Jahren unter dem aktuellen Zinsniveau eine Risikoanlage aktuell nicht mit einer 100%igen Beitragsgarantie zu vereinbaren. Die Monte-Carlo Simulation legt nahe, ein entsprechendes Wertsicherungskonzept mit einer Teilgarantie zu kombinieren. Würde man unter aktuellem Zinsniveau ähnliche Partizipationsquoten wie in Vertragsverläufen ab dem Jahr 2009 anstreben, wäre abhängig des sich realisierenden Kapitalmarktes ein Teilgarantieniveau von 80% nötig.
Michael Schilling
Sie erreichen den Autoren per E-Mail: info@zeitwertkonten.org