
Kapitalmarkt
LV-Produkte und hybride Kapitalanlagestrategien im Niedrigzinsumfeld
Am 06. Juli 2016, knapp zwei Wochen nach dem historischen Brexit-Votum der britischen Bevölkerung, erreichten die Renditen 10-jähriger Bundesanleihen mit -0,24 % ihren bisherigen absoluten Tiefststand. Dabei markierte dieser Zeitpunkt lediglich das vorläufige Ende einer Entwicklung, welche vor mittlerweile fast 10 Jahren begann. Das Platzen der Immobilienblase in den USA, die durch den massenhaften Ausfall von Subprime-Krediten gekennzeichnet war und in der Insolvenz der amerikanischen Investmentbank Lehman Brothers gipfelte, resultierte in einer globalen Rezession und veranlasste die EZB zu massiven Leitzinssenkungen, um die drohende Konjunkturdelle abzudämpfen. Der Grundstein für die bis heute anhaltende Phase historisch niedriger Zinsen war gelegt.
Beginn der europäischen Staatsschuldenkrise
In der Folge offenbarte sich durch die eintretende Rezession die marode Haushaltslage einiger Euro-Staaten. So korrigierte die neu gewählte griechische Regierung im Oktober 2009 bereits nach wenigen Tagen das Haushaltsdefizit von 3,7 % auf 12,7 % nach oben. Infolgedessen schnellten die Renditen griechischer Staatsanleihen in die Höhe, während „sichere Häfen“ wie Deutschland Kursgewinne verzeichneten. Verstärkt wurde der Effekt zunächst durch das „Securities Markets Programme“, in dessen Rahmen die EZB zwischen Mai 2010 und Januar 2012 für circa 200 Mrd. EUR Anleihen am Sekundärmarkt erwarb.
Expansive Geldpolitik der EZB
Später wurde die Ankündigung Mario Draghis, im Rahmen des EZB-Mandats alles Erforderliche zu unternehmen, um den Euro zu erhalten („whatever it takes“), als Hinweis auf die Option einer noch expansiveren Geldpolitik inklusive eines Quantitative-Easing-Programms gewertet. Dies sollte sich bewahrheiten: Nach weiteren Leitzinssenkungen flossen im Rahmen des „Expanded asset-purchase programme“ zunächst monatlich 60 Mrd. EUR, später 80 Mrd. EUR in die Märkte. Im bisher letzten Schritt wurde beschlossen, das Programm mindestens bis Ende 2017 bei reduziertem Volumen weiterlaufen zu lassen. Schlussendlich war das Brexit-Votum dann nur noch ein Tropfen auf dem heißen Stein, der wiederum den „sicheren Hafen“ Deutschland in den Fokus der Anleger rückte.
Die beschriebene Entwicklung beeinflusst das Anlageverhalten von Unternehmen in Deutschland grundlegend – gerade auch wenn es darum geht, ein geeignetes Konzept zur Rückdeckung eines Wertkontenmodells zu finden. Im Folgenden werden die Auswirkungen der niedrigen Zinsen auf bestehende Rückdeckungslösungen beschrieben und mögliche Alternativen skizziert.
Wertguthabenvereinbarungen nach Flexi II und Werterhaltungsgarantie
Durch das am 01.01.2009 in Kraft getretene Gesetz zur Verbesserung der Rahmenbedingungen für die Absicherung flexibler Arbeitszeitregelungen – kurz „Flexi II“-Gesetz (BGBl. I 2008, S. 2940) – wurden die immer noch gültigen rechtlichen Rahmenbedingungen für Wertguthabenvereinbarungen geschaffen. Einer der Kernpunkte des damaligen Gesetzespakets ist die sozialversicherungsrechtliche Werterhaltungsgarantie (§ 7d Abs. 3 SGB IV). Sie verpflichtet zu einer Kapitalanlage, durch die zum Zeitpunkt der planmäßigen Inanspruchnahme des Wertguthabens mindestens die Höhe der angelegten Beträge gewährleistet ist. Darüber hinaus gilt für Wertkonten eine steuerliche „Zeitwertkontengarantie“ (BMF-Schreiben vom 17.06.2009). Nur wenn der Arbeitgeber dem Mitarbeiter verspricht, dass dieser in der Freistellung mindestens die Summe seiner Einbringungen als Freistellungsgehalt (Brutto) zurückerhält, bleiben die Einbringungen in das Wertkontenmodell steuerfrei. Auch diese Garantie, die sich anders als die sozialversicherungsrechtliche Werterhaltungsgarantie nicht auf den extern angelegten Betrag, sondern auf die innerbetriebliche Mitarbeitereinbringung bezieht, wirkt sich auf die Anlageentscheidung des Arbeitgebers aus.
Kapitalanlagelösungen zur Rückdeckung von Wertguthaben
Grundsätzlich sollte die Kapitalanlage eines Wertkontenmodells nicht nur zum Rendite-Risiko-Profil des Arbeitgebers passen, sondern in erster Linie den personalpolitischen Zielen der zugrundeliegenden Wertguthabenvereinbarung – insbesondere den vereinbarten Freistellungszwecken – bestmöglich gerecht werden. Jedoch kann immer wieder beobachtet werden, dass seitens der Arbeitgeber ein hohes Interesse besteht, Nachschussrisiken aufgrund einer aggressiven Kapitalanlage zu meiden.
Dementsprechend hatten die gesetzlichen Werterhaltungsgarantien bereits bei ihrer Einführung eine herausragende Bedeutung für die zur Rückdeckung von Wertguthaben eingesetzten Kapitalanlagen. Der Markt war geprägt von Lebensversicherungsprodukten mit garantierter Verzinsung, SGB IV-konformen Geldmarkt- und Rentenfonds sowie intelligenten Lebenszyklusprodukten mit langfristigen Werterhaltungsgarantien, welche insbesondere bei Wertkontenmodellen mit ausschließlich ruhestandsnaher Freistellung zum Einsatz kamen.
Stabile Erträge durch Lebensversicherungsprodukte
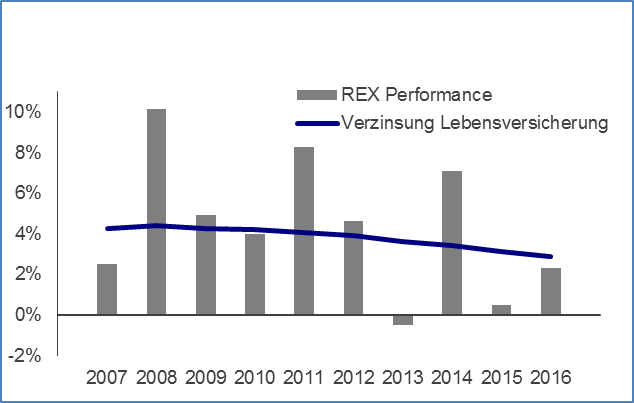
Abb.1 - Durchschnittliche laufende Verzinsung der deutschen Lebensversicherungsunternehmen im Vergleich zum Rentenindex REXP
Marktveränderungen in der Niedrigzinsphase
Die beschriebenen Marktentwicklungen haben erhebliche Auswirkungen auf die Rückdeckungskonzepte von Wertguthaben. Während in der Anfangsphase der durch Flexi II geschaffenen Rahmenbedingungen Geldmarkt- und Rentenfonds probate Instrumente für die Kapitalanlage der Wertkontenmodelle darstellten, ist deren Einsatz im jetzigen Niedrigzinsumfeld kaum noch zu rechtfertigen. Geldmarktfonds haben aufgrund der negativen Renditen von kurzlaufenden Anleihen (Rendite 1-jähriger Bundesanleihen zum 31.12.2016: -0,84 %) grundsätzlich an Attraktivität eingebüßt. Durch die Werterhaltungsgarantien wird sich das bestehende Nachschussrisiko bei kurzfristigen Einbringungen und Freistellungen bei der Masse der zum Einsatz kommenden Geldmarktprodukte fast zwangsläufig realisieren. Die für den Arbeitnehmer wichtigere reale Rendite nach Abzug der Inflation bleibt jedoch trotz der Nominalwertgarantie zumeist negativ – ein echter Showstopper für die innerbetriebliche Verbreitung eines bestehenden Modells.
Längerfristig investierte Rentenfonds weisen im Gegensatz zu Geldmarktfonds weiterhin positive Renditen aus, sind jedoch mit dem Risiko behaftet, im Falle eines Zinsanstiegs Verluste zu erleiden. Letzteres ist aktueller als je zuvor seit Beginn der Niedrigzinsphase: Donald Trumps Investitionsvorhaben könnten die US-Inflation befördern und Ökonomen rechnen mit 2 – 3 Zinsschritten (Leitzinserhöhungen um 0,25 Prozentpunkte) durch die US-Notenbank Fed in 2017. Darüber hinaus zeigten sich auch im Euroraum im Dezember 2016 erstmals seit langer Zeit Anzeichen für ein Anziehen der Inflation, deren Ausbleiben die EZB als Begründung für ihre expansive Geldpolitik anführt.
Die genannten Marktentwicklungen und auch das sich wandelnde Produktangebot sind Gründe, aus denen die bestehenden Wertkontenmodelle derzeit insbesondere hinsichtlich der Kapitalanlage einer Revision unterzogen werden. Dabei lässt sich erkennen, dass Lebensversicherungsprodukte und hybride Kapitalanlagestrategien den Kundenbedürfnissen oftmals gerecht werden.
Lebensversicherungsprodukte als interessante Anlagealternative
Sowohl zu Geldmarkt- als auch zu Rentenfonds sind Lebensversicherungsprodukte mit ihren schwankungsarmen und immer noch attraktiven Renditen exzellente Alternativen zur Rückdeckung von Wertguthaben und nehmen eine immer größere Rolle im Markt ein. Kunden von Lebensversicherungsprodukten erwerben Forderungen, welche mit dem Sicherungsvermögen des Versicherungsunternehmens bedeckt sind. Die Sicherungsvermögen der großen deutschen Lebensversicherer sind langfristig und breit diversifiziert angelegt und profitieren im Gegensatz zu vielen anderen Anlageoptionen auch von illiquiden Großinvestitionen in Infrastrukturprojekte und erneuerbare Energien mit einem attraktiven Rendite-Risiko-Profil. Durch das auch für die Rückdeckung von Wertguthaben geltende Prinzip der Lebensversicherung – Ausgleich über das Kollektiv und die Zeit – werden Erträge als möglichst stabile Überschussbeteiligung an die Kunden weitergegeben. Zeiten niedriger Zinsen können so durch die Bildung und Verwendung aktuarieller Reserven bei weiterhin ansprechenden Renditen überwunden werden. In Abbildung 1 sind die Vorteile klar zu erkennen: Investitionen in den REXP unterliegen starken Wertschwankungen, während Lebensversicherungsprodukte diese Schwankungen ausgleichen und Gewinne als gleichmäßige Überschussbeteiligung ausschütten.
Produktarten: Kapitalisierungsprodukte und Einzelversicherungen
Je nach Ausgestaltungswunsch des Arbeitsgebers kommen sowohl einzelvertragliche Lösungen (Einzelrückdeckungsversicherung pro teilnehmendem Arbeitnehmer) als auch kollektive Kapitalisierungsprodukte (Kapitalisierungsgeschäfte gemäß § 1 Abs. 2 VAG) zum Einsatz (je ein Vertrag über ein Kapitalisierungsprodukt pro Arbeitgebergesellschaft). Bei Letzteren sorgen wie auch bei kollektiven Fondslösungen in der Regel externe Administratoren durch die Führung virtueller Konten für eine eindeutige Zuordnung der Wertguthaben zu den einzelnen Mitarbeitern. Der gesetzlich geforderte Insolvenzschutz (§ 7e SGB IV) wird dabei regelmäßig über eine doppelseitige Treuhand (CTA) sichergestellt. Bei Einzelversicherungslösungen ist neben Treuhand die Verpfändung des einzelnen Vertrags an die versicherte Person – der am Wertkontenmodell teilnehmende Arbeitnehmer – eine anerkannte Form der Insolvenzsicherung. Dabei stellen Einzelversicherungen wegen der einfachen Implementierung und der kostengünstigen Administration und Insolvenzsicherung eine präferierte Lösung für kleine und mittelgroße Unternehmen dar, während Kapitalisierungsprodukte sich für große Kollektive anbieten. Die zur Anwendung kommenden Produkte werden dabei regelmäßig sowohl an die sich wandelnden aktuariellen Anforderungen eines angemessenen Underwritings als auch an die Kundenanforderungen angepasst.
Hybride Kapitalanlagestrategien mit jederzeitigem Werterhalt
Dennoch stellt sich in Zeiten, in denen Anbieter von Lebenszyklusprodukten sich scheuen langfristige Garantien auszusprechen, insbesondere für chancenorientierte Anleger die berechtigte Frage, wie sie kapitalanlageseitig die Werterhaltungsgarantie abbilden können und gleichzeitig von den Chancen des Kapitalmarkts profitieren können. Hierzu bietet es sich an, die Vorteile der Lebensversicherung mit denen chancenreicher Kapitalanlagen wie z. B. Aktienfonds zu kombinieren. Das Ergebnis dieser Symbiose ist eine hybride Kapitalanlagestrategie mit jederzeitigem Werterhalt der eingebrachten Beiträge und funktioniert wie folgt: Das Wertguthaben wird in ein Kapitalisierungsprodukt eines Lebensversicherers investiert. Die vom Kapitalisierungsprodukt generierten Zinsen werden dann wiederum in eine chancenreiche Kapitalanlage, beispielsweise einen Aktienfonds, reinvestiert. Im Laufe der Zeit nimmt damit der Anteil der chancenreichen Kapitalanlage am Hybrid stetig zu und sorgt damit für ein Renditepotential, welches die langfristig erwartet Durchschnittsrendite signifikant verbessert.
Hybride Lösung - Schematische Darstellung der Anlagemechanik
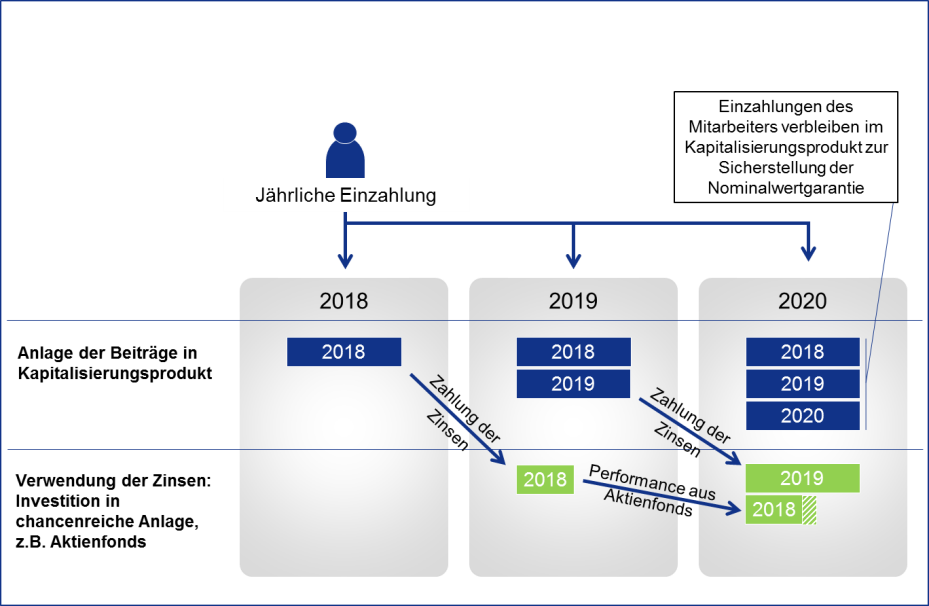
Abb.2 - Hybride Lösung - Schematische Darstellung der Anlagemechanik
Auch der Arbeitgeber profitiert in der beschriebenen Konstellation. Durch die im Kapitalisierungsprodukt enthaltenen Garantien ist der Werterhalt der eingebrachten Beiträge zu jedem Zeitpunkt sichergestellt. Somit eignet sich die hybride Kapitalanlagestrategie nicht nur für Wertkontenmodelle mit rein vorruhestandsnaher Freistellung sondern auch für Modelle mit zeitlich flexiblen Freistellungszwecken wie z. B. Sabbatical, ohne dass ein Nachschussrisiko für den Arbeitgeber entstehen würde.
Dadurch handelt es sich beim Hybrid mit jederzeitigem Werterhalt zum einen um eine wartungsarme Lösung – eine Anpassung des Kapitalanlagemodells aufgrund von Kapitalmarktveränderung ist nicht erforderlich – und gleichzeitig um eine äußerst flexible Lösung: Wenn beispielsweise aufgrund eines deutlich gestiegenen Zinsniveaus Renten- anstelle von Aktienfonds die chancenreiche Anlage der Wahl innerhalb des Hybrids sind, so lassen sich die in Aktienfonds investierten Mittel mit geringem Aufwand umschichten.
Hybride Kapitalanlagestrategien ohne jederzeitigen Werterhalt
Auch für Kapitalanleger, bei denen der jederzeitige Werterhalt nicht im Fokus der Anlageentscheidung steht, lässt sich durch hybride Lösungen das Portfolio optimieren. Voraussetzung hierfür ist die Bereitschaft des Arbeitgebers, das finanzielle Risiko einer negativen Gesamtrendite und der damit verbundenen Nachschusspflicht zu tragen. Ist dies gegeben, besteht die Möglichkeit, den Anteil der chancenreichen Anlage für Einbringungen im Rahmen der rechtlichen Vorgaben zu erhöhen.
Modelhafte Simulationen haben folgendes Renditepotential ergeben
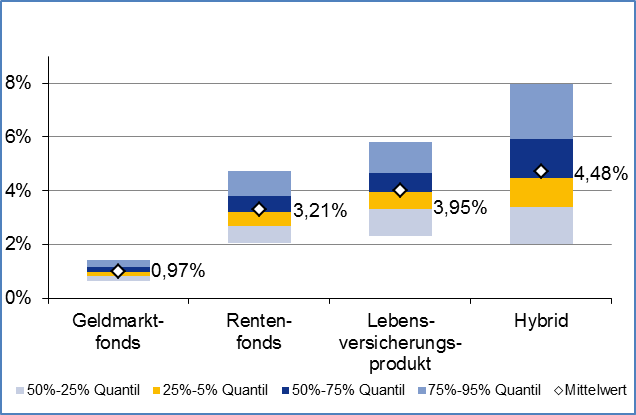
Abb. 3 – Erwartete durchschnittliche jährliche Rendite verschiedener Kapitalanlagestrategien über einen Horizont von 30 Jahren. Quelle: Allianz, eigene Berechnungen
Dabei kann ein Kapitalisierungsprodukt beispielsweise dafür verwendet werden, die Einhaltung der 70 % Wertuntergrenze gemäß § 7e Abs. 6 SGB IV durch eine produktseitige Garantie sicherzustellen bzw. diese stets zu übertreffen. Der dem Hybridmodell innewohnende Produktmix bietet langfristig ein deutlich höheres Renditepotential und eignet sich daher besonders für Wertkontenmodelle, die ausschließlich eine ruhestandsnahe Freistellung vorsehen. Die Anlagevorschriften für diese Modelle sind weniger restriktiv – die sonst erforderliche Begrenzung von Anlagen in Aktien und Aktienfonds auf 20 % entfällt (§ 7d Abs.3 SGB IV).
Fazit
In einem immer schwieriger gewordenen Kapitalmarktumfeld ist die Bandbreite an geeigneten Kapitalanlagen zur Rückdeckung von Wertguthaben unter Berücksichtigung der zugrundeliegenden personalpolitischen Ziele immer enger geworden.
Lebensversicherungsprodukte sind durch ihre Garantien adäquat und haben im aktuellen Zinsumfeld an Attraktivität gewonnen. Sie können von Anlegern auf der Suche nach Renditetreibern geschickt in einer hybriden Kapitalanlagestrategie mit chancenreicheren Anlagen kombiniert werden und dabei weiterhin die Werterhaltungsgarantie produktseitig sicherstellen.
Dr. Matthias Krebs und Michael Schuetze
Sie erreichen den Autor per E-Mail: info@zeitwertkonten.org