
Analyse des § 23b Abs. 2 SGB IV
Die Berücksichtigung von Erträgen in der Störfallabrechnung
Wertguthaben oder besser gesagt das gem. § 7d Abs. 1 SGB IV im Wertguthaben enthaltene Arbeitsentgeltguthaben (AEG) wird gem. § 23b Abs.1 SGB IV zunächst beitragsfrei gebildet. Für Wertguthaben gilt damit eine Ausnahme des im § 23 Abs. 1 SGB IV normierten Prinzips, die Fälligkeit der Sozialversicherungsbeiträge an die Entstehung des Anspruches auf Arbeitsentgelt anzuknüpfen.
Eine („nach“) Verbeitragung des im Wertguthaben zunächst beitragsfrei gebildeten AEG erfolgt gem. § 23b Abs. 1 SGB IV demnach erst bei Freistellung oder gem. § 23b Abs. 2 SGB IV bei zweckwidriger Verwendung des Wertguthabens, im sog. Störfall[1].
Für die Verbeitragung bei planmäßiger Verwendung des Wertguthabens gelten keine Besonderheiten. Das aus dem Wertguthaben zur Finanzierung einer Freistellung oder zur Aufstockung einer Arbeitszeitverringerung entnommene AEG wird wie üblich mit den aktuellen Beitragsätzen und bis zu den aktuell gültigen Beitragsbemessungsgrenzen („nach“) verbeitragt.
Die komplexere Verbeitragung im eher seltenen Störfall regelt dagegen der § 23b Abs. 2, 2a SGB IV. Das hiernach beitragspflichtige AEG ist dabei grundsätzlich die Summe der Arbeitsentgelte, die zum Zeitpunkt der tatsächlichen Arbeitsleistung ohne Berücksichtigung einer Wertguthabenvereinbarung i.S.d. § 7b SGB IV beitragspflichtig gewesen wäre. Maßgebend ist dabei jedoch höchstens das im Störfall im Wertguthaben enthaltene arbeitsrechtlich geschuldete AEG. Ist das Wertguthaben (wie beispielsweise bei einer Anknüpfung eines „echten“ Zeitguthabens an die jeweilige Stundenvergütung) an einen bestimmten Wertmaßstab gebunden, soll bei der Bestimmung des arbeitsrechtlich geschuldeten AEG auch im Störfall gem. § 23 b Abs. 2 Satz 5 SGB IV der entsprechend angepasste Wert berücksichtigt werden, bevor es mit den SV-Lüften verglichen wird, um das beitragspflichtige AEG zu bestimmen.
Die Spitzenverbände der Sozialversicherung vertreten die Auffassung, dass in Fällen, in denen das Wertguthaben angelegt wird, die aus der Kapitalanlage resultierenden Erträge auch im Störfall zu verbeitragen seien. Nach Ansicht der Autoren besteht hierfür keine ausreichende Rechtsgrundlage. Sie halten zudem die Verbeitragung der Erträge im Störfall für nicht verhältnismäßig und nicht interessengerecht.
Auf der Suche nach einer Rechtsgrundlage
- 23b Abs.2 Satz 1 SGB IV definiert nach seinem eindeutigen Wortlaut das im Störfall zu verbeitragende Arbeitsentgelt als „die Summe der Arbeitsentgelte ..., die zum Zeitpunkt der tatsächlichen Arbeitsleistung ohne Berücksichtigung der Vereinbarung nach § 7b beitragspflichtig gewesen wäre“. Es geht also nicht um eine gegenwartsbezogene, sondern um eine vergangenheitsbezogene Betrachtung. Das passt zu dem Grundgedanken, dass bei wirtschaftlicher Betrachtungsweise die Beitragsansprüche der Sozialversicherungsträger, die dem Grunde nach bereits in der Vergangenheit entstanden sind, zunächst gestundet werden. Kann bei Eintritt eines Störfalls die Verbeitragung dieser im Wertguthaben enthaltenen Arbeitsentgelte nicht mehr im Rahmen einer Freistellung erfolgen, sollen die Sozialversicherungsträger – sieht man einmal von etwaig veränderten Beitragssätzen ab – so gestellt werden, dass sie ihre gestundeten Beitragsansprüche nicht verlieren. Bereits aus dieser gesetzlichen Intention folgt, dass eine Einbeziehung von Kapitalerträgen, die naturgemäß erst nach der Einbringung versicherungspflichtiger Arbeitsentgeltbestandteile in das Wertguthaben entstehen können, in die Berechnungsgrundlage der „Nachverbeitragung“ im Störfall ausscheiden muss. Ohne die Einbringung in das Wertguthaben wären die Kapitalerträge gar nicht entstanden; damit hätten sie in der Vergangenheit auch nicht Arbeitsentgelt und Grundlage der Beitragsbemessung sein können.
Für eine andere Betrachtungsweise ergeben sich nach Ansicht der Autoren keine Anhaltspunkte. Insbesondere ergeben sie sich nicht aus den Gesetzesmaterialien; eher ist das Gegenteil der Fall.
- 23b wurde erstmalig durch Artikel 1 Nr. 4 des Gesetzes zur sozialrechtlichen Absicherung flexibler Arbeitszeitregelungen vom 06.04.1998 ins SGB IV eingefügt[2]. In der Begründung des Gesetzesentwurfes[3] wird die Möglichkeit einer Verbeitragung von Kapitalerträgen nicht erwähnt. Anlässlich einer späteren Änderung des § 23b SGB IV erhielt Satz 1 seine insofern bis heute gültige Fassung[4]. In der einschlägigen Drucksache des Bundestages heißt es dazu wörtlich: „Wie bisher sollen im Störfall […] nur (Hervorhebung durch Verfasser) die Teile des Wertguthabens beitragspflichtig sein, die bereits im Zeitpunkt der Arbeitsleistung beitragspflichtig gewesen wären […]“[5] Angesichts dieser klaren Aussage des Gesetzgebers kann die Verbeitragung von Kapitalerträgen im Störfall nicht auf § 23b Abs.2 Satz 1 SGB IV gestützt werden.
Dabei soll nicht grundsätzlich in Frage gestellt werden, dass Wertsteigerungen des Wertguthabens durch Anlageerträge möglich sind[6] und auch bei planmäßiger Verwendung für eine Freistellung verbeitragt werden müssen. Für den Sonderfall der Störfallabwicklung hat der Gesetzgeber aber mit § 23b Abs.2 Satz 1 SGB IV eine hiervon abweichende Regelung getroffen, die als Berechnungsgrundlage der SV-Beitragspflicht nur die ins Wertguthaben eingestellten historischen Arbeitsentgelte definiert und eine Anpassung an den aktuellen Wert des Wertguthabens im Störfall auf Wertverluste beschränkt[7].
Absatz 2 Satz 5 der Norm ist in der Regel ebenfalls nicht einschlägig. Zunächst verlangt diese Vorschrift eine entsprechende Vereinbarung der beteiligten Vertragsparteien. Inhaltlich geht es um die Bindung „an einen bestimmten Wertmaßstab“. Dieser muss für die Vertragsparteien zumindest in den Grundzügen erkennbar sein. Nach Auffassung der SV-Spitzenorganisationen handelt es sich insbesondere um eine Kombination von in Bestandsfällen geführten Zeitguthaben mit dem jeweils aktuellen Stundensatz der Vergütung[8]. Kapitalerträge, deren Eintreffen und Höhe im Voraus nicht bestimmbar sind, passen dazu nicht, weil die Volatilitäten der künftigen Kapitalanlage einen bestimmten Wertmaßstab ausschließen. Anders mag es dann sein, wenn die Vertragsparteien eine bestimmte eigenständige, nicht vom Kapitalanlageerfolg abhängige garantierte Verzinsung vereinbaren. Dann ist zwar auch die garantiert zugesagte Verzinsung Grundlage der Störfallverbeitragung, nicht aber ein darüber hinaus gehender zum Dotierungszeitpunkt unbestimmter Anlageerfolg[9].
Auch wenn somit § 23b SGB IV insgesamt als Rechtsgrundlage für die Verbeitragung von Kapitalerträgen des Wertguthabens ausscheidet, käme es dennoch zu einer Beitragspflicht dieser Erträge, wenn sie im Zeitpunkt des Störfalls als Arbeitsentgelt im Sinne des § 14 SGB IV zu betrachten wären.
Dagegen spricht allerdings zunächst, dass der Gesetzgeber in Gestalt des § 23b SGB IV eine Spezialnorm geschaffen hat, die erkennbar abschließend die Verbeitragung von Wertguthaben im Störfall regeln soll. Dazu passt es nicht, etwaige Anlageerträge als Teil des Wertguthabens zunächst gedanklich abzuspalten, um sie sodann als Arbeitsentgelt im Sinne des § 14 SGB IV einer allgemeinen Beitragspflicht zu unterwerfen.
Davon abgesehen bestehen durchgreifende Zweifel, dass die Kapitalerträge aus einem Wertguthaben im Zeitpunkt seiner Auszahlung Arbeitsentgelt im Sinne des § 14 SGB IV darstellen können.
Zwar ist der Arbeitsentgeltbegriff des § 14 Abs.1 sehr weit gefasst. Gleichwohl muss ein Zusammenhang mit einer Beschäftigung bestehen, wie sich aus dem Wortlaut des § 14 Abs.1 Satz 1 unzweideutig ergibt. Der Störfall ist in der Regel aber gerade dadurch geprägt, dass bei seinem Eintritt eine Beschäftigung nicht (mehr) besteht[10]. Um eine „Beschäftigung“ im Sinne der Legaldefinition des § 7 Abs.1 SGB IV handelt es sich dann, wenn eine nichtselbständige Arbeit insbesondere im Rahmen eines Arbeitsverhältnisses ausgeübt wird; es geht um den Vollzug eines auf Erbringung von Arbeit in persönlicher Abhängigkeit gerichteten Rechtsverhältnisses[11], wobei die tatsächliche Erbringung von Arbeit vorausgesetzt wird[12]. Zusätzlich – auch ohne ausdrückliche Erwähnung in § 7 Abs.1 SGB IV – ist die Entgeltlichkeit der Tätigkeit nach Auffassung des Bundessozialgerichts Bestandteil des Beschäftigungsbegriffes[13]. Die Auszahlung von im Wertguthaben enthaltenen Ertragsanteilen kann daher unter keinem rechtlichen Gesichtspunkt als Entgelt für eine Beschäftigung betrachtet werden, wenn im Zeitpunkt des Störfalls – selbst bei Aufrechterhaltung des Arbeitsverhältnisses als Rechtsverhältnis bei voller Erwerbsminderung – gar keine tatsächliche Tätigkeit mehr ausgeübt wird. Aber auch bei einer Störfallabwicklung im laufenden Arbeitsverhältnis[14] sind keine Anhaltspunkte ersichtlich, den Ertragsanteil des Wertguthabens gerade als Entgelt für eine vergangene oder noch ausgeübte Tätigkeit zu qualifizieren. Denn der Ertragsanteil im Störfall ist seiner Natur nach vergangenheitsbezogen. Wäre er Teil der aktuell geschuldeten Vergütung, müsste konsequenterweise ein entsprechender Anspruch auch ohne Störfall bestehen. Dies aber ist gerade nicht der Fall. Bei den im Wertguthaben enthaltenen Ertragsanteilen handelt es sich daher im Störfall nicht um Arbeitsentgelt im Sinne des § 14 SGB IV.
Es ist demnach festzuhalten, dass nach Auffassung der Autoren im Störfall keine Rechtsgrundlage für die Verbeitragung von Ertragsanteilen im Wertguthaben besteht. Dies entspricht im Ergebnis auch der Rechtsprechung des Bundessozialgerichts. In dessen Urteil vom 20.03.2013[15] heißt es hierzu:
„Zudem beschränkt § 23b Abs 2 S 1 SGB IV für den Fall der nicht vereinbarungsgemäßen Verwendung von Wertguthaben den Umfang der Beitragspflicht auf die Summe der Arbeitsentgelte, die ohne Berücksichtigung der Vereinbarung nach § 7 Abs 1a SGB IV im Zeitpunkt der tatsächlichen Arbeitsleistung beitragspflichtig gewesen wäre.“
Im Folgenden sollen weitere Gesichtspunkte aufgezeigt werden, die – unabhängig von der Rechtslage – nach Ansicht der Autoren gegen eine Verbeitragung von Ertragsanteilen im Wertguthaben sprechen.
Minimierung des Verwaltungsaufwandes
Die Ermittlung und Führung der SV-Lüfte bedeuten für die Arbeitgeber mittlerweile keinen erheblichen Verwaltungsaufwand mehr. Alle gängigen Lohn- und Gehaltsabrechnungssysteme sind in der Lage diese Werte ggf. gesondert nach Wertguthabentyp (d. h. aus voller, erwerbsgeminderter bzw. geringfügiger Beschäftigung und soweit nötig zusätzlich differenziert nach Rechtskreisen) zu ermitteln und fortzuschreiben. Die Ermittlung und Führung erfolgt in den meisten Unternehmen voll automatisiert in den Lohn- und Gehaltsabrechnungssystemen. Zur Anwendung kommt dabei entweder das sog. Summenfelder[16] - oder das Alternativ- bzw. Optionsmodell[17]. Die Modelle unterscheiden sich im Wesentlichen durch den Zeitpunkt der Abgrenzung. Während das Summenfelder-Modell erst im Störfall eine Abgrenzung mit dem AEG vornimmt, grenzt das Alternativ- oder Optionsmodell zu verschiedenen Anlässen, spätestens aber jeweils zum 31.12. mit dem AEG ab[18].
Sollen die Erträge auch im Störfall beitragsrechtlich erfasst werden, wird es für den Arbeitgeber komplizierter. In diesem Fall kann er die SV-Lüfte nicht einfach mit den ebenfalls im Lohn- und Gehaltsabrechnungssystem bereits bekannten Größen („Summe der Dotierungen“ ./. „Entnahmen“) abgrenzen, sondern muss unter Berücksichtigung der Erträge zunächst das arbeitsrechtlich geschuldete AEG auf der Grundlage der Wertguthabenvereinbarung bestimmen. In der Praxis üblich sind bei in Geld geführten Partizipationsmodellen folgende arbeitsrechtliche Gestaltungsvarianten.
Bei einem vereinbarten sog. „dynamischen Wertguthabenbegriff“ bestimmt sich das AEG allein durch die Mitarbeiterdotierungen abzüglich der Entnahmen zzgl. der Erträge. Der Arbeitgeberanteil am Gesamtsozialversicherungsbeitrag (AG-Anteil) beeinflusst das arbeitsrechtlich geschuldete AEG des Mitarbeiters bei diesem gewählten Wertguthabenbegriff nicht. Arbeitsrechtlich geschuldetes AEG und AG-Anteil werden dabei in der Regel unabhängig voneinander rückgedeckt bzw. angelegt.

In der Regel ist die Ermittlung des arbeitsrechtlich geschuldeten AEG zur Bestimmung des beitragspflichtigen AEG bei „dynamischen Wertguthabenbegriff“ und getrennter Rückdeckung daher einfach.
Bei einem vereinbarten sog. „statischen Wertguthabenbegriff“ wie ihn sich die Sozialversicherungen vorstellen, wird die Bestimmung des arbeitsrechtlich geschuldeten AEG dagegen schwieriger. Danach soll der Arbeitgeber bei steigenden- nicht zum Nachschuss und bei fallenden Beitragssätzen nicht zu Entnahmen berechtigt sein[19]. Der AG-Anteil ist damit selbst Einflussgröße auf das arbeitsrechtlich geschuldete AEG mit dem die SV-Lüfte im Störfall abgegrenzt werden sollen, um das beitragspflichtige AEG zu errechnen.
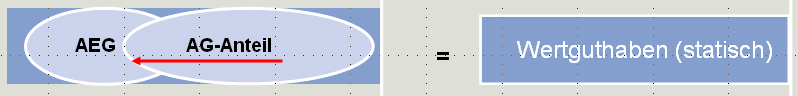
Hier kommt es zu einem Zirkelschluss: Um das arbeitsrechtlich geschuldete AEG zu bestimmen müsste vom Wertguthaben der im Störfall notwendige AG-Anteil abgezogen werden. Der AG-Anteil kann wiederum nur bestimmt werden, wenn das beitragspflichtige AEG und damit das arbeitsrechtlich geschuldete AEG selbst bekannt ist. Dieser Zirkelschluss lässt sich nur lösen, wenn bei einem „statischen Wertguthabenbegriff“ entweder iteriert wird[20] oder neben dem arbeitsrechtlich geschuldeten AEG und dem beitragspflichtigen AEG ein drittes „fiktives AEG“ eingeführt wird, mit dem die SV-Lüfte[21] spätestens im Störfall abgegrenzt werden können[22].
Im Ergebnis steht der Verwaltungsaufwand, der durch die Arbeitgeber betrieben werden muss, um die Erträge eines in Geld geführten Wertguthabens im seltenen Fall, dass das Wertguthaben einmal nicht planmäßig verwendet wird, in keinem Verhältnis zu den beitragsrechtlichen Mehreinnahmen. Dies gilt umso mehr, als dass die Erträge ggf. auch noch auf unterschiedliche Wertguthabentypen (z.B. aus voller, erwerbsgeminderter bzw. geringfügiger Beschäftigung sowie differenziert nach Rechtskreisen) aufzuteilen sind.
Würde dagegen auf eine beitragsrechtliche Erfassung verzichtet, könnten Arbeitgeber im Störfall das beitragspflichtige AEG ganz einfach nach Vorgabe des Wertguthabens (bei „statischem Wertguthabenbegriff“) bzw. des arbeitsrechtlich geschuldeten AEG (bei „dynamischem Wertguthabenbegriff“) vollautomatisiert mit den Daten der eigenen Lohn- und Gehaltsabrechnung selbst bestimmen. Gerade kleinen Unternehmen, die keinen externen Verwalter beauftragen mögen, wäre mit dieser Verwaltungsvereinfachung gedient und ein Verbreitungshemmnis für Wertguthaben beseitigt.
Keine Verbeitragung der Erträge bei Führung durch die DRV-Bund
Gegen eine beitragsrechtliche Erfassung der Erträge im Störfall spricht ferner, dass für die bei der DRV-Bund geführten Wertguthaben ebenfalls Erträge generiert werden, die bei einem Störfall dort beitragsrechtlich allerdings nicht erfasst werden müssen. § 23b Abs. 2 Satz 5 SGB IV der zur Bestimmung des beitragspflichtigen AEG im Störfall die Erträge einbezieht, ist gem. § 23 b Abs. 2 Satz 4 SGB IV für die DRV-Bund gerade nicht anwendbar.
Im Ergebnis ist nicht einzusehen, wieso die beitragsrechtliche Erfassung von Erträgen im Störfall davon abhängig sein soll, wo die Wertguthaben gerade geführt werden.
Die Verbeitragung der Ertragsanteile im Störfall würde den Arbeitnehmer unangemessen benachteiligen
Nach allgemeiner Auffassung verpflichtet § 7d Abs.1 Satz 1 SGB IV den Arbeitgeber dazu, neben dem eingebrachten Arbeitsentgelt bzw. einer Arbeitgeberdotierung zusätzlich den – ggf. im Zeitpunkt der Einbringung fiktiven[23] – Arbeitgeberanteil am Gesamtsozialversicherungsbeitrag in das Wertguthaben einzustellen[24]. Diese Verpflichtung erstreckt sich allerdings nur auf die eingebrachten Beträge, nicht aber auf erst künftig im Wertguthaben entstehende Ertragsanteile. Für eine darauf entfallende zusätzliche Dotierung eines fiktiven Arbeitgeberanteils am Gesamtsozialversicherungsbeitrag gibt es schon deshalb keine Rechtsgrundlage, weil der Eintritt von Wertsteigerungen des Wertguthabens ebenso ungewiss ist wie deren etwaige Höhe. Kommt es nun tatsächlich zu Anlageerträgen des Wertguthabens, kann es zu Fallgestaltungen kommen, in denen die darauf entfallenden Arbeitgeberanteile am Gesamtsozialversicherungsbeitrag „fehlen“[25]. Diese Situation ist vergleichbar mit dem in den Auswirkungen ähnlichen Problem steigender Beitragssätze im Verlauf des Ansparvorgangs[26].
Nach Auffassung der SV-Spitzenverbände soll insoweit keine Nachschusspflicht der Arbeitgeber bestehen[27]. Vielmehr soll nach der umstrittenen Rechtsauffassung der SV-Spitzenverbände der nicht durch die vorsorgliche Arbeitgeberdotierung abgedeckte Teil des Beitragsanspruches vom Arbeitnehmer getragen werden[28]. Diesem wird also das doppelte Risiko aufgebürdet, nicht nur für steigende Beitragssätze, sondern gegebenenfalls auch für Wertzuwächse anstelle des Arbeitgebers mit seinem Entgeltguthaben haften zu müssen. Bei wirtschaftlicher Betrachtung steht dies einer Enteignung gleich[29].
Hinzu kommt, dass – mit Ausnahme der gesetzlichen Rentenversicherung – der Arbeitnehmer aus der Verbeitragung etwaiger Ertragsanteile im Wertguthaben in der Regel keine Leistungserhöhung in den übrigen Zweigen der Sozialversicherung zu erwarten hätte. Leistungen der Kranken- und Pflegeversicherung sind von der Beitragshöhe unabhängig. In der Arbeitslosenversicherung hängt die Höhe des Arbeitslosengeldes vom Bemessungsentgelt nach § 151 SGB III ab, dessen Höhe nicht durch eine Verbeitragung von Ertragsanteilen des Wertguthabens beeinflusst wird. Eine Beitragsbelastung des Arbeitnehmers ohne adäquate Gegenleistung ist jedoch abzulehnen.
Fazit
Schon aus Rechtsgründen halten die Autoren die Rechtsauffassung der SV-Spitzenverbände zur Verbeitragung von Ertragsanteilen des Wertguthabens im Störfall nicht für tragbar. Aber auch zur Reduktion von unnötigen Verwaltungsaufwänden durch die Arbeitgeber sollten die Spitzenorganisationen der Sozialversicherungsträger ihre – wie oben dargestellt – rechtlich fragwürdige Auffassung aufgeben, dass Wertzuwächse, die dadurch entstehen, dass das Wertguthaben angelegt wird, beitragsrechtlich nicht nur in der Freistellungsphase, sondern auch im seltenen Störfall erfasst werden müssen. In diesem Fall könnten Zeitwertkonten ohne laufenden Abgleich mit der Kapitalanlage einfach und maschinell unterstützt mit dem Lohn- und Gehaltsabrechnungssystem administriert werden. Hierdurch könnte ein ganz wesentlicher Beitrag zur Förderung von Zeitwertkonten in kleinen Unternehmen geleistet werden. Gerade diese Arbeitgeber müssen in die Lage versetzt werden, Zeitwertkonten mit „Bordmitteln“ sprich mit ihrem eigenen Lohn- und Gehaltsabrechnungssystem zu administrieren. Die Einbindung von externen Administratoren sind gerade KMU nicht zuzumuten.
[1] Zu Störfällen vgl. Rundschreiben der Spitzenorganisationen vom 31.03.2009 Ziffer 6.4.1.
[2] BGBL Teil I Nr. 21, Seite 688 ff. vom 14.04.1998
[3] BT-Drs. 13/9818, Seite 11
[4] Art. 2 Nr. 3 b des Gesetzes zur Änderung des SGB und anderer Gesetze, BGBL Teil I Nr. 38, Seite 1526 ff. vom 31.07.2003
[5] BT-Drs. 15/1199, Seite 19 f. zu Artikel (01) Nr. 3 Buchstabe b
[6] Vgl. Rundschreiben der Spitzenorganisationen vom 31.03.2009 Ziffer 4.1
[7] § 23b Abs.2 Satz 2 SGB IV
[8] Vgl. Rundschreiben der Spitzenorganisationen vom 31.03.2009 Ziffer 4.1, ausführlich hierzu auch schon Rundschreiben der Spitzenorganisationen vom 29.08.2003, Ziffer 3, Seite 21 f. Interessanterweise stellen beide Rundschreiben in diesem Zusammenhang gerade nicht auf Wertsteigerungen durch Kapitalerträge ab
[9] Beispiel: Zugesagte Verzinsung = 2 %, tatsächlicher Anlageerfolg = 3,5 %; zu verbeitragen ist nur die Garantieverzinsung von 2 %, der überschießende Ertrag bleibt beitragsfrei.
[10] Dies mag anders sein bei einer tatsächlichen Auszahlung des Wertguthabens oder dessen Übertragung auf andere Personen. Dabei handelt es sich aber zum einen um eher untypische Fallgestaltungen; zum weiteren Erfordernis der Entgeltlichkeit s.u..
[11] Vgl. BSG, 11.03.2009, B12 R 11/07 R, Rz. 15
[12] BSG, a.a.O., Rz. 12
[13] BSG, a.a.O., Rz. 20
[14] Beispiele: Zweckwidrige Auszahlung, teilweise Erwerbsminderung, Überschreitung einer Beitragsbemessungsgrenze durch Arbeitsentgelt > 100 % der Referenzvergütung
[15] BSG, 20.03.2013, B 12 KR 7/11 R, Rz. 35
[16] Vgl. Rundschreiben der Spitzenorganisationen vom 31.03.2009 Ziffer. 4.6.2.1
[17] Vgl. Rundschreiben der Spitzenorganisationen vom 31.03.2009 Ziffer. 4.6.2.2
[18] Vgl. Rundschreiben der Spitzenorganisationen vom 31.03.2009 Ziffer. 4.6.2.2.
[19] 2. Besprechungsergebnis der Spitzenorganisationen der Sozialversicherung vom 30/31.03.2009
[20] Hier wird nach Vorgabe des Wertguthabens einschließlich der Erträge und der SV-Lüfte das arbeitsrechtliche AEG solange verkleinert bis folgender Zusammenhang gilt: Wertguthaben = AEG + (AG-Anteil)
[21] Im Summenfelder Modell. Im Optionsmodell muss die Abgrenzung dagegen mindestens jährlich zum 31.12. erfolgen.
[22] Beispiel: „fiktives AEG“ = Wertguthaben (einschließlich Erträge) x 1 + (aktueller) AG Gesamtbeitragssatz/100.
[23] Bei Dotierung von Beträgen oberhalb der BBG-RV
[24] Vgl. etwa Rundschreiben der Spitzenorganisationen vom 31.03.2009 Ziffer. 4.1
[25] In der Praxis wird bei externer Anlage des Wertguthabens, insbesondere im Treuhandmodell, in der Regel bei der Kapitalanlage nicht zwischen dem Arbeitsentgeltguthaben und dem SV-Arbeitgeberanteil unterschieden. Eine Verpflichtung hierzu besteht jedoch nicht. Auch bei der Zuordnung der Anlageerlöse sind grundsätzlich differenzierende Lösungen denkbar.
[26] und wird von den SV-Spitzenverbänden auch gleich beurteilt: s. Niederschrift der Besprechungsergebnisse vom 02./03.11 2010, Nr. 5, Seite 13 f.
[27] so schon Niederschrift der Besprechungsergebnisse vom 30./31.03.2009, Nr. 3, Seite 12; seitdem ständige Rechtsmeinung, vgl. Fußnote 23
[28] In der Niederschrift der Besprechungsergebnisse vom 02./03.11 2010, Nr. 5, Seite 13 heißt es dazu wörtlich: „Sofern die während der Entsparung des Wertguthabens bzw. im Übertragungsfall vom Arbeitgeber zu tragenden Beiträge höher sind als die in der Ansparphase eingestellten Arbeitgeberbeitragsanteile, vermindert sich das Entgeltguthaben des Arbeitnehmers entsprechend.“
[29] Die rechtliche Würdigung der von den SV-Spitzenverbänden vertretenen Auffassung soll an dieser Stelle nicht weiter vertieft werden.
Sven Beste und Michael Mostert
Sie erreichen die Autoren per E-Mail: info@zeitwertkonten.org