
Praxis
Varianten des Arbeitgeber-Zuschusses
Um die Attraktivität und damit die Akzeptanz von Zeitwertkontenmodellen zu steigern, werden von Seiten des Arbeitgebers regelmäßig Zuschüsse gewährt. Die Modelle sind entweder von Arbeitgebern und Mitarbeitern(-vertretern) individuell erarbeitet, oder durch Tarifverträge wie der chemischen Industrie entwickelt worden. Bei diesen lässt sich grundsätzlich unterscheiden zwischen
- Zuschüssen, die vom Arbeitgeber einmalig bei Erstteilnahme des Mitarbeiters gewährt werden
- Sonstigen, ggf. regelmäßigen Arbeitgeberbeiträgen unabhängig von Beiträgen des Arbeitnehmers,
- Zuschüssen, die abhängig vom individuellen Beitrag des Mitarbeiters sind
Eine weitere Unterteilung der Zuschüsse ließe sich anhand ihrer Fälligkeit vornehmen. So könnte man zwischen Beiträgen, die unmittelbar als Kapitalbetrag dem Wertkonto gutgeschrieben werden, und Zuschüssen, die erst in der Auszahlungsphase gewährt werden, differenzieren. Alle Arten der Zuschüsse haben ihre Vor- und Nachteile. Dieser Beitrag versucht die jeweiligen Spielarten der Zuschüsse aus administrativer und personalpolitischer Sicht zu beurteilen.
Die Rentabilität eines Zeitwertkontenmodells bemisst sich aus Sicht des Arbeitnehmers an dem Verhältnis zwischen persönlich investiertem Arbeitsentgelt einerseits und erreichbarem Freistellungszeitraum bzw. Freistellungsgehalt andererseits. Das Verhältnis ist natürlich positiv, wenn Beiträge z.B. am Kapitalmarkt auskömmlich verzinst werden. Eine noch bessere Wirkung entfaltet das Modell im Falle eines „Matchings“ - wenn also der Arbeitgeber auf bspw. 100 EUR Entgeltumwandlung des Arbeitnehmers ebenfalls 100 EUR einzahlt. [1]
Für den Arbeitgeber stellt sich (wie im Falle der betrieblichen Altersversorgung, bAV) die Frage, wie sich der Zuschuss so gestalten lässt, dass er „retaining“ wirkt, also zu langfristigem Sparen und vor allem der fortgesetzten Beschäftigung beim Plansponsor motiviert. Gesetzliche Verfallbarkeitsfristen analog zur bAV gibt es nicht. Aus administrativer Sicht spricht zwar nichts dagegen, den Zuschuss unter einen Vorbehalt wie z.B. die Leistung eines Eigenbeitrags, eine Mindestbetriebszugehörigkeit, etc. zu stellen. Der „Widerruf“ eines gewährten Zuschusses i.d.S., dass Beiträge, die dem Wertguthaben einmal zugeordnet, diesem wieder entnommen werden können, ist arbeitsrechtlich dagegen nicht darstellbar und auch in der Kommunikation außerordentlich schwierig: da der Arbeitgeber das Arbeitsentgeltguthaben dem Arbeitnehmer regelmäßig bescheinigt, ist dessen Höhe inkl. Des in Rede stehenden Zuschusses dokumentiert. Es ist administrativ zwar einfach, die Zuschüsse nicht anzuzeigen, auszudrucken oder gesondert auszuweisen. Andererseits ist der Motivationseffekt der Bezuschussung gering, wenn diese versprochen werden, aber nicht erkennbar sind.
Es gibt Modelle, die diese Problematik durch Führung eines weiteren, neben dem für Wertguthaben und dem darin enthalten Arbeitsentgeltguthaben eingerichteten individuellen Kontos lösen wollen, das explizit als „Nicht-Wertguthaben“ ausgewiesen wird. Gegen diese Vorgehensweise sprechen Bedenken hinsichtlich der Passivierungsfähigkeit aber auch die Wirksamkeit des Insolvenzschutzes und einige weitere rechtliche Bedenken. Dies ist im wesentlichen dadurch begründet, dass diese „Zuschusskonten“ gewollt keine Wertguthaben im Sinne des SGB sind, oder betriebliche Altersversorgung. Somit sind diese Aktivvermögen nicht zweckgebunden und daher freies Anlagevermögen.
Zwischenfazit:
Arbeitgeberzuschüsse, die z.B. zum Zeitpunkt der Beitragsleistung des Arbeitnehmers in Geld erbracht werden, werden zum Teil des Wertguthabens, sind für den Arbeitnehmers spätestens mit der ersten Kontenmitteilung sichtbar und haben damit – weil unmittelbar motivierend - einen hohen Wirkungsgrad. Das Erzielen eines Bindungseffektes durch vertraglichen Einzug von Verfallbarkeitsfristen für geleistete Arbeitgeberzuschüsse ist aus Sicht des Verfassers arbeitsrechtlich schwierig umzusetzen. Jedwede Variation von Zuschüssen, bei denen die Beiträge nicht als Teil des Wertguthabens ausgewiesen werden, verfehlt dagegen zum einen die eigentliche gewünschte Wirkung beim Arbeitnehmer (nicht sichtbar) und oder führt zu rechtlichen, bilanziellen und steuerlichen Herausforderungen. Der Wunsch nach Aberkennung von Zuschüssen ist im Falle des durch den Mitarbeiter herbeigeführten Arbeitgeberwechsels zwar nachvollziehbar und personalpolitisch richtig. Sie lässt sich aber arbeitsrechtlich ebensowenig stabil umsetzen, wie der grundsätzlich vergleichbare automatische Verfall bei Nichterreichung definierter Voraussetzungen. Administrativ sind diese Modelle und Zuschussmethoden selbstverständlich in allen bekannten Verwaltungssystemen umsetzbar.
Lösungsvorschlag:
Der Arbeitgeber hat die Möglichkeit, retrospektiv die Beiträge des Mitarbeiters „zu belohnen“, um somit einen Bindeeffekt zu erreichen und gleichzeitig nicht auf die positive Wirkung der Darstellung von Geldern im Wertguthaben zu verzichten. Die Zusage könnte (verkürzt) so ausgestaltet werden, dass die Summe der Beiträge des Arbeitnehmers am Ende einer Periode als Bezugsgröße für eine Zuzahlung des Arbeitgebers zum Wertguthaben genommen werden. Administrativ ist bei diesem Modell mindestens ein Report über die individuellen Zuführungen pro Teilnehmer für die jeweilige Periode nötig. Die gängigen Verwaltungssysteme sind in der Lage solche Auswertungen und auch die daraus resultierenden Zuschüsse zu ermitteln. Wichtig ist, dass die Ermittlung des individuellen Zuschusses transparent für die Arbeitnehmer nachvollziehbar ist. Hochrechnungen für Freistellungsrechner hingegen sind komplex und nur mit vielen Annahmen umzusetzen, aber lösbar.
Alternative zu Barzuschüssen: Förderungen in der individuellen Entnahmephase:
Diese Art der Arbeitgeberzuschüsse wird erst gewährt, wenn der Arbeitnehmer die planmäßige Freistellung beantragt. Wenn es dem Arbeitgeber beispielsweise um die Förderung von Elternzeiten oder Familienpflegezeiten geht, sagt er arbeitsrechtlich zu, dass eben für diese Verwendungszwecke eine Förderung gewährt wird. Hier kann die Bezuschussung über eine Bareinzahlung oder die Minderung der Entnahmen um den entsprechenden Betrag dargestellt werden. Bei der Bareinzahlung wird im Zusammenhang mit der Genehmigung der Freistellung ein fixierter Betrag in das Wertguthaben des Arbeitnehmers einbezahlt (zzgl. des Arbeitgeberanteils zur Sozialversicherung). Somit kann entweder die Freistellungszeit verlängert, das Freistellungsgehalt erhöht oder aber das vom Arbeitnehmer aufgebaute Wertguthaben weniger belastet werden. Das Verfahren zur Ermittlung des Einzahlungsbetrages ist beliebig variierbar, entsprechende Modellvarianten reichen von der Gewährung prozentualer Aufstockungsbeträge auf das vorhandene Wertguthaben bis hin zu Bausteinbeträgen. Dieses Verfahren ist denkbar einfach zu administrieren, da sich das Wertguthaben nur erhöht. Nachteilig an diesem Verfahren ist, wie bei allen Bareinzahlungen, dass diese Zuschüsse bei einem Störfall, der nach Beginn der planmäßigen Freistellung eintritt, an den Arbeitnehmer (oder dessen Hinterbliebenen) ausgezahlt werden.
Zuschüsse in Form von geringeren Entnahmen aus dem Wertguthaben werden ebenfalls erst bei Genehmigung der planmäßigen Freistellung gewährt, aber nicht in das Wertguthaben einbezahlt, dieses wird vielmehr um den entsprechenden Betrag weniger belastet. Die Zusage des Arbeitgebers lautet dann beispielsweise, dass nur 80% des Freistellungsbetrages dem Wertguthaben belastet werden. Bei einem Wertguthaben von 12.000 EUR und einem Freistellungsgehalt von 1.000 EUR wäre die Freistellungszeit nicht 12 Monate (12.000 / 1.000) sondern 15 Monate (12.000 / (1.000 x 0,8)). Der Zuschuss des Arbeitgebers findet quasi pro rata temporis statt und ist somit bei einem Störfall innerhalb der Freistellungszeit nur für die bereits genutzte Freistellung gezahlt worden. Die Vorteile dieses Modells liegen in der vollständigen Zweckbindung mit gleichzeitiger Liquiditätsschonung, da die Mittel erst bei Freistellung fällig werden. Nachteilig ist, dass die Zuschüsse nicht leicht zu beziffern oder zu bewerten sind und somit für Arbeitnehmer erst durch Musterberechnungen (wie Wirkungsgrad auf die Einzahlung oder Summe an absoluten Einzahlungen gegenüber der Summe der Auszahlungen) transparent werden. Administrativ sind diese Zuschüsse in der Auszahlphase sehr einfach umzusetzen, jedoch komplex hinsichtlich anzustellender Hochrechnungen, da regelmäßig eine Reihe von Annahmen getroffen werden müssen.
Fazit:
Ein Arbeitgeber muss diverse Entscheidungen treffen, wenn er die Attraktivität des Zeitwertkontenmodells stärken will. Sollen Zuschüsse gewährt werden? Wenn ja, was ist das Ziel? Einmalige Initialförderung, Motivation zu möglichst hohen Eigenbeiträgen der Arbeitnehmer, Bindung des Mitarbeiters oder Förderung der/einzelner Freistellungszwecke? In der Regel ist es eine Kombination aus allen Zielen. Ein attraktives Modell der Bezuschussung durch den Arbeitgeber ist im Ergebnis auch eine Mischung aus allen vorbenannten Varianten. So kann bei Einführung des ZWK-Modells ein „Starterbonus“ für Teilnehmer bis zu einem bestimmten Datum gezahlt werden. Als weitere Förderung wird z. B. ein Barzuschuss nach Ablauf von fünf Jahren in Abhängigkeit der in diesem Zeitraum geleisteten Eigenbeiträge in das Wertguthaben gezahlt und letztlich wird in der Freistellungsphase das Wertkonto nur anteilig belastet. So ergeben sich tatsächlich Wirkungsgrade von bis zu 200 %, was insbesondere Mitarbeitern mit geringen Bezügen zu interessanten (Teil-) Freistellungszeiträumen verhilft. Natürlich erschwert jede dieser Funktionen die Administration, dies erscheint aber im Verhältnis zur Wirkung – Steigerung der Attraktivität und damit Erreichung von hohen Teilnahmequoten – absolut vertretbar.
Denn die Qualität eines Zeitwertkontenmodells ist nur so hoch wie die Teilnahmequote.
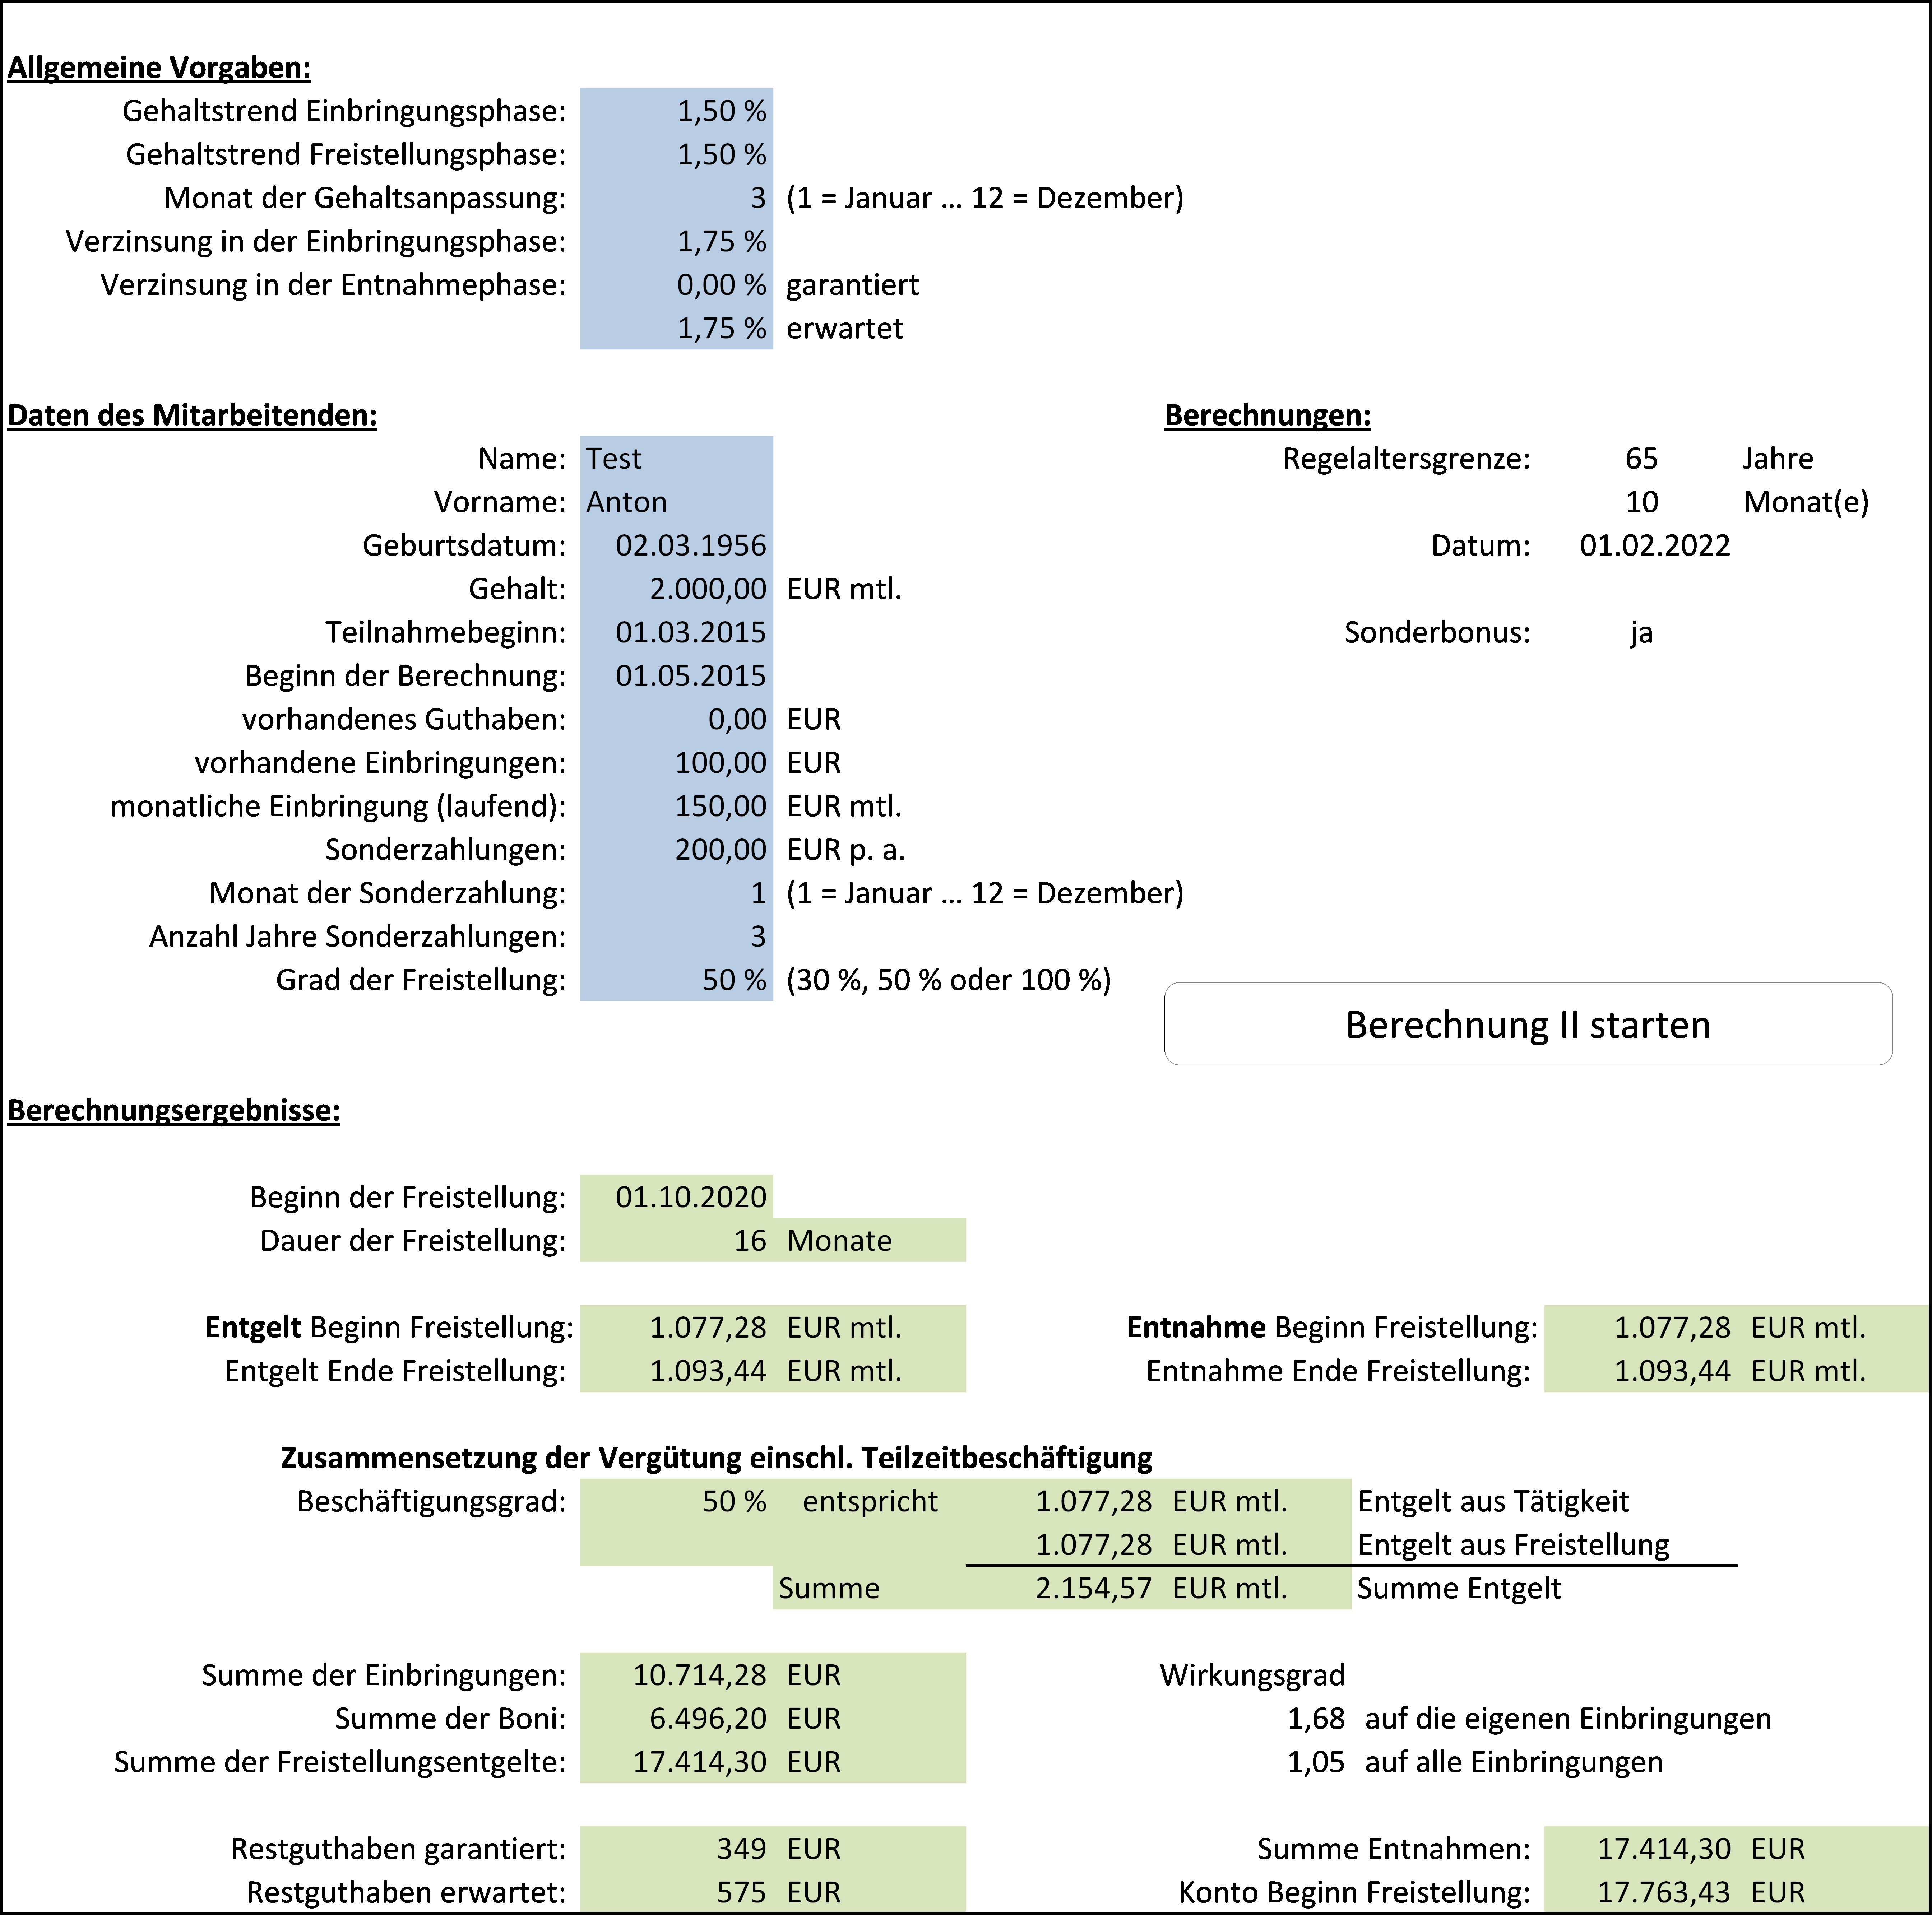
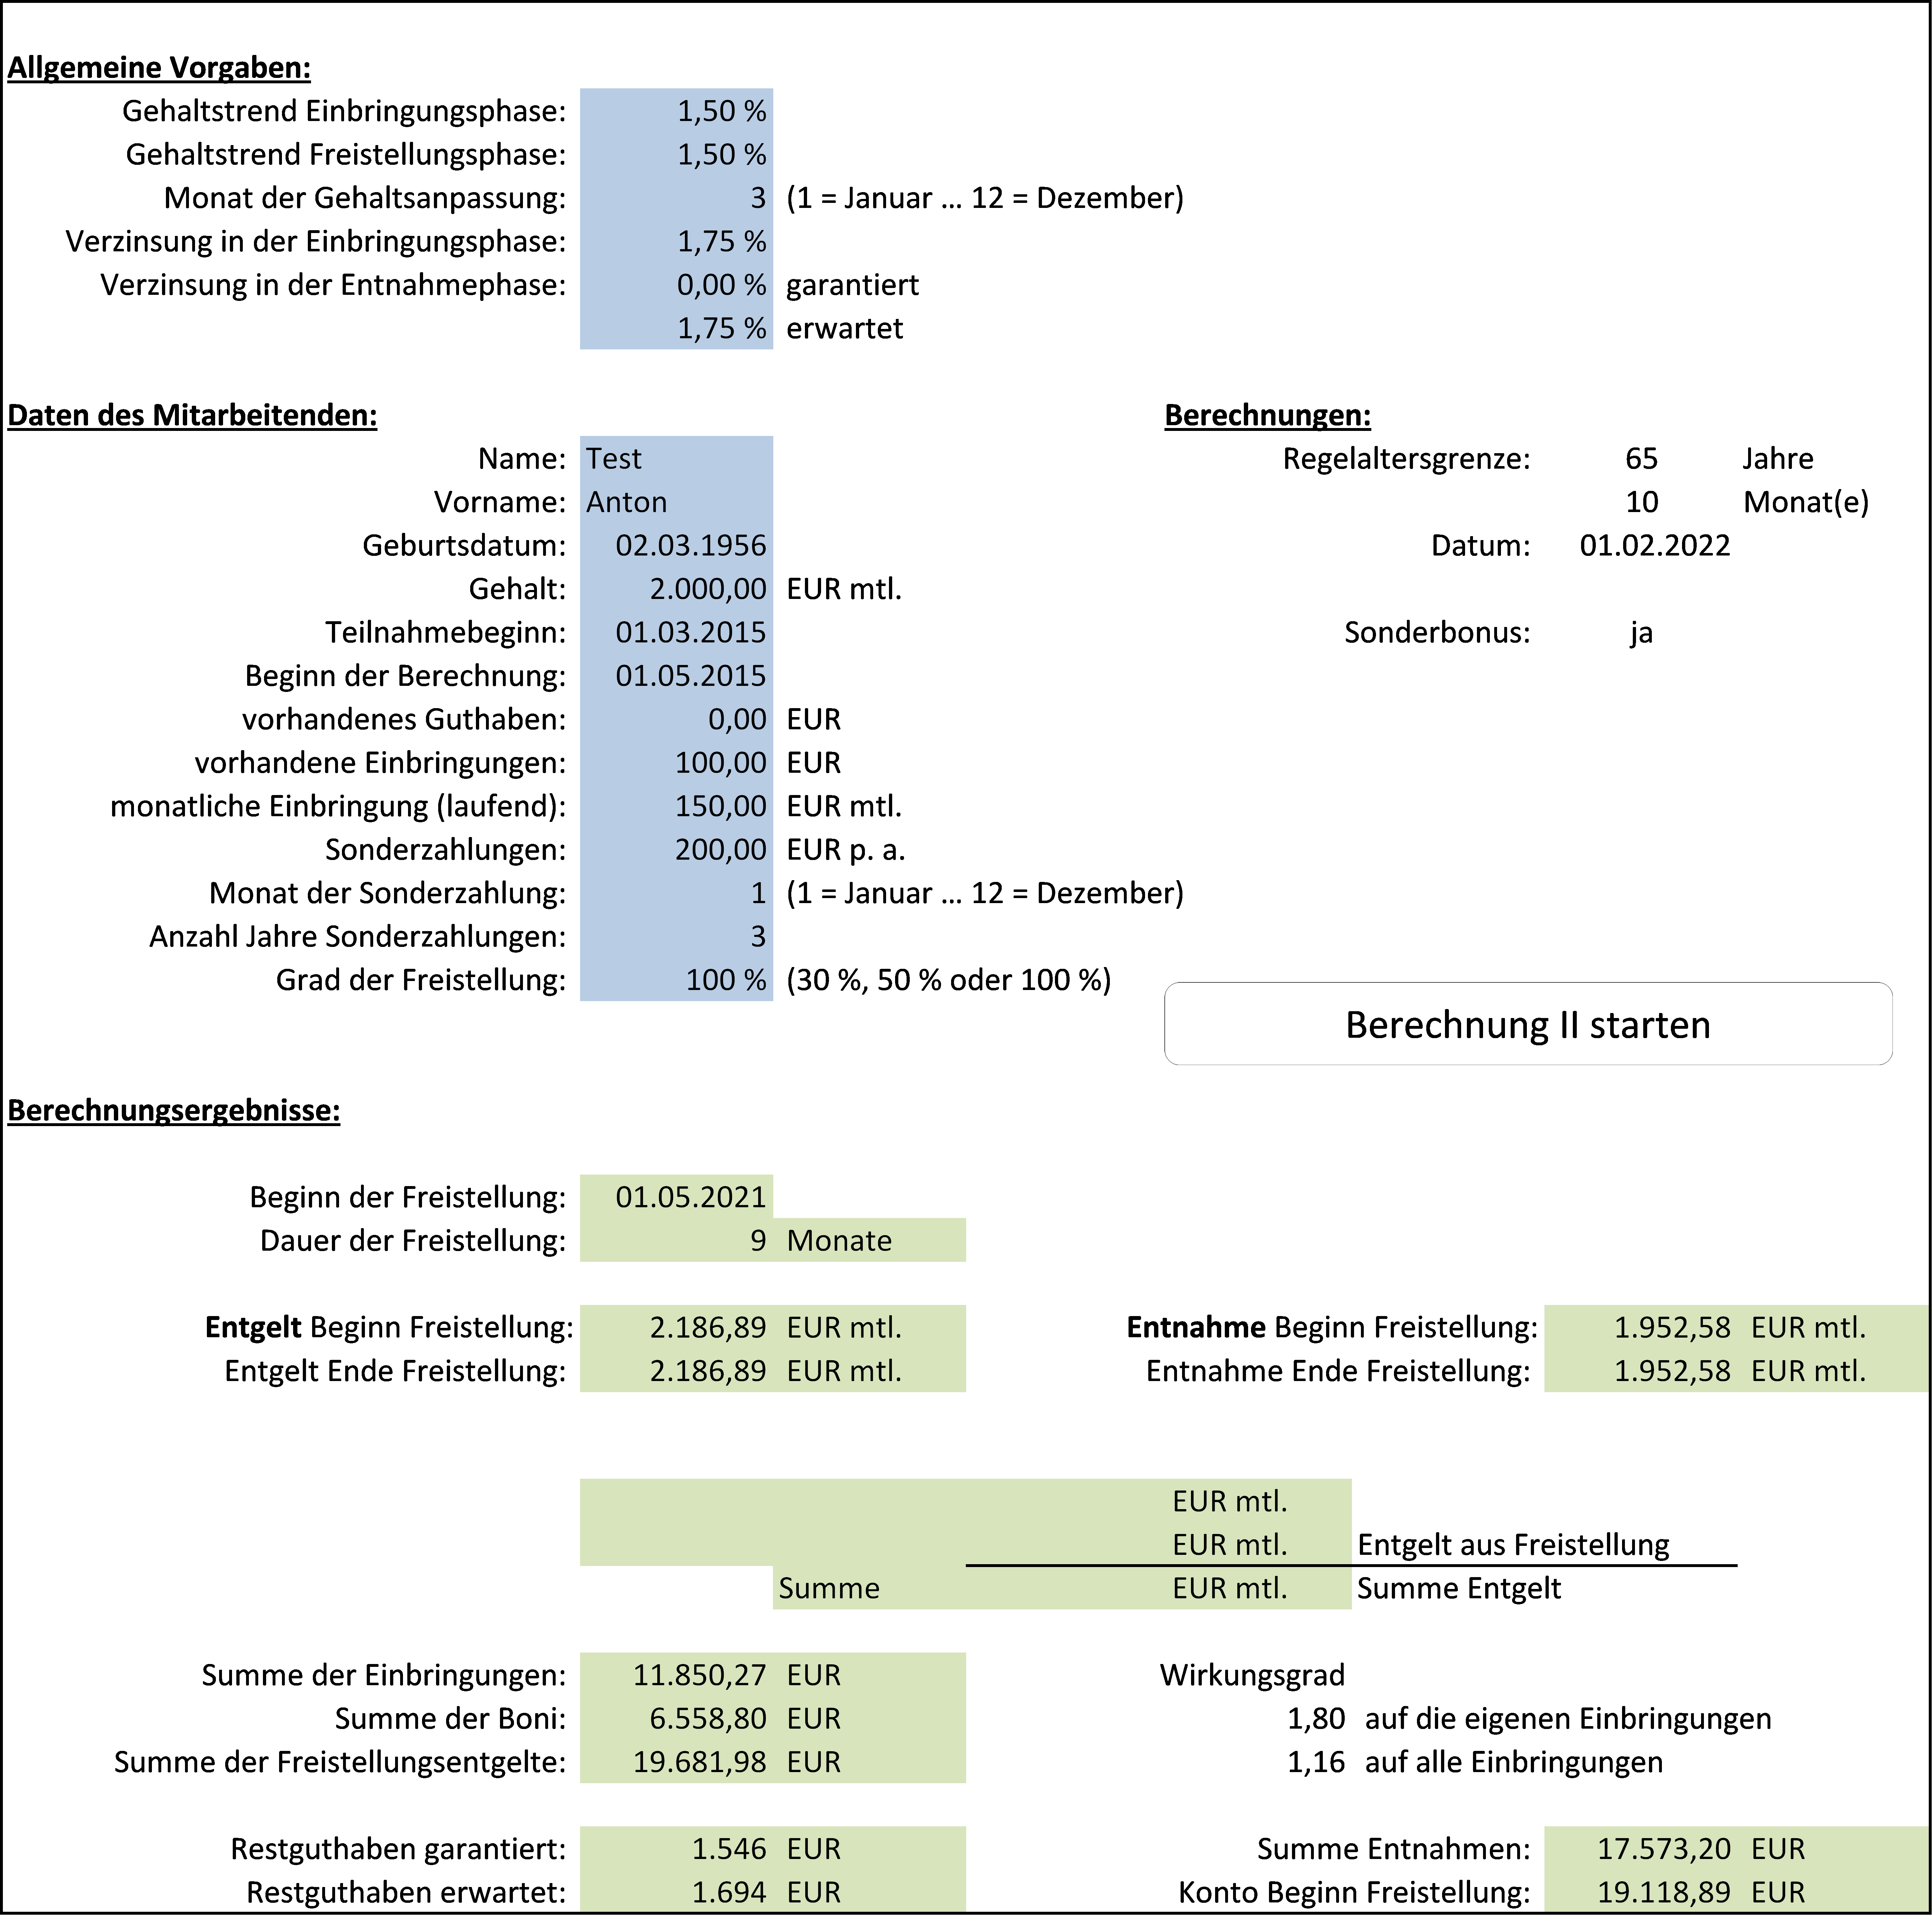
Beispielberechnung mit Sonderbonus für ältere Mitarbeiter, Bezuschussung nach fünf Jahren und bei voller Freistellung geringer Entnahme als Kompensation für Urlaub.
[1] Auf das sich ergebende Arbeitsentgeltguthaben i.H.v. EUR 200 ist der Arbeitgeberanteil am Gesamtsozialversicherungsbeitrag zwecks Insolvenzsicherung einzubringen.
Michael Ries
Sie erreichen den Autor per E-Mail: info@zeitwertkonten.org