
Analyse
Kosten der Kapitalerhaltungsgarantie und ihre Renditewirkung
Am 1. Januar 2009 und damit auf dem Höhepunkt der Finanz- und Wirtschaftskrise 2008/2009 trat das sogenannte
Flexi II-Gesetz in Kraft, das erstmalig detaillierte Vorschriften für die Kapitalanlage von Zeitwertkontenguthaben beinhaltete. Neben qualitativen und quantitativen Anlagevorschriften wurde – ähnlich wie bei „Riester-Produkten“ – die Vorgabe eines garantierten Kapitalerhalts zum Zeitpunkt der planmäßigen Verwendung des Zeitwertkontos eingeführt, was einer Mindestverzinsung von 0 % p.a. auf die Summe der Einzahlungen in ein Zeitwertkonto entspricht. Garantiegeber ist der Arbeitgeber, der eine Zeitwertkontenzusage unterbreitet, Garantienehmer sind die Mitarbeiter, die an dem angebotenen Zeitwertkontenmodell teilnehmen. Der Arbeitgeber kann das Risiko, aus der gesetzlich vorgeschriebenen Kapitalerhaltungsgarantie in Anspruch genommen zu werden, entweder selbst übernehmen oder Anlageprodukte wählen, die ihrerseits mindestens die Rückzahlung der insgesamt eingezahlten Beiträge garantieren.
Die Konsequenzen der Finanz- und Wirtschaftskrise 2008/2009 waren bei Einführung des Flexi II-Gesetzes nicht absehbar, allerdings haben die ergriffenen Maßnahmen zur Bekämpfung ihrer Folgen für Wirtschaftswachstum, Beschäftigung und Staatsverschuldung in den wichtigsten Industrieländern mittlerweile erhebliche Konsequenzen für die Kapitalanlage von Pensionsgeldern und Zeitwertkontenguthaben. Die Notenbanken der wichtigsten Industrieländer haben die Kreditkosten mit einem noch nie da gewesenen Maßnahmenpaket auf ein historisch niedriges Niveau gesenkt, um die Funktionsfähigkeit der Kreditmärkte wieder herzustellen, die Bilanzen der Geschäftsbanken zu stabilisieren und stark gesunkene Vermögenspreise wieder zu erhöhen. Dadurch fiel am Anleihemarkt die Rendite einer 10-jährigen Bundesanleihe in der Spitze auf nur noch 1,2 % p.a., heute liegt die Rendite bei knapp 1,5 % p.a. Um mit einer Bundesanleihe eine Rendite von 2 % zu erzielen, muss ein Anleger eine Laufzeit von 15 Jahren akzeptieren.
Zinsstrukturkurve Deutsche Bundesanleihe 2009 vs. 2014:
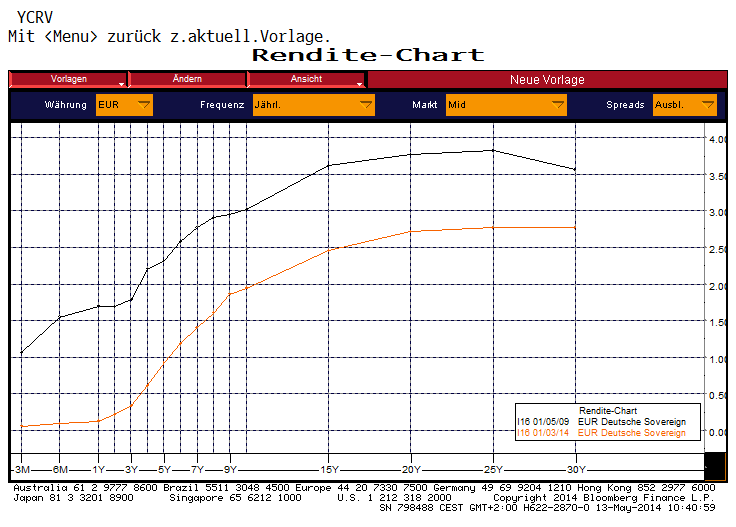
Quelle: Bloomberg 12.05.2014
Mit dem gesunkenen Zinsniveau haben sich auch die (impliziten) Kosten einer Kapitalerhaltungsgarantie erheblich verändert. Der Preis der Kapitalerhaltungsgarantie wird im Wesentlichen vom Zinsniveau bestimmt. Die beiden Größen verhalten sich zueinander umgekehrt proportional, d.h. bei steigenden Zinsen sinkt der Preis für eine externe Garantie. Gleichermaßen gilt, dass der Preis für eine Kapitalerhaltungsgarantie bei niedrigen Zinsen höher ist als bei einem hohen Zinsniveau.
Das Beispiel eines einfachen Garantieproduktes verdeutlicht diesen Effekt: Ein Mitarbeiter, der voraussichtlich im Jahr 2034 in den Vorruhestand gehen möchte, verzichtet zugunsten seines Zeitwertkontos auf die Auszahlung von Gehalt in Höhe von EUR 1.000. Um sein eigenes Garantierisiko abzusichern, kauft der Arbeitgeber von einem Teil dieses Anlagebetrags eine Nullkuponanleihe[1] der Bundesrepublik Deutschland mit Fälligkeit Juli 2034. Damit wählt der Arbeitgeber einen Garantiegeber mit höchster Bonität. Den verbleibenden Rest investiert er chancenorientiert in einen globalen Aktienfonds. Für die Nullkuponanleihe 2034 muss der Anleger derzeit EUR 550,79 aufwenden und erhält bei Fälligkeit im Juli 2034 EUR 1.000 zurück, was einer Verzinsung von 2,95 % p.a. entspricht.
Berechnungsbeispiel Garantieprodukt mit Laufzeit bis Juli 2034:
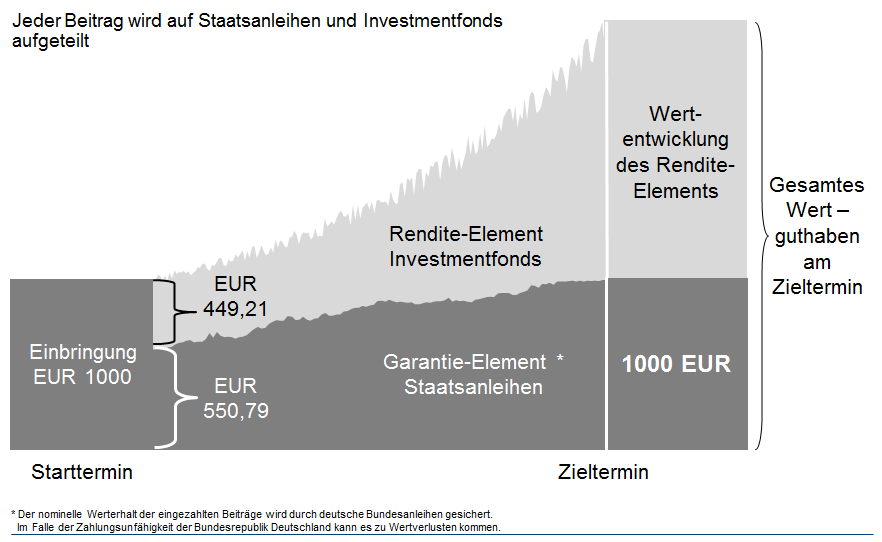
Quelle: Fidelity Worldwide Investments/ Bloomberg 12.05.2014
Bei einer erwarteten Rendite von durchschnittlich 6 % p.a. für globale Aktien liegt die erwartete Rendite für den gesamten Anlagebetrag über die Laufzeit bis 2029 bei 4,54 % p.a. Vor 5 Jahren kostete eine Nullkuponanleihe mit 20 Jahren Laufzeit lediglich EUR 435,80 und die Renditeerwartung lag bei 5,26 %. Das bedeutet, in 2009 musste für die Kapitalerhaltungsgarantie ca. 20 % weniger aufgewendet werden und entsprechend lag das Renditepotential bei ansonsten gleichen Parametern um 15 % höher.
|
Anlagejahr |
Fälligkeit |
Kosten der |
Budget für |
Renditepotential im Erwartungswert |
|
05.01.2009 |
04.07.2029 |
43,58 |
56,42 |
5,26 % / 186,3 % |
|
05.01.2014 |
04.07.2034 |
55,08 |
44,92 |
4,54 % / 148,3 % |
Quelle: Fidelity Worldwide Investment, 2014
Für einen Anlagezeitraum von 10 Jahren liegt das Renditepotential bei diesem Garantieprodukt derzeit bei 3,17 % gegenüber 4,21 % vor 5 Jahren. Für kürzere Laufzeiten unter 10 Jahren ist das Renditepotential für Zeitwertkontenguthaben noch niedriger.
In dieser Situation fürchten Arbeitgeber, dass die Attraktivität ihres Zeitwertkontenmodells leiden könnte. Denn der Mitarbeiter macht eine einfache Rechnung auf: damit der Gegenwert von eingebrachter Arbeitszeit in der Zukunft nicht weniger wert ist als heute, muss die Verzinsung des Wertguthabens mindestens in Höhe der jährlichen Lohnsteigerung erfolgen. Die Tariferhöhung beispielsweise in der chemischen Industrie in 2014 liegt bei 3,7 % und das wird die Referenzgröße für die Mindestverzinsung aus Sicht der Mitarbeiter dieser Branche sein.
Um die Attraktivität ihres Zeitwertkontenmodells nicht zu schmälern, werden Arbeitgeber in zunehmendem Maße prüfen, ob es Sinn macht, auf renditeschmälernde (und damit „teure“) externe Garantien zu verzichten und Produkte auszuwählen, deren Anlagestrategie nicht durch den schwankenden Preis für Kapitalerhaltungsgarantien determiniert wird. Sie könnten stattdessen Produkte auswählen, deren Quote für Risikoaktiva ihrer eigenen Risikotoleranz entsprechen. Beispielsweise kann der Arbeitgeber am Kapitalmarkt spezielle Flexi II konforme Fonds erwerben, die bis zu 50 % ihres Vermögens in Aktien investieren können. Für das Risiko, dass in einzelnen Fallkonstellationen bei planmäßiger Verwendung des Zeitwertkontenguthabens das Wertguthaben nicht den kumulierten Einzahlungsbetrag abdeckt, bilden die Unternehmen eine Schwankungsreserve, aus der die Fehlbeträge ausgeglichen werden. Die Schwankungsreserve wird entweder aus separaten Mitteln oder aus Rabatten auf Verwaltungskosten für größere Kollektive aufgebaut.
Zusammenfassend bleibt festzuhalten, dass das derzeitige Zinsniveau die mit dem Flexi II-Gesetz eingeführte Kapitalerhaltungsgarantie verteuert, indem das Renditepotential erheblich eingeschränkt wird. Dies gilt für kürzere Anlagezeiträume noch stärker als für längere. Um die Attraktivität des eigenen Zeitwertkontenmodells nicht zu schmälern, sollten Arbeitgeber ihre eigene Risikotragfähigkeit überprüfen, um das Garantierisiko eventuell selbst zu übernehmen. Denn von einem zusätzlichen Aufbau von Zeitwertkontenguthaben durch den Kapitalmarkt profitiert auch der Arbeitgeber selbst.
[1] Eine Nullkuponanleihe – auch Zerobond genannt - ist ein verzinsliches Wertpapier (Anleihe), bei der während der Laufzeit keine Zinszahlungen in Form von Kupons erfolgen. Die Rendite wird dem Anleger in Form eines Abschlags (Disagio) auf den Nennwert, zu dem die Rückzahlung zum Laufzeitende erfolgt, bezahlt. Die Höhe des Abschlags und die Laufzeit bestimmt die innere Verzinsung der Anleihe.
Max Muster ist [Funktion] bei [Institution/Unternehmen]. Zusätzliche Angabe zu inhaltlichem Wirken.
Sie erreichen Max Muster per E-Mail: info@zeitwertkonten.org