
Wissen
Wie amortisieren sich Zeitwertkonten?
Überlegungen zur Einführung von Zeitwertkonten in einer Organisation werden häufig nicht von einer rechnerisch nachvollziehbaren Wirtschaftlichkeitsbetrachtung ausgelöst. Auslösende Faktoren sind meist personalstrategische Gesichtspunkte, die zwar langfristig unzweifelhaft auch harte, wirtschaftliche Konsequenzen haben, deren Auswirkungen aber nur schwer in einer Wirtschaftlichkeitsrechnung erfasst werden können. Solche personalstrategischen Gesichtspunkte sind z.B. die Absicht, sich über ein Lebensarbeitszeitmodell als attraktiver Arbeitgeber zu positionieren und dadurch im sich verschärfenden Wettbewerb um qualifizierte Mitarbeiter langfristig besser bestehen zu können oder die Einschätzung, dass viele Mitarbeiter nicht ohne gesundheitliche Einschränkung das gesetzliche Renteneintrittsalter erreichen werden, so dass Alternativen für eine sozialverträgliche Überbrückung der Zeit bis zum Renteneintritt benötigt werden.
Dennoch entsteht in fast jedem Entscheidungsprozess über die Einführung von Zeitwertkonten früher oder später die Notwendigkeit, Kosten und Nutzen eines solchen Zeitwertkontenmodells gegenüberzustellen und so eine Abwägung der wirtschaftlichen Konsequenzen dieser Entscheidung zu ermöglichen. Nur in den seltensten Fällen sind Geschäftsführung oder Vorstand bereit, ohne eine solche Aufbereitung der wirtschaftlichen Folgen eines Zeitwertkontenmodells eine Entscheidung zu treffen, die eine langfristige Verpflichtung des Unternehmens zur Folge hat. Gerade wegen des sehr langfristigen Charakters von Zeitwertkonten sind solche Darstellungen aber äußerst schwierig. Sie hängen von einer Vielzahl von Annahmen über zukünftige Entwicklungen ab, so dass Abweichungen der Realität von einzelnen dieser Annahmen auf lange Sicht zu starken Abweichungen von den berechneten Prognosen führen können.
Relativ einfach zu bestimmen sind in der Regel die Kosten eines Zeitwertkontenmodells. Sie bestehen aus den damit verbundenen Administrationskosten, Kosten der Geldanlage und Insolvenzsicherung, die im Wesentlichen von den Anbietern entsprechender Administrationsplattformen und Anlageprodukte in Abhängigkeit von den erwarteten Mitarbeiterzahlen und Anlagebeträgen erfragt werden können, sowie ggf. aus den Zuschüssen des Arbeitgebers zu den Zeitwertkonten der Mitarbeiter, die ebenfalls in Relation zur erwarteten Mitarbeiterbeteiligung und von den Mitarbeitern eingebrachten Entgeltsummen berechnet werden können. Es müssen hierzu also „nur“ Annahmen über die Mitarbeiterbeteiligung und die von den Mitarbeitern eingebrachten Entgeltbeträge getroffen werden.
Sehr viel schwieriger ist der wirtschaftliche Nutzen eines Zeitwertkontenmodells monetär zu bewerten. Wie groß wird in 5 oder 10 Jahren der wirtschaftliche Vorteil daraus sein, dass das Unternehmen über ein attraktives Lebensarbeitszeitmodell verfügt und sich dies voraussichtlich in einer höheren Quote erfolgreicher Mitarbeiterakquisition und einer Reduzierung ungewollter Fluktuation niederschlagen wird? Wie lässt sich der Wert der Option in Euro ausdrücken, einem gesundheitlich angeschlagenen Mitarbeiter in 10 Jahren eine sozialverträgliche schrittweise Reduzierung seines Arbeitszeitumfangs anbieten zu können, die ihm die Möglichkeit gibt, ohne übermäßige finanzielle Einbußen das gesetzliche Renteneintrittsalter zu erreichen?
Nachfolgend sollen drei Ansätze beschrieben werden, wirtschaftliche Nutzenfaktoren von Zeitwertkontenmodellen zumindest näherungsweise zu quantifizieren, um so die Entscheidung über die Einführung von Zeitwertkonten auf eine möglichst gute Faktenbasis stützen zu können. Alle drei Ansätze beruhen im Grundsatz auf der Durchführung einer Demografieanalyse, in deren Rahmen die aktuelle Altersstruktur einer Belegschaft und davon ausgehend deren zukünftige Entwicklung in Betracht gezogen werden. Die betrachteten wirtschaftlichen Nutzenfaktoren sind:
- Reduzierte Krankheitskosten
- Reduzierte bzw. vermiedene Vorruhestandskosten
- Reduzierte Entgeltkosten
Durchführung einer Demografieanalyse
Die Durchführung einer Demografieanalyse bedeutet zunächst die aktuelle Altersstruktur einer zu analysierenden Belegschaft zu erheben. Davon ausgehend wird auf Basis von Annahmen die zukünftige Entwicklung der Altersstruktur prognostiziert. Die wichtigsten Prognosefaktoren, die im Rahmen einer solchen Demografieanalyse berücksichtigt werden müssen, sind:
- Annahmen zum Gesamt-Wachstum (bzw. Rückgang) der Belegschaft
- Annahmen zur natürlichen Fluktuation, möglichst gestaffelt nach Altersgruppen, da erfahrungsgemäß bei jüngeren und älteren Mitarbeitern von unterschiedlichen Wahrscheinlichkeiten natürlicher Fluktuation auszugehen ist
- Annahmen zur Verteilung neu eingestellter Mitarbeiter auf die verschiedenen Altersgruppen
- Annahmen zu Krankheitsquoten in den verschiedenen Altersgruppen
Die Festlegung der Werte für diese Prognosefaktoren sollte sich an der aktuellen Realität der untersuchten Belegschaft orientieren (z.B.: Wie hoch sind Krankheits- und Fluktuationsquoten in den einzelnen Altersgruppen heute), in der zeitlichen Weiterentwicklung dieser Faktoren aber auch die Auswirkungen des demografischen Wandels berücksichtigen (z.B.: Zukünftig wird sich das Durchschnittsalter der neu eingestellten Mitarbeiter nach oben verschieben, weil am Arbeitsmarkt zukünftig weniger junge Mitarbeiter verfügbar sind).
Auf Basis dieser Prognosefaktoren können dann die zukünftige Altersstruktur der Belegschaft zu beliebigen zukünftigen Zeitpunkten sowie die sich daraus ergebenden Krankheits- und Entgeltkosten berechnet werden. Da mit den Prognosefaktoren Annahmen einhergehen, die mit Unsicherheit verbunden sind, sollten stets mehrere Szenarien mit unterschiedlichen Annahmen berechnet werden. Das Gesamtergebnis der verschiedenen Szenarien lässt dann erkennen, wie stark die Ergebnisse durch Veränderungen einzelner Prognosefaktoren beeinflusst werden und mit welcher Spanne zukünftiger Entwicklungen gerechnet werden muss. Je nach Zielstellung und Komplexität der durchzuführenden Demografieanalyse kann bzw. sollte sie differenziert für verschiedene Organisationseinheiten, Standorte oder Mitarbeitergruppen (z.B. Mitarbeiter aus verschiedenen Berufsgruppen) durchgeführt werden.
Reduzierte Krankheitskosten
Aus allen Langzeitanalysen der großen Krankenkassen ist erkennbar, dass die Krankheitsquoten von Mitarbeitern in den Altersstufen ab ca. 50 Jahren signifikant oberhalb der Krankheitsquoten jüngerer Mitarbeiter liegen (vgl. Abb. 1). Eine Alterung der Belegschaft führt daher stets auch zu einem Anstieg der Krankheitsquote. Die Krankheitskosten steigen dabei in der Regel noch stärker als die Krankheitsquote, da das Entgelt älterer Mitarbeiter typischerweise höher ist als das der jüngeren. Wenn durch die Einführung eines Zeitwertkontenmodells also eine dämpfende Wirkung auf die Alterung der Belegschaft erreicht werden kann, sollte damit auch eine Reduzierung der zukünftigen Krankheitskosten einhergehen.
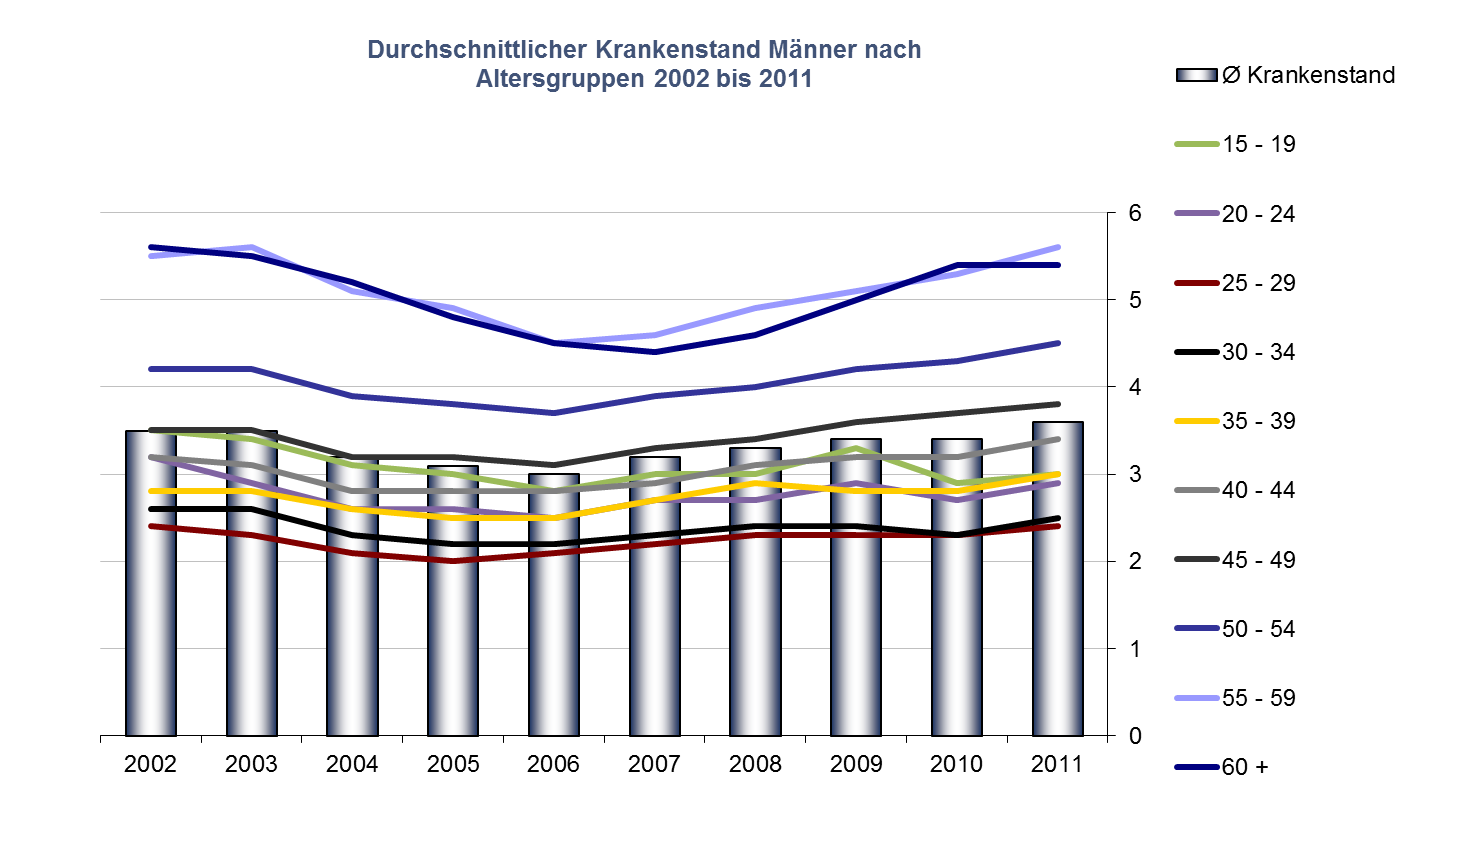
Abb. 1: Durchschnittlicher Krankenstand nach Altersgruppen bei Männern[1]
In einem Unternehmen des Finanzdienstleistungssektors mit ca. 5.000 Mitarbeitern in Deutschland wurde diese Frage im Rahmen einer Demografieanalyse untersucht. Ein Szenario mit unveränderter Mitarbeiter-Anzahl über die nächsten Jahre führte zu einem prognostizierten Anstieg der Krankheitskosten um ca. 1,3 Mio. € pro Jahr. Gelingt es durch ein Zeitwertkontenmodell, einen vorzeitigen Übergang von Mitarbeitern in den Ruhestand zu organisieren und diese Mitarbeiter durch neue Mitarbeiter zu ersetzen, wird dadurch dämpfend auf den Altersdurchschnitt und damit auf die Krankheitskosten eingewirkt. Im beschriebenen Beispiel führte die Neuberechnung der Altersentwicklung unter den entsprechenden Annahmen eines vorzeitigen Rentenübergangs auf Basis eines Zeitwertkontenmodells dazu, dass der Anstieg der Krankheitskosten um ca. 20 % reduziert würde. Das Zeitwertkontenmodell würde also in zehn Jahren allein durch seine Wirkung auf die Krankheitskosten einen wirtschaftlichen Beitrag von ca. 260.000 € pro Jahr herbeiführen.
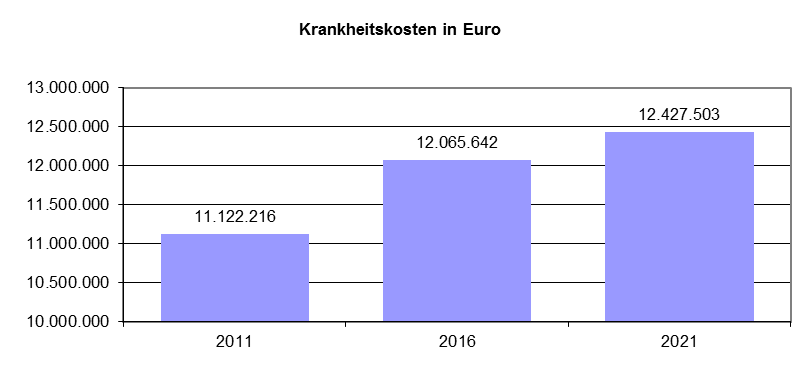
Abb. 2: Prognostizierte Entwicklung der Krankheitskosten in einem Beispiel-Unternehmen
Reduzierte Vorruhestandskosten
Ein Kernargument für Zeitwertkontenmodelle ist die Herausforderung, Mitarbeiter bis zum gesetzlichen Renteneintrittsalter arbeitsfähig zu halten. Gelingt dies nicht, setzt häufig entweder ein schmerzlicher und für beide Seiten teurer Prozess wiederholter Phasen der Arbeitsunfähigkeit ein, der im Extremfall schließlich in die Erwerbsunfähigkeitsrente mündet oder der Arbeitgeber bietet ein von ihm unterstütztes Vorruhestandsmodell (Altersteilzeit, Abfindung o.ä.) an. Der erste Fall ist dabei auch für den Arbeitgeber möglicherweise noch unerfreulicher und teurer als die zweite, ebenfalls kostenintensive Alternative. Gerade hier kann ein Zeitwertkonto eine Möglichkeit eröffnen, dem Mitarbeiter finanziell abgefedert durch sein Wertguthaben eine Arbeitszeitreduzierung anzubieten, die seinen weiteren Verbleib in Beschäftigung und gleichzeitig für das Unternehmen akzeptable Produktivität und den Erhalt von Know-how sichert.
Der wirtschaftliche Wert des Zeitwertkontos liegt dann in den vermiedenen bzw. reduzierten Vorruhestandskosten. Dies kann man sich zahlenmäßig am folgenden Beispiel verdeutlichen:
Basisdaten und Annahmen:
- Ein Mitarbeiter in der Altersstufe 60 bis 65 Jahren verursacht durchschnittliche Entgeltkosten von 50.000 € (brutto inkl. Arbeitgeberanteil SV).
- Es wird davon ausgegangen, dass für mindestens 30 % der Mitarbeiter in dieser Altersstufe eine Vorruhestandslösung benötigt wird.
- Wir gehen für die Mitarbeiter von einem durchschnittlichen Steuersatz von 16 %, einem Grenzsteuersatz von 30 % und einem Arbeitgeber-SV-Anteil von 20 % aus.
- Das Altersteilzeitmodell, das als Alternative zum Zeitwertkonto wirtschaftlich bewertet wird, sieht eine 50 %ige Beschäftigung mit Block-Freistellung und Aufstockung des Netto-Entgelts auf 80 % und die im Altersteilzeitgesetz vorgegebene Aufstockung des SV-Beitrags vor.
- Das Zeitwertkontenmodell soll für den Vergleich ebenfalls eine Reduzierung der Beschäftigung auf 50 % bei Aufstockung des Entgelts (inkl. SV Beitrag) auf 80 % aus dem Wertguthaben ermöglichen. Wir nehmen an, dass sich 50 % der Mitarbeiter an dem Zeitwertkontenmodell beteiligen und der Arbeitgeber das Wertguthaben des Mitarbeiters zum Zeitpunkt der rentennahen Teilfreistellung um 20 % aufstockt, also bezuschusst.
Die Demografieanalyse kommt für einen Zeitpunkt in 10 Jahren zu dem Ergebnis, dass die an dem Zeitwertkontenmodell beteiligten Mitarbeiter in der relevanten Altersgruppe im Durchschnitt ein Wertguthaben von 20.000 € angespart haben. Prognostiziert werden 24 Arbeitnehmer in der entsprechenden Altersgruppe. Den Annahmen zufolge wäre für (gerundet) sieben Mitarbeiter (30 % von 24) eine Vorruhestandslösung zu vereinbaren.
Über das Wertguthaben des Mitarbeiters von 20.000 €, das durch den Arbeitgeber um 20 % auf 24.000 € aufgestockt wird, kann die Aufstockung des Entgelts von 50 auf 80 % (ein Betrag von 15.000 € pro Jahr) über 1,6 Jahre finanziert werden. Die Kosten des Arbeitgebers dafür betragen jeweils 4.000 €, nämlich den Aufstockungsbetrag zum Wertguthaben. Die Kosten einer Altersteilzeit (Entgelt-Aufstockung und zusätzlicher SV-Beitrag) für den gleichen Zeitraum von 1,6 Jahren betragen für den Arbeitgeber ca. 17.900 €, liegen also um ca. 13.900 € höher als die Kosten für das Zeitwertkontenmodell. Soll eine solche Lösung in 10 Jahren für sieben Mitarbeiter gefunden werden, beträgt die Differenz der Kosten für dieses Jahr insgesamt ca. 97.300 €. Da aber nur 50 % der Mitarbeiter sich am Zeitwertkontenmodell beteiligen, halbiert sich der tatsächlich zu erzielende Effekt auf knapp 50.000 € für dieses Jahr.
Auf Basis einer Demografieanalyse lässt sich diese Kostendifferenz für jedes Jahr des Prognosezeitraums bestimmen und es zeigt sich dabei, dass der Kostenvorteil des Zeitwertkontenmodells mit zunehmender Alterung der Belegschaft (d.h. mit zunehmender Anzahl der Mitarbeiter, die für eine Vorruhestandslösung in Frage kommen) und mit zunehmender Dauer der Nutzung von Zeitwertkonten (d.h. mit steigendem Volumen der Wertguthaben pro Mitarbeiter) deutlich zunimmt. Ein durch den Arbeitgeber mit 20 % bezuschusstes Zeitwertkontenmodell verursacht also nur einen Bruchteil der Kosten eines vergleichbaren Altersteilzeitmodells (im Beispiel: weniger als 25 %).
Reduzierte Entgeltkosten
Wie alle Modelle, die zu einer vorzeitigen Freisetzung von Mitarbeitern führen (in diesem Falle also vergleichbar mit einer Altersteilzeit-Lösung), haben auch Zeitwertkontenmodelle den Effekt der Reduzierung von Entgeltkosten. Da in praktisch allen heute anzutreffenden Entgeltmodellen ältere Mitarbeiter im Durchschnitt höhere Entgeltkosten verursachen als ihre jüngeren Kollegen, führt die vorzeitige Freisetzung von Stellenkapazitäten über ein Zeitwertkontenmodell zur vorzeitigen Einstellung jüngerer und damit kostengünstigerer Mitarbeiter.
In einem Dienstleistungsunternehmen mit 1.400 Mitarbeitern wurde auf Basis einer Demografieanalyse untersucht, wie sich der vorzeitige Ersatz älterer Mitarbeiter, die aufgrund ihres Zeitwertkontos eine rentennahe (Teil-) Freistellung in Anspruch nehmen, durch jüngere Mitarbeiter wirtschaftlich auswirkt. Dabei wurden auch die Kosten des geplanten Zeitwertkontenmodells (Administrations- und Anlagekosten sowie geplante Zuschüsse des Arbeitgebers zu den Wertguthaben) in die Berechnungen einbezogen, um ein möglichst vollständiges Bild der wirtschaftlichen Auswirkungen der Zeitwertkonten zu gewährleisten.
Wesentliche Rechenfaktoren dieser Analyse waren:
- Prognostizierte Mitarbeiteranzahlen in den verschiedenen Altersstufen über die nächsten 15 Jahre
- Durchschnittliche Entgeltkosten in den verschiedenen Altersstufen
- Ermittlung der Zeiträume vorzeitiger Freistellung älterer Mitarbeiter aus der Höhe der Wertguthaben der Mitarbeiter aufgrund der erwarteten Beteiligungsquote und einer durchschnittlichen jährlichen Einbringung pro Mitarbeiter in das Zeitwertkonto
- Verteilung der aufgrund einer vorzeitigen Freistellung der Mitarbeiter neu eingestellten Mitarbeiter auf die verschiedenen Altersklassen, so wie auch in der Demografieanalyse unterstellt
- Kosten des Zeitwertkontenmodells:
- Einmalige Einrichtungskosten des Modells
- Einrichtungskosten je Mitarbeiterkonto
- Verwaltungsgebühren der Wertguthaben-Anlage
- Zuschüsse des Arbeitgebers zu den Wertguthaben, die im Wesentlichen in einem 20 prozentigen Zuschuss auf das bestehende Wertguthaben zum Zeitpunkt der rentennahen (Teil-) Freistellung bestehen
Das Ergebnis dieser Analyse zeigt Abb. 3: In den ersten Jahren, in denen noch keine relevanten Beträge für vorzeitige Freistellungen aus dem Zeitwertkonto angespart werden konnten, fallen moderate jährliche Kosten für die Administration des Zeitwertkontos an. Diese betragen im Maximum ca. 25.000 € für ein Jahr und addieren sich zu einem Fehlbetrag von in der Spitze gut 60.000 €. Sobald die ersten vorzeitigen Freistellungen aus dem Zeitwertkonto greifen, kehrt sich die Tendenz der Kosten-Nutzen-Entwicklung um. Der vorzeitige Ersatz älterer Mitarbeiter durch jüngere mit den damit verbundenen Entgelt-Einsparungen überwiegt dann klar die Kosten des Zeitwertkontenmodells (inklusive der dann anfallenden Zuschüsse des Arbeitgebers). Der wirtschaftliche Nutzeneffekt steigt über den Auswertungszeitraum bis auf einen Betrag von gut 300.000 € kontinuierlich an (bei Ausweitung des Auswertungszeitraums würde ein in etwa stabiles Nutzenniveau zu dem Zeitpunkt erreicht, in dem aufgrund der sich verändernden Altersstrukturen ein eingeschwungener Zustand der Höhe der Wertguthaben erreicht ist). In Summe wird ein (nicht abgezinster) kumulierter Nutzenüberschuss von ca. 1,2 Mio. € am Ende des Auswertungszeitraums erreicht.
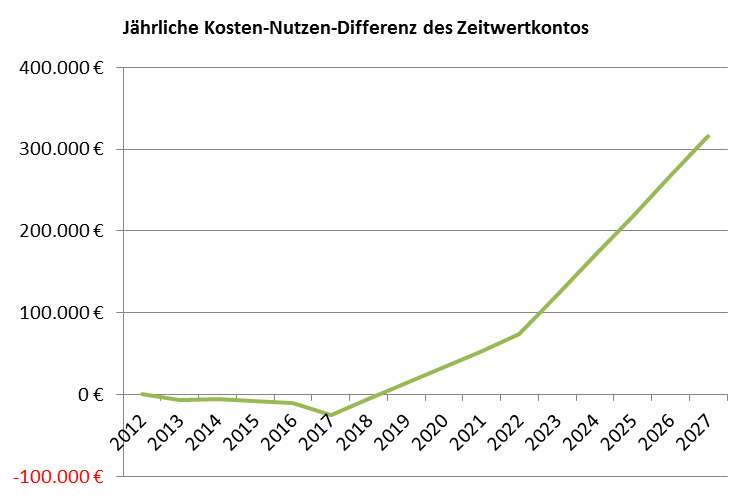
Abb. 3: Prognostizierter Kosten-Nutzen-Verlauf des Zeitwertkontos in einem Beispiel-Unternehmen
Es zeigt sich in diesem Beispiel, dass sich das Zeitwertkontenmodell allein aus dem Effekt des vorzeitigen Ersatzes älterer Mitarbeiter durch jüngere Mitarbeiter mit geringerem Entgeltniveau wirtschaftlich trägt. Vergleichsrechnungen zu Modellen mit unterschiedlichem Zuschussniveau durch den Arbeitgeber zeigen, dass sich eine Erhöhung des Arbeitgeberzuschusses immer dann rentiert, wenn sie zu einem substantiell höheren Beteiligungsniveau der Mitarbeiter am Zeitwertkontenmodell führt.
So beeindruckend der Betrag des kumulierten Nutzens zunächst auch klingt, so muss man sich doch vor Augen führen, dass sowohl die anfänglichen jährlichen Kosten als auch der spätere jährliche Nutzen einen relativ geringen Anteil an den gesamten Entgeltkosten einer solchen Organisation darstellen. Die anfänglichen jährlichen Kosten liegen unterhalb einem Promille der jährlichen Entgeltkosten der hier untersuchten Organisation, die maximale jährliche Ersparnis im Auswertungszeitraum erreicht gerade eine Größenordnung von ca. drei Promille der jährlichen Entgeltkosten. Die wesentlichste Erkenntnis aus dieser Untersuchung besteht also darin, dass es zwar einen geringen unmittelbaren wirtschaftlichen Nutzeneffekt aus dem Zeitwertkontenmodell gibt, dass es aber insbesondere keine erkennbaren wirtschaftlichen Argumente gegen dieses Modell gibt, so dass für die Entscheidung hierüber vor allem die grundsätzlichen personalpolitischen Überlegungen den Ausschlag geben sollten.
Fazit
Zeitwertkontenmodelle können, wie hier dargestellt, unmittelbar positive wirtschaftliche Effekte herbeiführen, deren Größenordnung sich im Rahmen einer Demografieanalyse prognostizieren lässt. Diese Prognosen beruhen auf Annahmen und sind somit keine exakte Vorhersage zukünftiger wirtschaftlicher Entwicklungen. Sie bilden aber – insbesondere dann, wenn verschiedene Szenarien durchgerechnet werden und somit ein größerer Raum möglicher zukünftiger Entwicklungen untersucht wird – dennoch eine gute Basis für Management-Entscheidungen über die Einführung von Zeitwertkonten in einem Unternehmen, indem sie den Entscheidern eine gut begründete Darstellung möglicher Konsequenzen einer solchen Entscheidung zur Verfügung stellen. Diese Effekte können durchaus so weit reichen, dass sich ein Zeitwertkontenmodell – unabhängig von den kaum rechnerisch bewertbaren personalstrategischen Zielsetzungen – selbst amortisiert.
Damit soll keineswegs zum Ausdruck gebracht werden, dass ein Zeitwertkontenmodell nur dann als sinnvoll zu bewerten wäre, wenn es solche nachweisbaren positiven wirtschaftlichen Effekte generiert. Wir sind im Gegenteil der Auffassung, dass auch die nur schwer einer mathematischen Berechnung zugänglichen langfristigen personalstrategischen Wirkungen von Zeitwertkonten Grund genug für ihre Einführung sein können, sogar in der Regel den Ausschlag bei einer solchen Entscheidung geben sollten. Die Berechnung der – positiven wie auch negativen – wirtschaftlichen Auswirkungen sollte aber systematischer Bestandteil der Vorbereitung einer Entscheidung über die Implementierung solcher Modelle sein, um den Entscheidern eine optimale Entscheidungsgrundlage zu verschaffen.
[1] Datenquelle: DAK Gesundheitsreport 2003 bis 2012
Dr. Burkhard Scherf
Sie erreichen den Autor per E-Mail: info@zeitwertkonten.org