
Grundlagen
Zeitwertkontenmodelle und Ausgestaltungsmöglichkeiten bei der Kapitalanlage
1. Hintergrund
Betriebliche Zeitwertkontenmodelle erhalten in der Praxis immer mehr Bedeutung. Wesentliche Zielsetzungen dieser Modelle sind die Bewältigung zukünftiger demografischer Herausforderungen sowie die Substitution von Altersteilzeitmodellen, die nach dem Jahr 2009 nicht mehr durch die Bundesagentur der Arbeit gefördert werden.
Zeitwertkontenmodelle können flexibel auf verschiedene, strategische Zielrichtungen ausgerichtet werden. Langfristige Lösungen (Lebensarbeitszeitkonten) sehen neben der klassischen Verkürzung der ruhestandsnahen Lebensarbeitszeit insbesondere das flexible Gleiten in den Ruhestand vor, bei dem Leistungs- und Wissensträger im Rahmen von Teilzeitmodellen möglichst lange im Unternehmen gehalten werden sollen. Hiervon zu unterscheiden sind Modelle, die stärker auf eine kurzfristige Regelentnahme z.B. zu Gunsten von Sabbaticals oder der Leistung von Pflegezeiten abstellen (flexible Wertguthaben).
2. Gesetzliche Rahmenbedingungen für die Kapitalanlage
Durch das Flexi Gesetz II[1] sind gemäß § 7d Abs. 3 SGB IV eine Nominalwertgarantie für den Fall der Inanspruchnahme von Wertguthaben (= Freistellung) sowie Einschränkungen bei der Kapitalanlage definiert worden. Die Kapitalanlagerestriktion betrifft vor allem die Formen der flexiblen Zeitwertkontenmodelle, für die eine maximale Aktienquote von 20 % vorgesehen ist. Die vom Gesetzgeber gemäß Ziffer 7c Abs. 1 Nr. 1 SGB IV explizit vorgesehenen kurzfristigen Verwendungsmöglichkeiten sind
- Teilzeit
- Pflegezeit
- Elternzeit
Im Fall einer ausschließlichen ruhestandsnahen Freistellung bzw. ruhestandsnahen Reduzierung der Arbeitszeit entfällt die Beschränkung der Aktienquote. Insofern haben die i. d. R. auf arbeitsvertraglicher Ebene zu definierenden Verwendungsmöglichkeiten der Modelle Rückwirkung auf die Freiheitsgrade der Kapitalanlage.
3. Finanzwirtschaftliche Ausgestaltungsmöglichkeiten
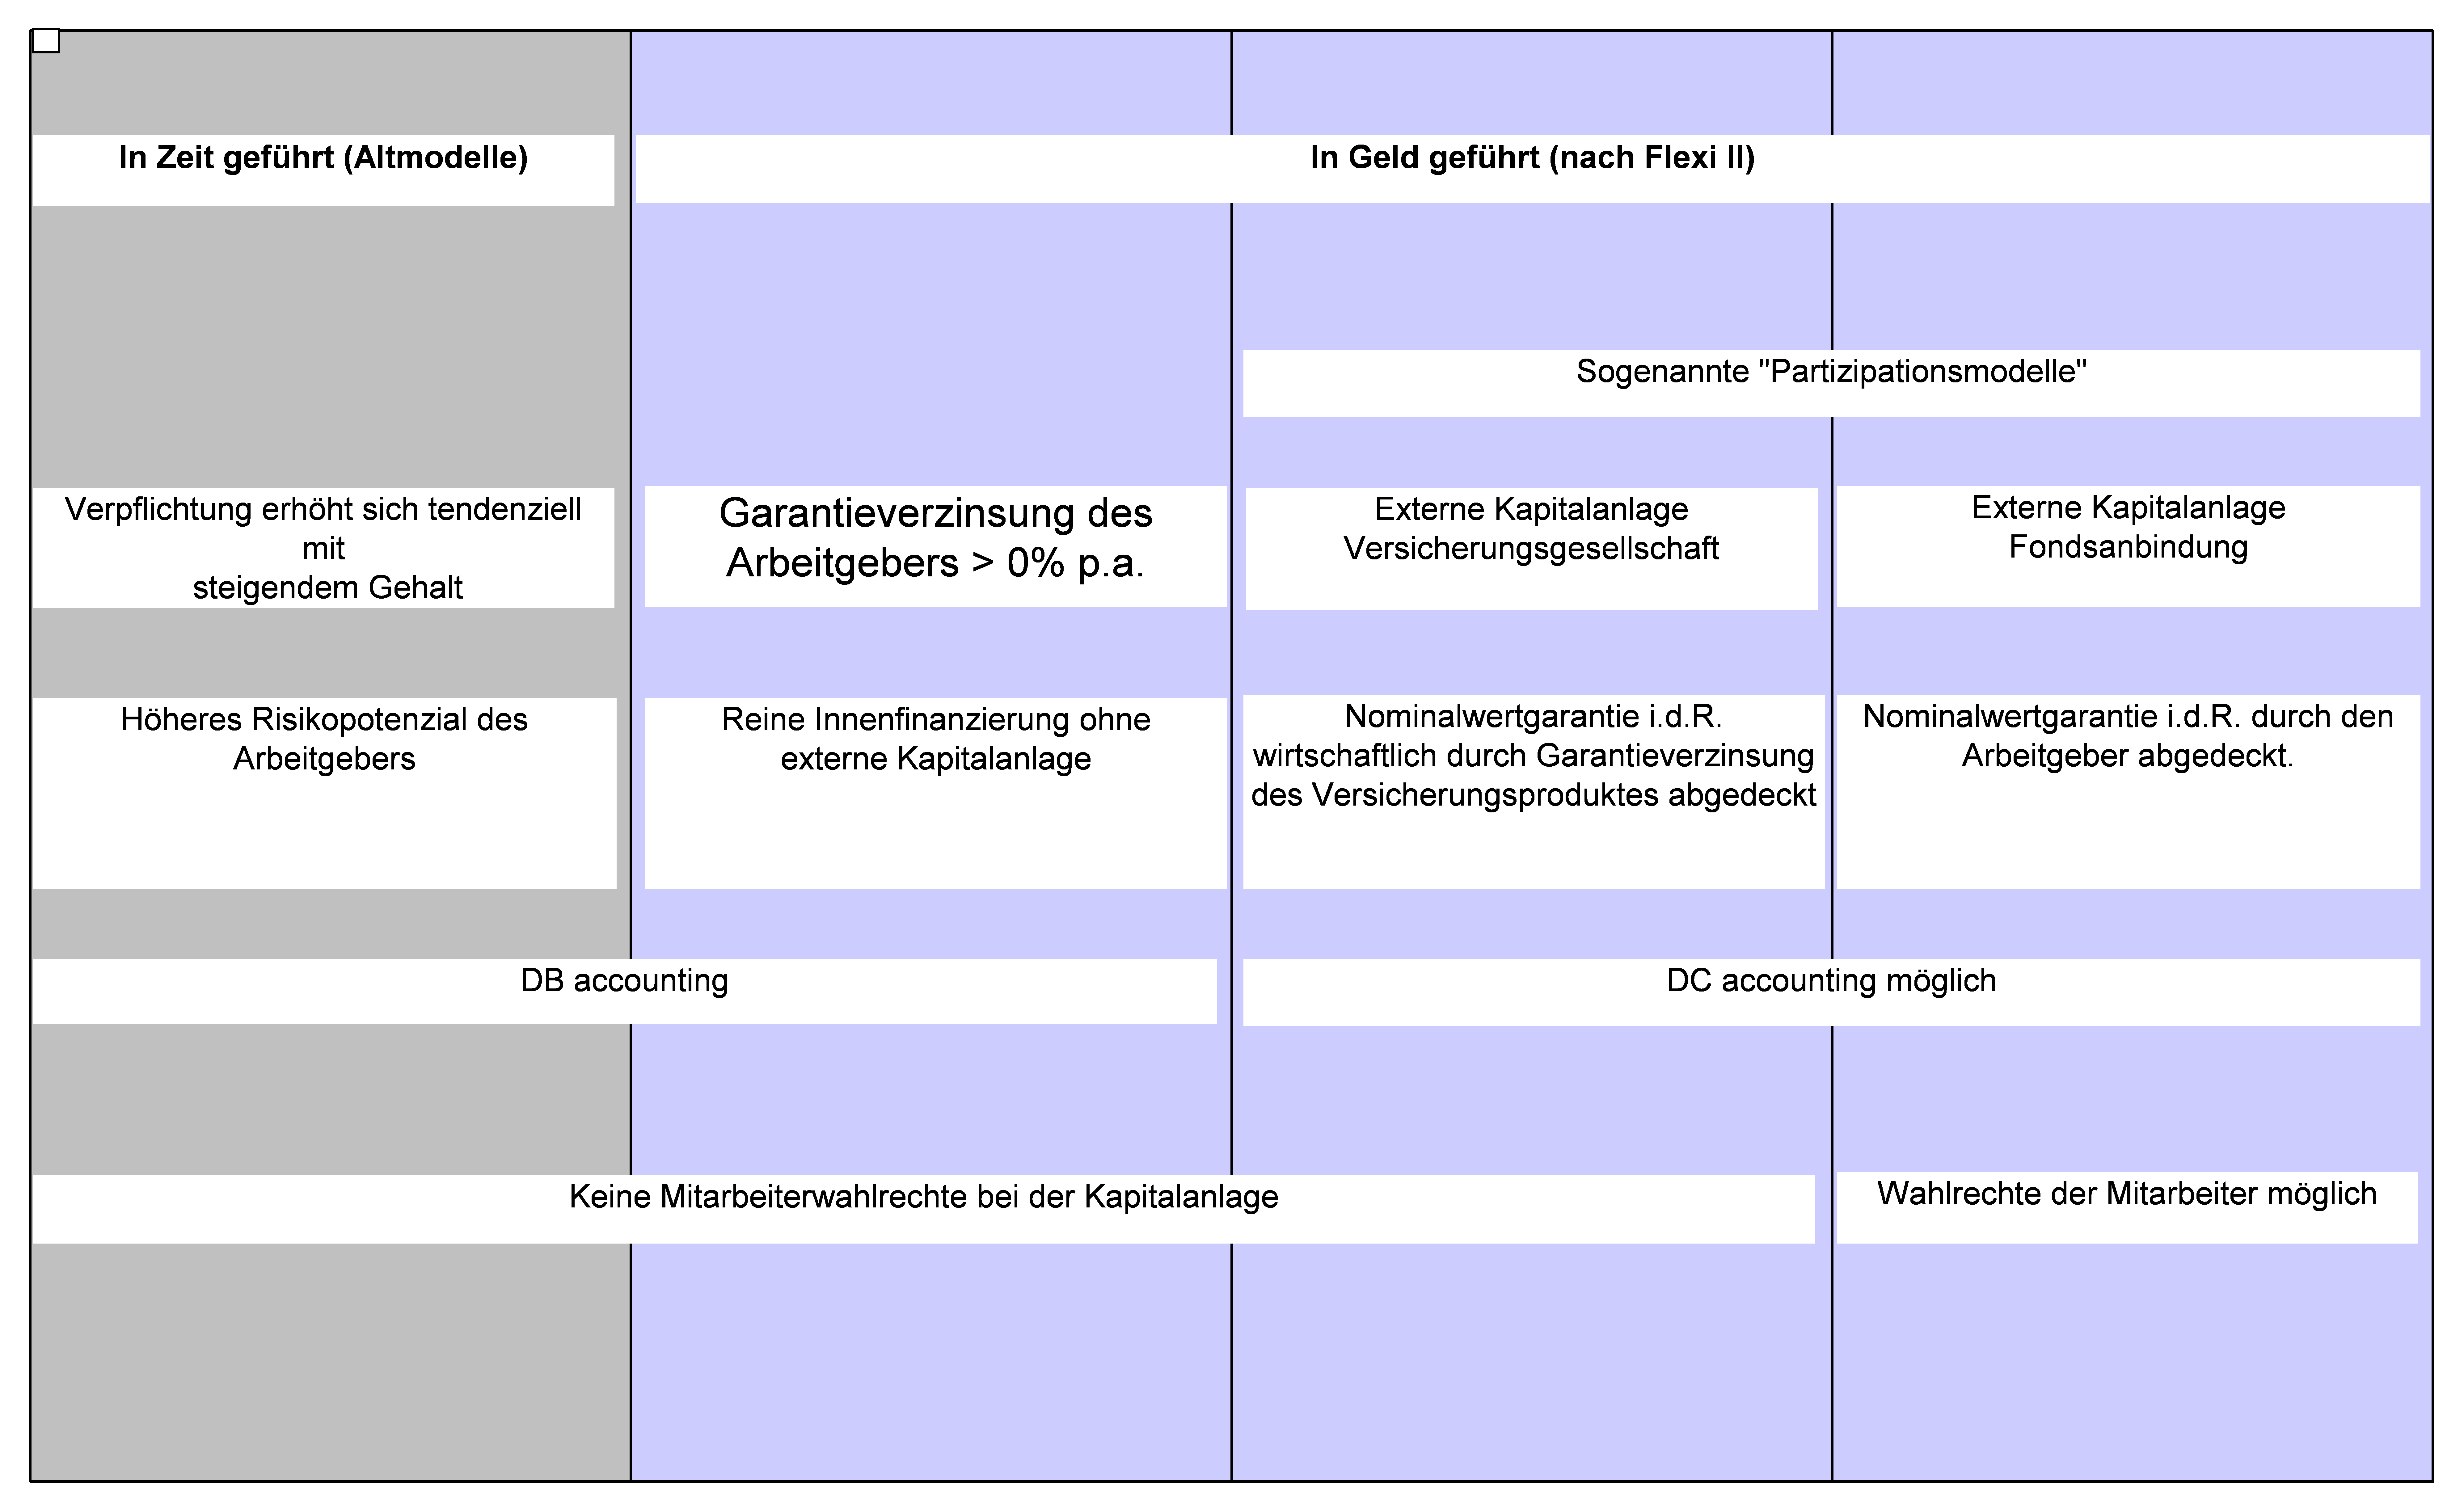
Vor den Änderungen des Flexi II Gesetzes konnten in Zeit geführte Modelle eingeführt werden, bei denen die Entwicklung der Arbeitnehmerkonten nicht von einer Garantie- oder Kapitalmarktverzinsung abhängig ist, sondern von der Gehaltsentwicklung.
Darüber hinaus sind vereinzelt Modelle vorzufinden, bei denen der Arbeitgeber im Sinne einer klassischen Innenfinanzierung eine garantierte Verzinsung gewährt, ohne dass Vermögensmittel extern ausgelagert werden. Es handelt sich hierbei - wie bei in Zeit geführten Modellen - um leistungsorientierte Formen der Ausgestaltung, bei denen im Rahmen der internationalen Bilanzierung (IFRS bzw. US GAAP) eine „Defined Benefit“ (DB) Bilanzierung anzuwenden ist.
In der betrieblichen Praxis werden nach Flexi II überwiegend sogenannte Partizipationsmodelle implementiert. Bei einer versicherungsförmigen Umsetzung erfolgt die Finanzierung über Versicherungsprodukte, die neben der Garantieverzinsung für die Arbeitnehmer die Beteiligung an möglichen Überschüssen vorsehen. Demgegenüber sehen fondsbasierte Modelle häufig eine Nominalwertgarantie vor, sowie die individuelle Beteiligung an einer positiven Wertentwicklung investierter Beiträge im Rahmen des Kapitalanlagekonzeptes.
Trotz des unbestritten beitragsorientierten Charakters von Partizipationsmodellen wirft die internationale Bilanzierung häufig Fragen in der betrieblichen Praxis auf und wird z. T. kontrovers diskutiert.
Individuelle Mitwirkungsrechte bei der Wahl zwischen unterschiedlichen Anlagemodellen oder Risikoklassen sind i. d .R. im Rahmen auf fondsbasierte Partizipationsmodelle beschränkt, Versicherungsmodelle sehen i.d.R. keine Arbeitnehmerwahlrechte vor.
Die folgende Tabelle gibt einen Überblick über die Finanzierungsalternativen von Zeitwertkontenmodellen.
4. Kapitalanlagekonzepte im Rahmen von Flexi II
Im Rahmen von Flexi II wurde die Bandbreite denkbarer Kapitalanlagen eingeschränkt. Neben der Einführung einer Mindestgarantie für die eingezahlten Beträge wurden qualitative und quantitative Anlagerichtlinien für die jeweiligen Verwendungszwecke der Wertguthaben eingeführt.
4.1 Flexible Wertguthaben
Für flexible Wertguthaben gilt zudem eine maximale Aktienquote von 20 %. Da der Arbeitgeber bzw. der Produktanbieter die Nominalwertgarantie sicherstellen muss und der Kapitalabruf durch den Arbeitnehmer jederzeit erfolgen kann, dürfte diese Beschränkung der Aktienquote in der Praxis kaum eine Rolle spielen. Anlageziel für Wertguthaben mit flexibler Inanspruchnahme sollte es sein, eine möglichst attraktive Rendite bei gleichzeitigem Kapitalerhalt zu erwirtschaften. Hierbei steht die Notwendigkeit des Kapitalerhalts deutlich im Vordergrund, so dass als Anlage lediglich Wertpapiere mit kurzen Laufzeiten in Frage kommen. Primär dürften Geldmarktfonds zum Einsatz kommen, die eine Diversifikation des Emittentenrisikos sicherstellen können. Der hohe Freiheitsgrad des Arbeitnehmers im Bezug auf den Zeitpunkt der Inanspruchnahme führt in Kombination mit der Kapitalgarantie also zu einer deutlichen Reduktion des Renditepotenzials der Kapitalanlage.
4.2 Lebensarbeitszeitkonten
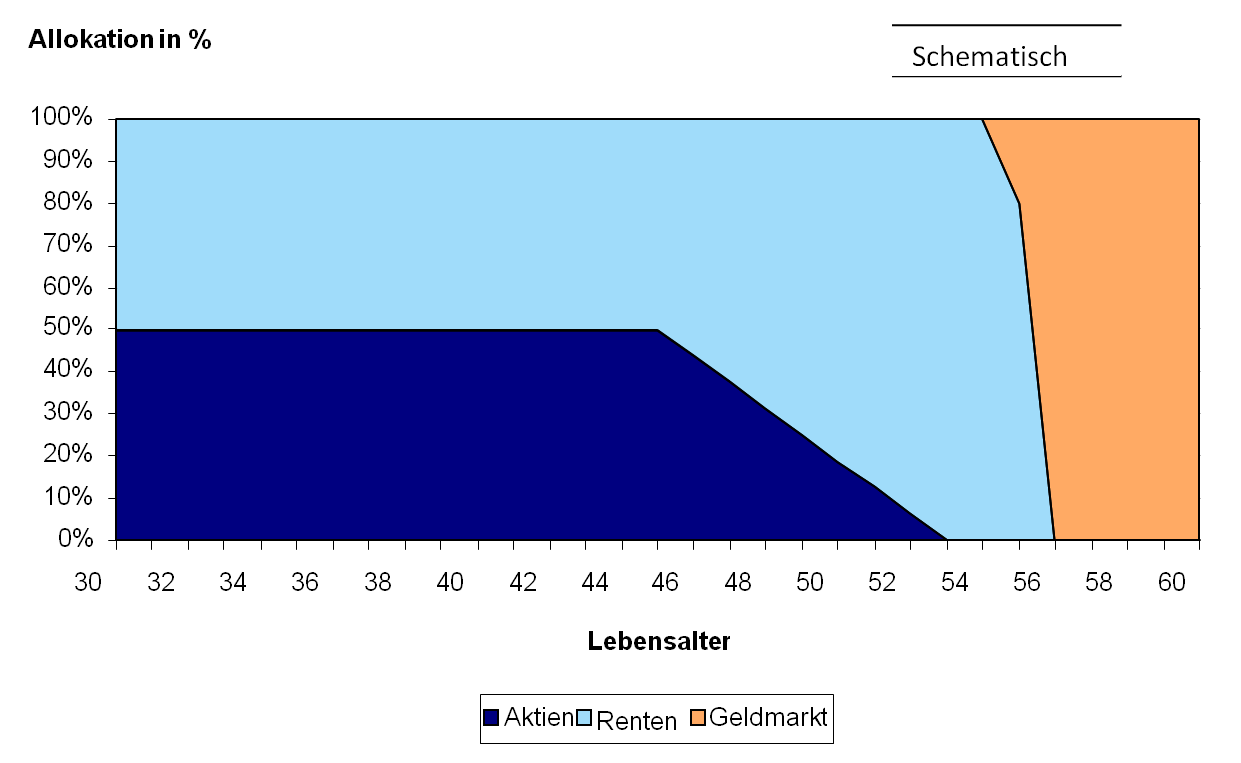
Für Lebensarbeitszeitkonten, die einen Kapitalabruf durch den Arbeitnehmer erst vor dem Beginn der Rentenphase zulassen, können aufgrund des längeren und vordefinierten Anlagehorizonts andere Anlagekonzepte zum Einsatz kommen, die mit einer höheren erwarteten Rendite einhergehen. In der Praxis sind hier vor allem Lebenszyklusmodelle zu nennen.
Der Grundgedanke eines Lebenszyklusmodells ist, dass die als optimal erachtete Asset-Allokation in Abhängigkeit des Lebensalters schwankt. Lebenszyklusmodelle stimmen deshalb die Kapitalanlage auf die Anzahl der Jahre des Arbeitnehmers bis Rentenbeginn bzw. auf die Anzahl der Jahre bis zum geplanten Ausscheiden aus dem Arbeitsleben unmittelbar vor dem Rentenbeginn ab. Jüngere Arbeitnehmer mit einem längeren Zeitraum bis zur Rente können hierbei verstärkt in Anlageklassen mit Wachstumscharakter (i.d.R. Aktien) investiert sein, die Anlage für ältere Arbeitnehmer mit einer kürzeren Zeitraum bis zum Renteneintritt sollte vorrangig zu Gunsten „sicherer“ Anlagen (i.d.R. Anleihen oder Geldmarkfonds) erfolgen. In Abhängigkeit vom Erreichen gewisser Altersgrenzen (bzw. des Zeitraums der verbleibenden aktiven Beschäftigung) wird automatisch von riskanten Asset-Klassen in risikoärmere Asset-Klassen umgeschichtet. Damit reduziert sich das Risiko für den Arbeitnehmer, das bisher angesparte Vermögen infolge negativer Kapitalmarktentwicklungen unmittelbar vor dem Renteneintritt zu verlieren. Die Umsetzung des Konzepts erfolgt i.d.R. über Aktienfonds, Rentenfonds und Geldmarktfonds (siehe Graphik).
Lebenszyklusmodelle zielen nicht darauf ab, die Ersparnisse zu maximieren, sondern stellen einen Kompromiss zwischen Rendite- und Sicherheitsorientierung dar. Bei der Allokationsregel des Lebenszyklus ist die Nominalwertgarantie des Arbeitgebers bzw. Produktanbieters zu berücksichtigen. Die Anlagestrategie bzw. Allokationsregel des Lebenszyklus sollte auf Basis einer bestandsorientierten Risikoanalyse definiert und in regelmäßigen Abständen überprüft werden.
Im Wesentlichen sprechen drei Gründe für Lebenszyklusmodelle:
- Flexibilität
Jüngere Arbeitnehmer haben im Regelfall eine größere Flexibilität als ältere Arbeitnehmer, um Verluste aus der Kapitalanlage zu kompensieren. Insbesondere können jüngere Arbeitnehmer ihre Sparquote anpassen, um Verluste in der Kapitalanlage auszugleichen. Da die Anpassung der Sparquote langfristig erfolgt, ist diese Maßnahme bei jüngeren Arbeitnehmern mit deutlich geringerem Verzicht auf Lebensstandard verbunden, als dies bei älteren Beschäftigten der Fall wäre.
- Anlagehorizont
Das populärste Argument für eine Investition in Anlageklassen mit Wachstumscharakter ist die Verbindung zwischen der Haltedauer des Investments und der hiermit einhergehenden Abnahme des Risikos. Dieses Argument spiegelt sich in Aussagen wider, denen zufolge „Aktien langfristig immer eine höhere Rendite abwerfen als Rentenpapiere“. Dem muss allerdings entgegengehalten werden, dass die Aktienprämie tatsächlich auch über lange Zeiträume negativ sein kann. Die altersabhängige Asset-Allokation des Lebenszyklusmodells in Verbindung mit der Nominalwertgarantie reduziert allerdings das Anlagerisiko.
- Diversifikation der Kapitalanlage über die Anlageperiode
Das Gesamtvermögen eines Arbeitnehmers besteht aus den Finanzvermögen und dem Humankapital (Barwert der zukünftigen erwarteten Einkommen). Mit voranschreitendem Alter steigt das Finanzvermögen und das Humankapital nimmt ab. Im Idealfall sollte der Anteil von riskanten Anlagen am Gesamtvermögen konstant bleiben oder fallen. Durch eine altersunabhängige statische Allokation des Arbeitnehmers in riskante Vermögenswerte, wie beispielsweise Aktien, vergrößert sich der relative Anteil riskanter Anlagen am Gesamtvermögen durch das sich ändernde Verhältnis zwischen Finanzvermögen (im Zeitverlauf steigend) und Humankapital (im Zeitverlauf fallend). Ein mit steigendem Alter sinkender Anteil von riskanten Anlagen im Finanzvermögen wirkt dem entgegen und schafft einen Risikoausgleich über das Gesamtvermögen.
Die mit Flexi II eingeführte Mindestgarantie für die eingezahlten Beträge reduziert das Risiko für die Arbeitnehmer. Damit einher geht allerdings regelmäßig eine Änderung der Allokationsregeln für Lebenszyklusmodelle, da es gilt, Verluste des Produktanbieters bzw. Nachschusspflichten des Arbeitgebers zu vermeiden. Im Ergebnis ist der Allokationspfad des Lebenszyklusmodells defensiver ausgerichtet, d.h. jüngere Arbeitnehmer halten einen geringeren Anteil an Wachstumsanlagen und/oder eine Allokation zu Gunsten „sicherer“ Anlagen erfolgt früher, als dies ohne Mindestgarantie der Fall sein würde.
In der praktischen Umsetzung kann die Kapitalanlage vom Arbeitgeber an Dritte ausgegliedert werden. Hierbei kommen oft sogenannte Laufzeitfonds zur Anwendung, bei denen die Kapitalanlage durch den Vermögensverwalter in Abhängigkeit von der Restlaufzeit des Fonds angepasst wird. Der Arbeitgeber wählt hierbei den Laufzeitfonds mit der Restlaufzeit aus, der am besten mit dem geplanten Ausscheiden des jeweiligen Arbeitnehmers aus dem aktiven Berufsleben übereinstimmt. Laufzeitenfonds werden mit oder ohne verbindliche Kapitalgarantie angeboten. Die Variante mit Garantie hat für den Arbeitgeber den Vorteil, dass Nachschusspflichten ausgeschlossen werden können, während die Variante ohne Garantie den Arbeitnehmern eine vergleichsweise attraktivere Kapitalanlage ermöglichen sollte.
Alternativ hierzu kann der Arbeitgeber, den Pfad des Lebenszyklus ermitteln und in geeignete Fonds von Vermögensverwaltern investieren. Die Administration der Konten, die für die Arbeitnehmer geführt werden verbleibt hierbei grundsätzlich beim Arbeitgeber. Dieser kann die Administration allerdings an Dritte outsourcen. Die Administrationskosten können mit der Fondsperformance verrechnet werden, sofern dies arbeitsvertraglich entsprechend geregelt wurde. Die interne Umsetzung der Kapitalanlage durch den Arbeitgeber kann die Attraktivität von Zeitwertkonten für die Arbeitnehmer erhöhen, da vom Arbeitgeber sog. „Best-in-Class“ Vermögensverwalter ausgewählt werden können. Ferner ergeben sich im Vergleich zu Laufzeitfonds Gebühreneinsparungspotentiale. Werden diese konsequent genutzt, steigt die Rendite des Arbeitnehmers. Unmittelbar ist hiermit auch eine Reduktion von potentiell bestehenden Nachschusspflichten des Arbeitgebers verbunden. Auf Basis einer bestandsorientierten Risikoanalyse können Arbeitgeber für das Beschäftigungs-kollektiv häufig attraktivere Allokationsregeln für den Lebenszyklus anbieten, als die bei externen Anbietern der Fall wäre.
[1] Das “Gesetz zur Verbesserung der Rahmenbedingungen für die Absicherung flexibler Arbeitszeitregelungen und zur Änderung anderer Gesetze“
Benedikt Kutschera, Markus Stein.
Sie erreichen die Autoren per E-Mail: info@zeitwertkonten.org