
Folge 1 von 2
Zeitwertkonten in der Praxis - Auswertung einer Stichprobe von Betriebsvereinbarungen
Einleitung
Der Fachkreis Personalwirtschaft der AGZWK ist der Frage nachgegangen, wie die betriebliche Praxis die Nutzung von Zeitwertkonten in Betriebsvereinbarungen umsetzt. Zu diesem Zweck wurden Betriebsvereinbarungen von Unternehmen ausgewertet, die bei der Einführung von Zeitwertkonten von in der AGZWK vertretenen Beratungsfirmen unterstützt wurden. Insgesamt 19 Unternehmen verschiedener Branche und Größe haben uns Auskünfte zu ihren Betriebsvereinbarungen zurückgemeldet. Die Studie erhebt natürlich keinen Anspruch auf Repräsentativität; die Ergebnisse lassen jedoch Rückschlüsse darauf zu, welche Themen häufiger und welche eher seltener geregelt werden, wobei der Schwerpunkt hier auf der Analyse der personalwirtschaftlichen und nicht der technischen Aspekte (Berechtigtenkreis, Einrichtung und Verwaltung von Konten, Datenschutz, Insolvenzsicherung, etc.) liegt. Wenn den Unternehmen, die sich mit der Einführung von Zeitwertkonten beschäftigen, mit diesem Artikel hilfreiche Hinweise darauf gegeben werden, welche Punkte in Betriebsvereinbarungen unter personalwirtschaftlicher Perspektive geregelt werden, haben wir unser Ziel erreicht.
Vorgehensweise
Befragt wurden nicht die Unternehmen direkt, sondern die in der AGZWK vertretenen Beratungsfirmen. Diese wurden gebeten, für die bei ihren Kunden eingeführten Zeitwertkonten-Modelle in anonymisierter Form und lediglich unter Angabe von Branche, Mitarbeiteranzahl und ggf. geltendem Tarifvertrag die entsprechenden Regelungsinhalte mittels strukturierter Fragebögen zu erfassen und die wesentlichen Inhalte der Betriebsvereinbarung einzutragen (i.d.R. durch Ankreuzen oder ja/nein). Darüber hinaus war die Möglichkeit gegeben, die eingetragenen Informationen frei zu kommentieren.
Inhalte des Fragebogens
Im Fokus der Praxis unseres Fachkreises stehen naturgemäß personalwirtschaftliche Fragestellungen, auf die sich der Fragebogen dann auch konzentrieren sollte. Den Schwerpunkt bildeten deshalb die Einbringungsvarianten, die Freistellungszwecke sowie die Förderungsmechanismen der Arbeitgeber. Zudem wurden Mindest- und Höchstbeträge, Ankündigungsfristen und Möglichkeiten des Arbeitgebers zur Ablehnung bestimmter Mitarbeiterwünsche erfragt, weil diese Sachverhalte für die operative Umsetzung immer wieder konkret nachgefragt werden. Nicht abgefragt, da für die Erreichung personalwirtschaftlicher Zielsetzungen nicht bzw. weniger relevant, wurden die Form der Administration, die Art der Insolvenzsicherung, die Form der Rückdeckung bzw. Kapitalanlage und der Prozess der Einführung und Kommunikation, auch wenn diese sicher nicht weniger interessant wären.
Rücklauf und Verteilung auf Branchen und Unternehmensgrößen
In die Auswertung der Fragebögen flossen 19 Unternehmen (gemeldet von 7 Beratungsfirmen) mit ihren Betriebsvereinbarungen ein, davon wurden für 9 Unternehmen auch die geltenden Tarifverträge benannt. Es sind 8 Branchen vertreten (siehe Abb. 1), wobei knapp 50 % der gemeldeten Unternehmen der Chemie- und der Metall-Branche angehören. Dies überrascht allerdings nicht unbedingt, da diese beiden Branchen mit die ersten in Deutschland waren, die Regelungen zu Zeitwertkonten in ihren Tarifwerken verankert haben.
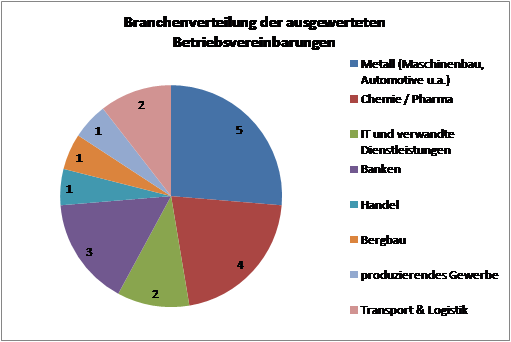
Abb. 1: Branchenverteilung der ausgewerteten Betriebsvereinbarungen
Die Größe der teilnehmenden Unternehmen ist relativ heterogen; über die Hälfte der Unternehmen hat maximal 1.000 Mitarbeiter in Deutschland (vgl. Abb. 2). Es sind also nicht nur die großen Unternehmen, die Zeitwertkonten nutzen, sondern auch in kleinen und mittelständischen Unternehmen werden wohl ganz konkrete Ziele damit verfolgt.
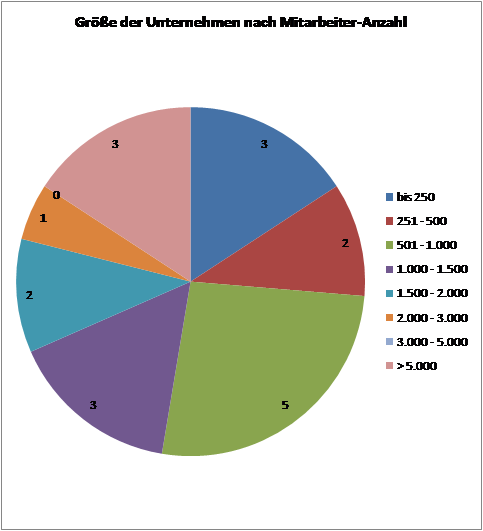
Abb. 2: Größe der ausgewerteten Unternehmen nach Mitarbeitern
Auswertungsergebnisse
Die Auswertung erfolgt auf Basis der abgefragten Themenkomplexe und soll einen Überblick über die schwerpunktmäßig vorliegenden Regelungsinhalte geben. Generell lassen sich durchaus einige eindeutige Trends ableiten.
Einbringungsmöglichkeiten
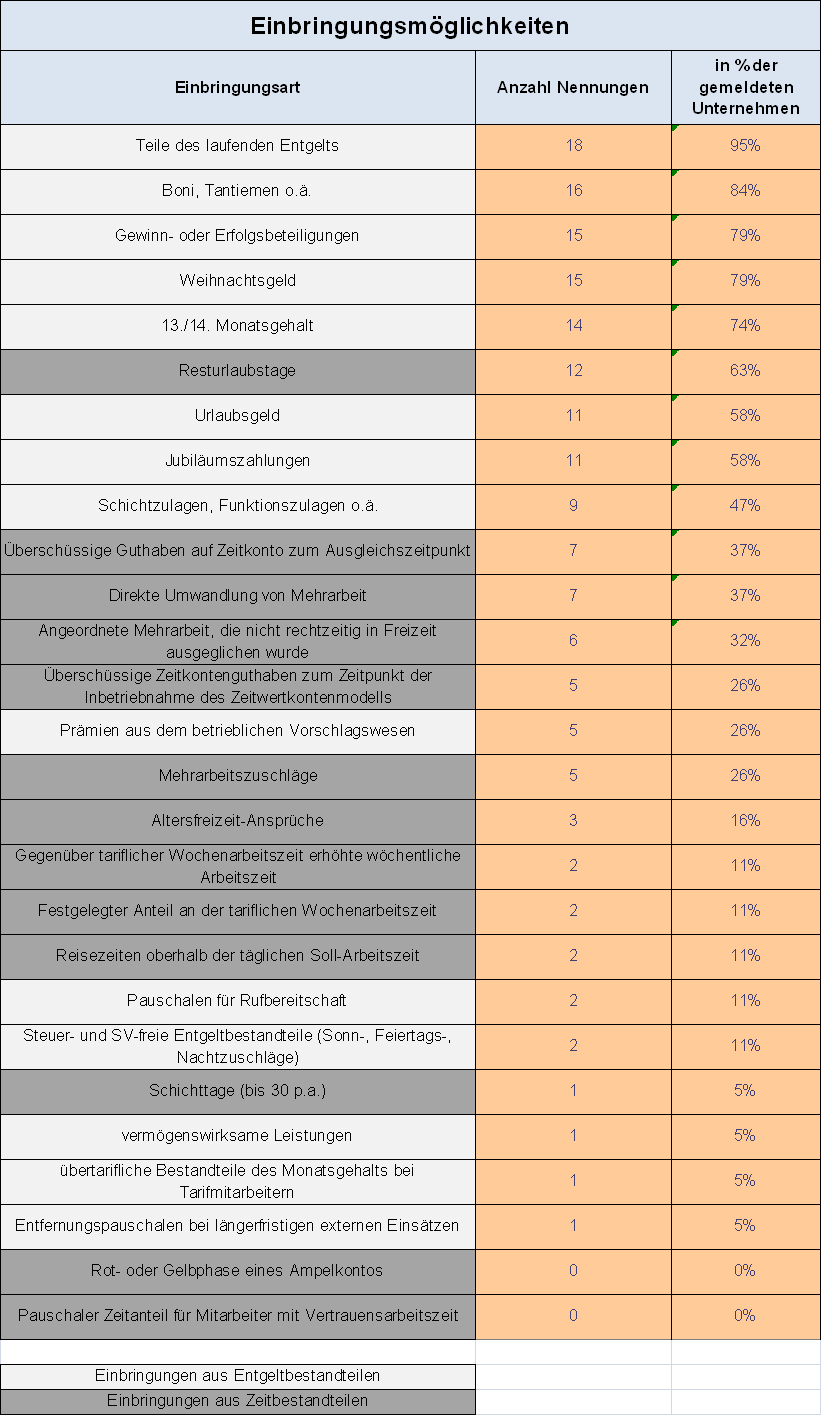
Die Einbringungsmöglichkeiten sind generell – und nicht nur aus dem Flexi-Gesetz II abgeleitet – sehr vielfältig. Sowohl Einbringungen aus Entgeltbestandteilen als auch aus Zeitbestandteilen werden breit genutzt (vgl. Tabelle 1).
Gleichwohl dominieren eindeutig Einbringungen aus Entgeltbestandteilen, wobei eine Einbringung aus dem lfd. Entgelt in allen Unternehmen mit Ausnahme eines Einzigen zugelassen ist. 75 % und mehr der Unternehmen lassen die „typischen“ Einbringungen aus Entgelt zu: Teile des laufenden Entgelts, Boni, Tantiemen, Gewinn- oder Erfolgsbeteiligungen, Weihnachtsgeld, 13./14. Monatsgehalt. Eine Einbringung aus Entgeltbestandteilen ist i.d.R. immer auch dann vorgesehen, wenn im Unternehmen der Schwerpunkt auf Einbringungen aus Zeitbestandteilen liegt.
Demgegenüber werden Einbringungen aus Zeitbestandteilen weniger häufig zugelassen. Dies spiegelt sicherlich das befürchtete, latente Risiko des „Abbummelns“ von Arbeitszeit für Freistellungszwecke wider. Wobei bei funktionierenden Führungsstrukturen die Einbringung von Zeitbestandteilen generell kein Problem darstellen sollte. Die am häufigsten vorzufindende und oft nur einzige Art der Zeiteinbringung ist die Einbringung von Resturlaubstagen, die in fast zwei Drittel der Fälle (63 %) eingebracht werden können. Zwei Unternehmen lassen überhaupt keine Einbringung aus Zeitbestandteilen zu; einige eben ausschließlich Resturlaubstage (neben Entgelteinbringungen).
Die häufigere Einbringung aus Entgeltbestandteilen im Vergleich zu Zeitbestandteilen ist vermutlich auch der einfacheren Abwicklung beim Entgelt geschuldet.
Einbringungen aus Entgeltbestandteilen sind i.d.R. aus Praktikabilitätsgründen bzw. dem Grund des Erreichens eines signifikanten Freistellungsguthabens mit Mindestbeträgen und/oder aus „sozialen Absicherungsgründen“ bzw. dem Grund der Vermeidung zu langer Freistellungszeiträume oder zu aufwendiger Personalbeschaffungsplanung (Ersatzbeschaffung) mit Höchstbeträgen versehen. Dies gilt insbesondere für regelmäßige Einbringungen aus dem monatlichen Entgelt, wobei diese Mindestbeträge durchaus unterschiedlich sind. Exemplarische Mindestbeträge pro Monat:
- 50 EUR (davon zweimal zusätzlich mit jährlichen Mindestbeträgen von 500 EUR bzw. 600 EUR), sieben Nennungen.
- 30 EUR, eine Nennung
- 100 EUR, eine Nennung
- 600 EUR, zwei Nennungen.
Der Mindestbetrag liegt also im Durchschnitt bei etwa 50 EUR pro Monat bzw. 600 EUR pro Jahr, die Bandbreite zwischen 30 EUR und 100 EUR pro Monat.
Während die Mindestbeträge ausschließlich betraglich (in EURO) festgelegt sind, werden Höchstbeträge meist prozentual in Bezug auf das Monatsgehalt definiert. Beispiele aus der Stichprobe sind wie folgt:
- 10 % des regelmäßigen Bruttomonatsgehalts, zwei Nennungen;
- 12,5 % des regelmäßigen Bruttomonatsgehalts, eine Nennung;
- 15 % des regelmäßigen Bruttomonatsgehalts, eine Nennung
- Einmal erfolgt die Festlegung der Höchstgrenze in Kombination mit einem Maximum von 8 Urlaubstagen;
- In einem Fall besteht die Beschränkung nur mit Bezug auf die Anzahl der Urlaubstage (5 pro Jahr);
- In zwei Fällen wird die Obergrenze so definiert, dass das monatliche Gehalt nicht unter 1.000 EUR sinken darf.
Nicht gezählt wurden hier Beschränkungen mit Bezug auf gesetzliche Vorgaben (kein Absinken in Geringfügigkeit, Maximalgrenze vor Freistellung vor Rentenalter). Höchstbeträge sind also in der Regel als Anteil des regelmäßigen Monatsgehalts definiert und bewegen sich dort zwischen 10 % und 15 %; ansonsten finden sich noch Vorgaben, dass das Monatsgehalt nicht unter einen bestimmten Sockelbetrag (z.B. 1.000 EUR) sinken darf.
Höchst- oder Mindesteinbringungen findet man bei Zeiteinbringungen mit Ausnahme der Urlaubstage keine – dies überrascht ein wenig. Andererseits deckt sich dies mit der Erkenntnis aus der Stichprobe, dass Einbringungen aus einem Ampelmodell, wo ja Mindest- und Höchststundenzahlen relevant sind, offensichtlich nicht vorliegen. Weiterhin überrascht, dass in der Stichprobe kein Modell existiert, wo bei Mitarbeitern mit Vertrauensarbeitszeit ein pauschaler Zeitanteil in ein Zeitwertkonto eingebracht werden kann. Entweder wird in den 19 erfassten Unternehmen überhaupt keine Vertrauensarbeitszeit praktiziert, oder aber Zeitwertkonten in Kombination mit Vertrauensarbeitszeit wird nicht als praxisgerecht eingestuft.
Tabelle 1: Möglichkeiten der Einbringung in Wertguthaben in den ausgewerteten Betriebsvereinbarungen
Dr. Burkhard Scherf, Fachkreisleiter Personalwirtschaft; Gregor Greten, Fachkreis Personalwirtschaft; Dr. Thomas Kick, Fachkreis Personalwirtschaft.
Sie erreichen die Autoren per E-Mail: info@zeitwertkonten.org